增值税,又变了!4月1日起执行!
 财税微观
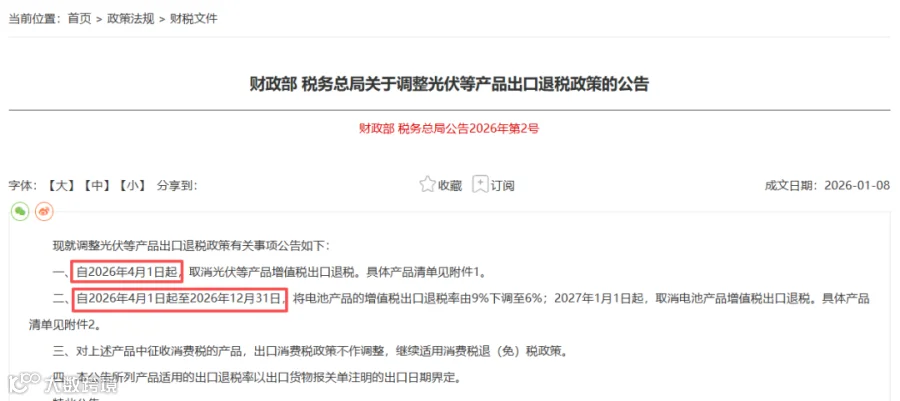
近日,税务总局发布关于光伏等产品增值税出口退税调整政策 :
1、取消光伏产品增值税出口退税,从4月1日起执行 。
上述政策的执行时间,以出口货物报关单上注明的出口日期为准。
1、取消或降低出口退税率,意味着这类企业实际承担的增值税成本增加。
2、产业结构或将调整,此举可能引导企业从单纯出口转向内外并重,甚至推动产业链向高附加值环节升级。
3、政策过渡期较短,企业应尽快调整合同条款及报价机制等。
2026年1月1日起,《增值税法》及其实施条例正式实施,其中对混合销售的认定和税率适用规则作出重要调整。
混合销售主要指一项销售行为既涉及货物又涉及服务的 ,按企业主营业务适用税率。
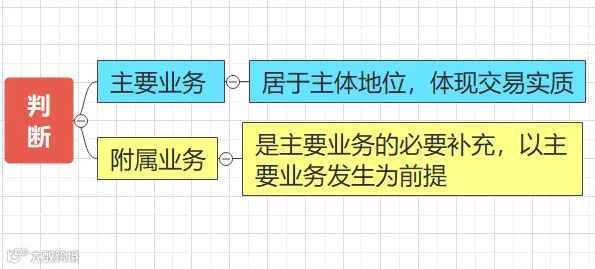
一项应税交易涉及两个以上税率或征收率,即属于混合销售范畴,按主要业务适用税率。
也就是说,新政不再局限于货物+服务,也包括服务+服务 、货物+货物 、不动产+服务 等多税率组合情形。
判断标准从看主业到看实质,过去判断混合销售主要看企业主营业务是什么,而新规更强调交易实质和目的 。
快递业务,既有6%的收派服务,也有9%的运输服务,根据原来政策,因为不属于货物+服务,所以不能按混合销售处理,必须拆分适用不同税率。
但快递的实质是送货上门,运输只是实现该目的的附属环节。所以新规的调整,更能接近实务处理,新规下此类业务只需按6%的税率处理即可。
装修服务(9%)+ 销售建材(13%),按主业装修 9%计税。
农产品粮食 (9%)+ 包装袋(13%),按主业农产品销售 9%计税。
注意:混合销售适用的关键在于两点,一是,你是不是一项交易 ; 二是,业务之间是否具有主附关系 。
实务中,不少业务的适用税率,可能会因为业务模式的调整,而发生实质变化。具体例举如下 :
在合同中明确交易的实际业务细则,体现实质和目的,避免税务争议。
企业应梳理业务流程,商业逻辑上要保证没有问题 ,并保留相关证据。
业务实质重于形式,企业不应通过人为操作将收入向低税率业务倾斜,否则可能面临反避税调查。
又一特大虚开发票案,主犯获刑12年!这些操作=引火上身
增值税,降了!2026年起,这些情形不用交增值税了
京东天猫卖货3.6亿,仅申报27万收入,税局出手了
整顿“开票经济”!全国一大批“差额普票”被税务稽查
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?