税局明确!个人股东分红不用交个税,就这5种情况!
 财税微观
在特定政策安排下,个人股东分红,存在以下暂不征收或免征个税的情形:
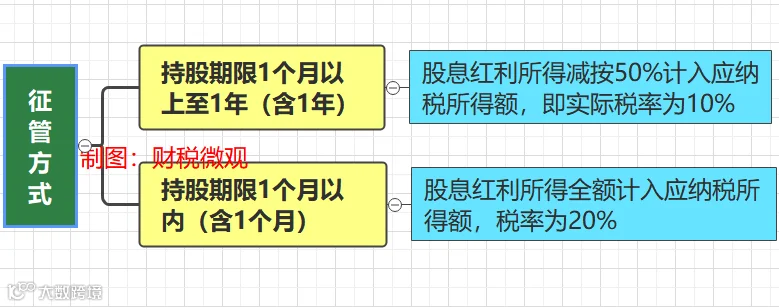
根据财税〔2015〕101号文件规定:个人持股期限超过1年的,取得的股息红利免征个人所得税。
政策意图也很明显,就是鼓励长期价值投资,限制短期炒作。
根据《企业所得税法》相关规定,符合条件的居民企业之间的股息、红利等权益性投资收益为免税收入。
实践中,部分个人股东通过设立有限责任公司作为持股平台,间接持有目标公司股权。目标公司向持股平台分红时,持股平台可免税。
但注意:这只是递延了纳税义务,当持股平台将利润再分配给个人股东时,个人仍需按20%缴纳个税。
在合法的股权代持关系,名义股东 也就是 代持人,从公司取得分红后,转支付给实际出资人。此时,实际股东可能被认定为该笔分红收入的纳税人。
如果代持人能提供充分证据,证明款项性质并已完成支付,且实际股东已就该收入申报纳税,则代持人自身可不再就该笔款项纳税。
但这涉及复杂的证据链和税务认定,风险较高,需极其谨慎。
不管是个人投资者还是机构投资者,从基金分配中取得的分红 ,暂不收个税。
公司税后利润向个人股东分配,公司在支付时需代扣代缴20%个人所得税。
根据财税〔2003〕158号规定,个人股东从公司借款,在该年度终了未归还且未用于生产经营的,其未归还的借款视为 分红,按20%缴纳个税。
注意了,一些股东为逃避20%的分红个税,采取以下违规手段,已成为税务稽查重点:

![]()
![]()
![]()
又一特大虚开发票案,主犯获刑12年!这些操作=引火上身
增值税,降了!2026年起,这些情形不用交增值税了
京东天猫卖货3.6亿,仅申报27万收入,税局出手了
整顿“开票经济”!全国一大批“差额普票”被税务稽查
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?