


公司没有车,老板和员工的加油票能不能报销?这个问题,很多公司都会遇到~
那税务上到底是怎么规定的?税务局如何查私车公用的?私车公用如何合规操作?今天,阿青就一次性讲清楚。
01
公司没有车,
能不报销老板或员工的油费?
先说结论:可以报销,但需要满足税务上的合规要求。
根据《企业所得税法》相关规定,企业实际发生的与取得收入有关的、合理的支出,准予在税前扣除。
这里的关键词是“与取得收入有关”和“合理”。
1、与取得收入有关
比如,业务员开车去见客户,老板用自己的车洽谈重要合作。这些活动中产生的燃油费、过路费、停车费等,本质上是企业为了经营而负担的必要成本。
2、合理
税务局认可这类费用,还会关注费用是否合理。如果企业处理不当,简单粗暴地把所有私人油票都拿来报销,那可就埋下了不小的隐患。
如何向税务局证明这笔油费确实与公司经营相关,而不是个人家庭消费,就成了问题的核心。
如果证明不了,那么这笔开支在税务稽查时,就可能被认定为与公司经营无关的支出,从而进行纳税调增,补缴企业所得税,甚至可能被处以罚款和滞纳金。
私车公用,分为可扣除和不可扣除两类:
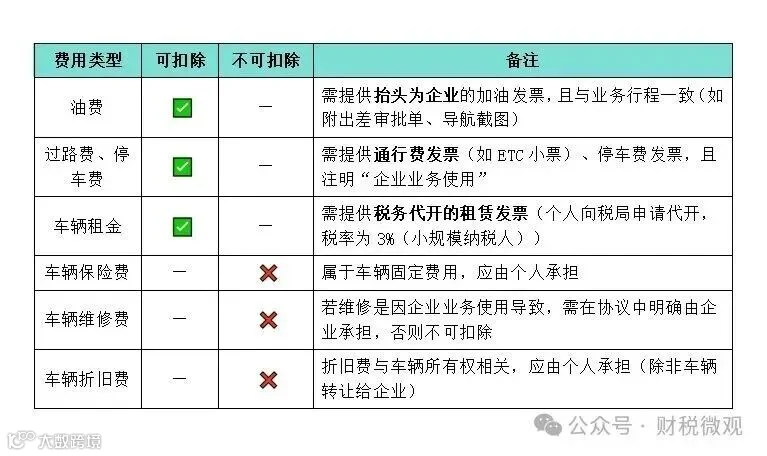
02
税务局是如何稽查“私车公用”的?
税务局稽检查私车公用费用是否合规,通常会从以下几个维度入手:
风险点一:费用支出的合理性存疑
稽查人员会看公司报销的车辆费用规模是否与公司的经营情况相匹配。
风险点二:证据链残缺不全
若公司只有发票,没有任何其他辅助材料,风险特别大。因为发票本身只能证明消费了,但无法证明是为公司消费了。
风险点三:个人所得税扣缴风险
在私车公用中,如果公司无法证明报销的费用是用于公务,那么报销给员工的款项,就可能被视作给员工的车补或福利,需要并入员工当月工资薪金计缴个税。
风险点四:签订虚假协议或协议内容不合理
有些公司知道要签私车公用协议,但协议签得很虚。比如,协议约定公司无偿使用员工车辆,却承担全部费用,这不符合商业常理。或者,协议没有明确约定费用承担方式等关键条款。
03
私车公用的合规操作要点
要点一:签订《私车公用协议》
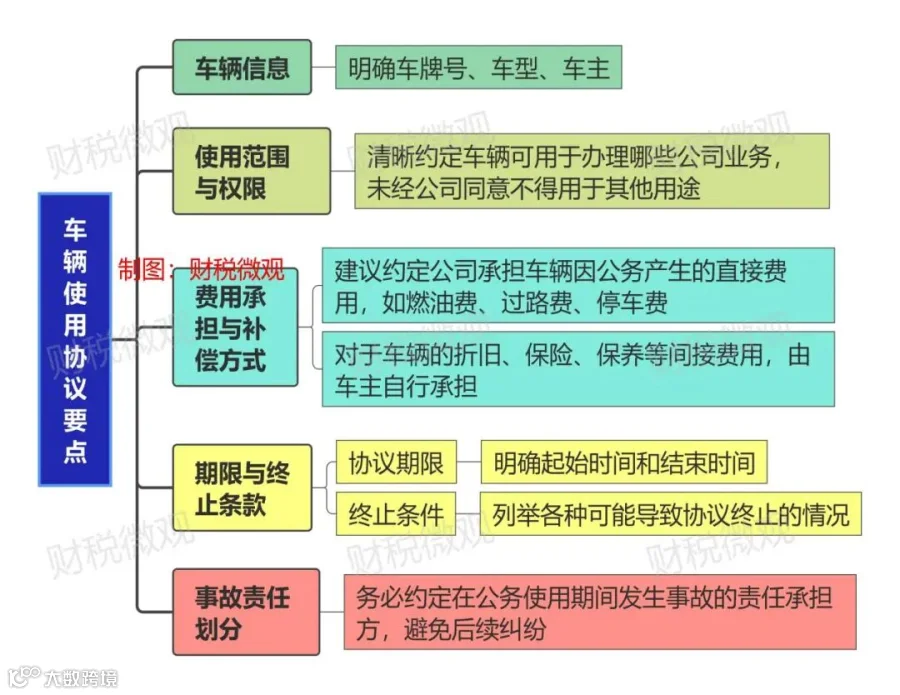
要点二:建立内部申请与审批流程
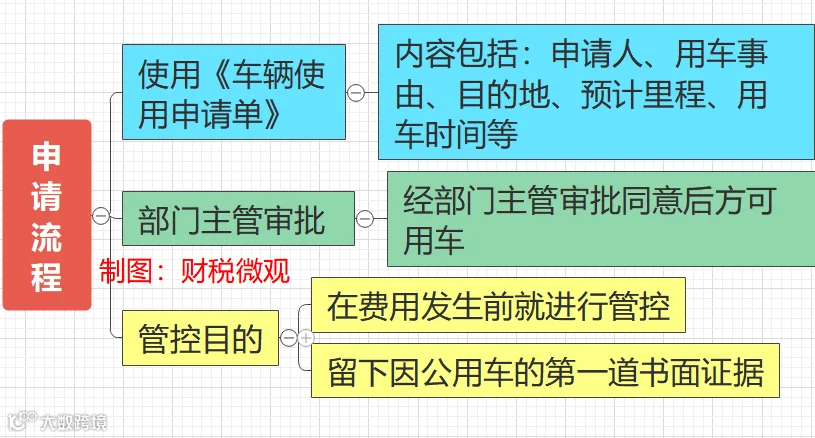
要点三:保存完整的费用证据链

要点四:合规税务处理
1、企业所得税
凭协议、发票、支付凭证等证据链,将费用计入管理费用-车辆使用费等科目,合规进行税前扣除。
2、个人所得税

3、增值税
对于一般纳税人,取得员工因公务发生的油费等专票,在证据链完整的前提下,可以按规定抵扣进项税额。
END