


进项税抵扣规则,又变了!
01
进项税抵扣新规定,
长期资产必须关联确认!
最近,电子税务局又升级了,这次主要是针对长期资产进项税抵扣问题:
以前,进项税直接勾选认证;
现在,必须先做“关联确认”,才能抵扣。
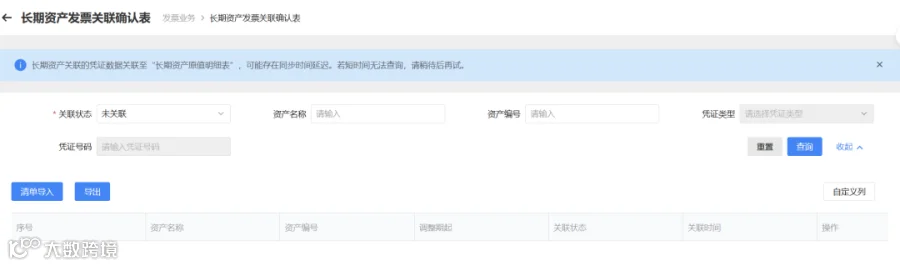
税务局这样调整有没有依据?
答案是肯定的,根据《长期资产进项税额抵扣暂行办法》新规,对长期资产进项税抵扣规则重新调整。

关于长期资产抵扣规则,有四大要点必须搞清楚!
一、什么是长期资产?
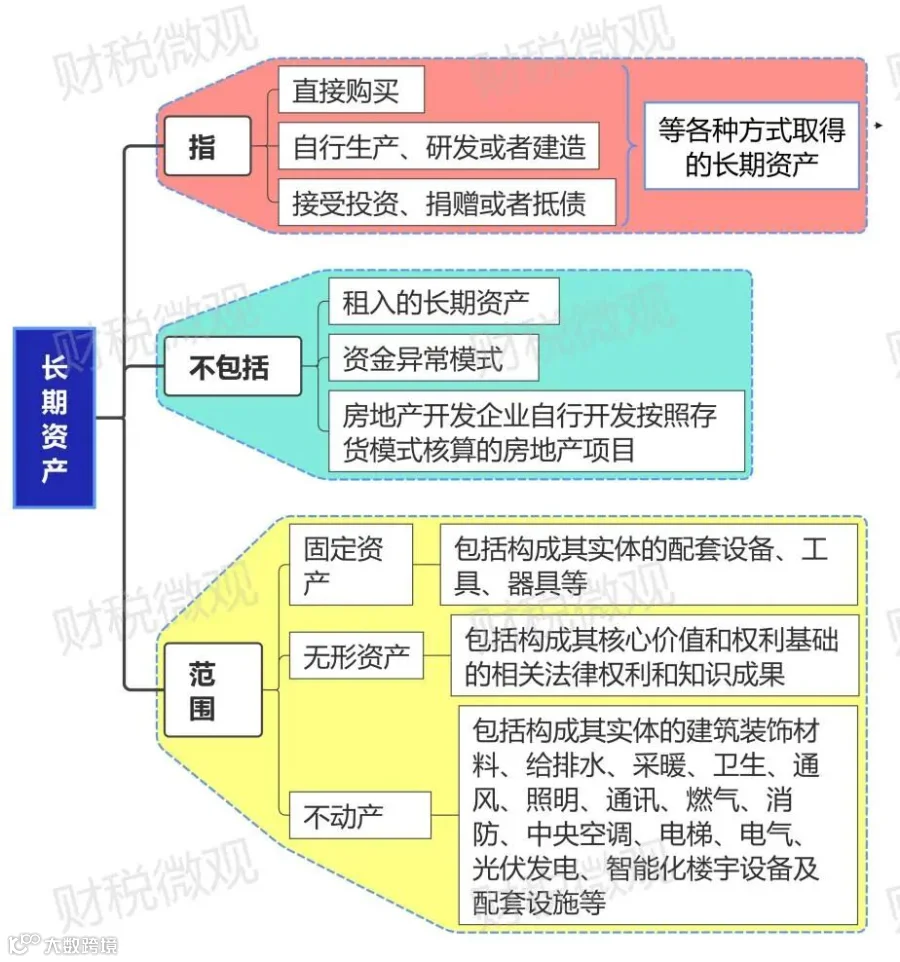
二、适用对象
只有一般纳税人并且一般计税才需要做关联确认。
三、关联确认抵扣时点
发票开具时间是2026年1月1日之前的长期资产,在2026年1月1日抵扣进项也需要关联确认。
四、四步搞定关联确认
长期资产关联确认的顺序直接按照这个来!
第一步:在电子税务局税务数字账户先勾选认证发票
第二步:录入长期资产进项税额台账,需要准备好长期资产的名称、原值、编号、用途等资料。

(注意:单项资产500万以上,还要填长期资产混合用途确认表)
第三步:填写长期资产发票关联确认表,系统会自动带出台账里的资产明细,点击关联凭证就可以了。
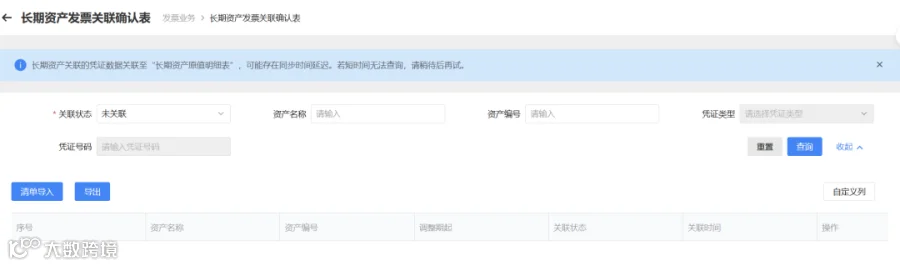
第四步:最后回到长期资产进项税额台账,补充录入对应资产原值,搞定!
长期资产关联确认,说白了,就是税务局帮你强制建立了台账,把长期资产的信息都搬到线上,让税务局能实时看到你每一笔大额资产的抵扣和转出情况,把你摸得一清二楚!
02
税务局为啥要关联确认?
很多人不理解,为什么税务局要对长期资产抵扣搞这么个“先关联、后抵扣”的操作?
其主要原因是:税务大数据分析的需要。
以前,企业在申报增值税时,进项税抵扣填写的是所有勾选认证的进项票总额。税务局的大数据系统在分析企业税负时,比如某行业的平均税负是5%,某公司税负只有2%,系统就会自动推送风险预警,提示这家公司税负明显偏低,可能存在少缴增值税的情况。
这个时候可能就需要企业来解释,实际情况可能是,这家公司当年买了一台大型设备,或者买了房产,抵扣了一大笔固定资产进项税,如果把这块进项调整回来,实际税负是和行业税负差不多的,并不存在风险问题。
税务局的大数据分析,经常被固定资产等大额进项税“干扰”,没办法直接来明确判断企业的真实税负水平。
现在利用电子税务局的长期资产抵扣关联确认的操作,目的就是:让税务局对企业税负的判断更精准,让大数据分析不再被大额固定资产进项“带偏”。同时,这也可以防范虚开发票、发票与实物资产不符等问题。
03
长期资产如何管理?
值得好好思考!
长期资产关联确认不仅仅是一个操作步骤,实操中,可能会遇到很多不按套路出牌的场景,比如:
1、一项资产开了多张发票
一台设备分几次开票,关联确认时就要把多张发票逐一关联到同一资产上。
2、一项资产的发票分几个月开完
发票分几个月陆续开来,什么时候做关联确认?若等票齐了再一次性处理,会造成抵扣滞后,资金被占用。
3、一张发票对应多项资产
若一张发票上开了多项资产,要把每项金额、税额拆分出来,分别对应到每一项资产的台账上,再分别做关联确认。
4、原值大于500万元且混合用途的资产
资产既用于一般计税项目,又用于简易计税或免税项目,属于混用资产。
按照政策,关联确认抵扣后,要建立专项台账,在折旧期间每年计算并转出不得抵扣的进项税额。这意味着每个月除了折旧,还要多算一笔转出账,而且一算就是好几年。
总的来说,这个政策出发点是好的,税务局要做精细化管理,让大数据分析的更精准,但对会计来说,工作量确实增加了很多,会计同行们,你们准备好了吗?
END
税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
税务局退钱了!3月31日截止!
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?