


01
光有发票就报销,
被税务稽查!
案例1:
该企业在核算成本和收入时,后附只有一张发票和银行回单,无其他能证明业务真实发生的原始凭证如协议等支撑材料。

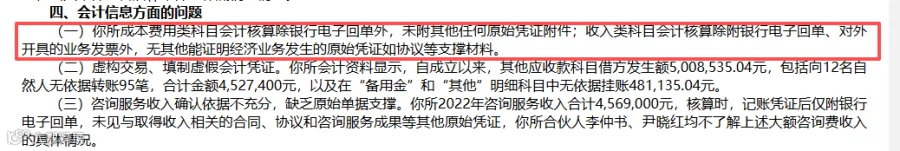
最终,该企业警告+没收违法所得+高额罚款+吊销执业许可。税务局明确:所有没有支撑材料的费用,一律不得税前扣除。
案例2:
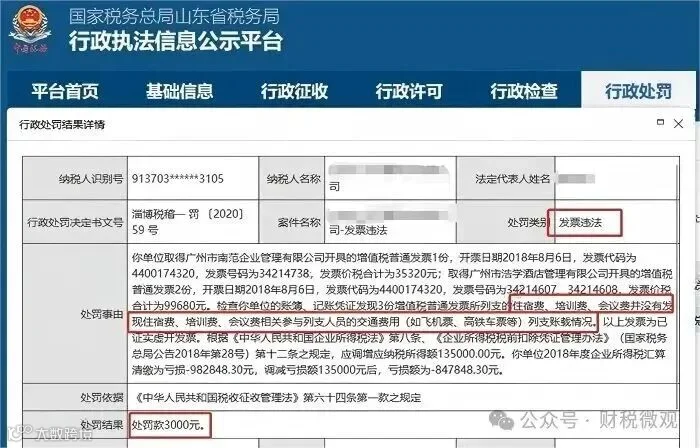
某企业因账上列支的住宿费、培训费、会议费等只附一张发票,没有其他资料证明业务真实性,最终被定性为虚开发票。
案例3:
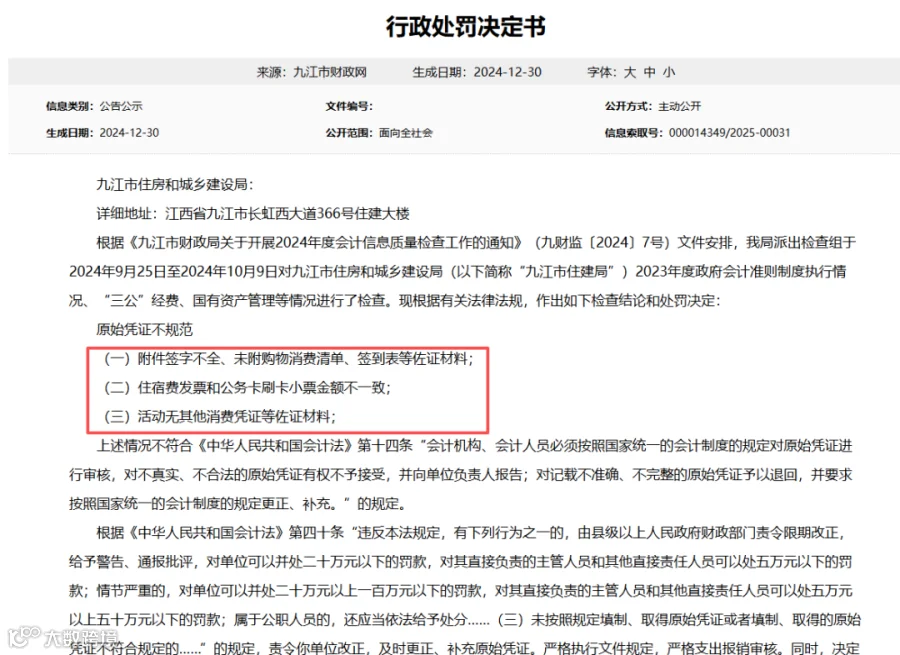
这家企业报销的住宿费、活动费,也只是放几张发票,附件原始凭证不规范,没办法证明业务真实性。最终,责令企业限期整改,外加罚款6000元。
为啥不能只付一张发票?
其实很好理解,若企业费用报销只有一张发票,根本经不起推敲~
因为只有发票无法证明业务真实发生、费用的合理性且与公司经营相关,这种情况极易被认定为虚开发票。
02
费用报销到底该怎么审?
才能躲开税务风险
审核费用发票的关键,就记住三个字:证据链。尤其是以下几点:
1、发票开的对
首先要确保发票是业务真实的情况下开具,且开票全票面要素与实际业务一致。
2、要有佐证材料
这是最关键的一步。比如,
报销差旅费,得有出差申请单、往返交通凭证、住宿水单、支付记录等。
报销会议费,有会议通知、议程、签到表、现场照片、场地租赁合同等。
报销采购费用,采购合同、入库单、验收单、付款审批单等。
主要是附能证明业务真实性的佐证资料。
3、金额要对得上
发票金额、刷卡小票金额、审批单上的申请金额,这三者必须一致。如果有差异,必须有合理的解释和补充说明。
4、完善的审批流程
看看报销单上该签字的领导都签了没,经手人、验收人、审批人不能是同一个人等。
只要上述4点没问题,即使税务局来查,咱也能有理有据地说清楚:这钱花在哪、为什么花、谁批准的,清清楚楚。
附:8种费用不能只附一张发票入账

04
注意了!
这5种情形最容易被定性为虚开
最后,给大家提个醒,这5种情况是虚开发票的重灾区,务必注意:
1、找发票、替票
企业正常的费用支出没有发票,就找别的发票来抵,注意了,这种情况一查一个准。
2、大额办公用品发票
这项也是税局喜欢查的费用科目之一。
比如,一张发票开好几万的办公用品,后面没有清单,也没有领用记录。
3、大额的会议费发票
企业账面上有大额的会议费列支,没有会议议程、没有参会人员签到、没有场地照片、甚至没有会议总结。
4、咨询费、服务费金额巨大
很多企业动不动一年几十万、上百万的咨询费发票,没有咨询报告、服务记录、成果验收单等,你这啥都没有,税务局不查你查谁。
5、住宿费等差旅费异常
实务中,不少企业会将老板或员工个人消费的餐费、住宿费、旅游费等发票,放在公司账上报销。一旦被查,你又解释不清楚的,很容易引发稽查人员对业务真实性的质疑。
税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?