劳务派遣,开始整顿了!这5种行为将被严监管!
 财税微观
深圳某公司在账面上列支了巨额劳务费,并与一家人力资源公司签订了劳务派遣合同 。
经查,该公司通过人力资源公司中转,把本应作为工资发放给员工的收入,伪装成劳务费列支,从而偷逃个税。
公司虽提供合同、发票和转账记录,但财务与人力部门对所谓劳务项目的具体内容、人员安排、工作成果等无法清晰说明,引起稽查人员怀疑。
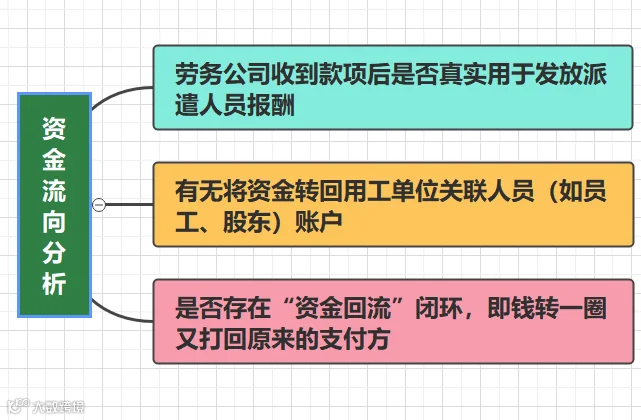
稽查人员前往开票方,也就是去人力资源公司进行调取银行流水,发现实际资金流向有问题,人力资源公司收到货款后,又随后把款转给了5个私人银行账户 。
经查,这5人根本就是该公司的在职员工,而非外部派遣人员。
通过将银行流水、公司工资表、个税申报表三方数据交叉比对,确认这些收款人本就是公司雇员,所谓的劳务派遣,实质是虚构的交易,其目的就是为了偷逃个税。
最终,该公司补扣个税1600多万元+罚款800多万元,两项合计高达2400多万元。
稽查人员不仅看有无合同,更关注合同内容是否合理,比如:
2、工作地点、管理方式、考核主体是否与用工单位一致。
3、是否存在假派遣、真用工,即人员实际由用工单位直接管理、指挥。
1、用工单位申报的工资薪金所得人数、金额,与劳务费发票金额是否匹配。
3、同一人员在两家以上单位申报收入,是否存在重复列支成本。
稽查人员会结合行业特点、企业规模、用工模式等进行合理性分析,比如:
1、企业突然出现大额劳务费支出,是否符合经营常态。
2、劳务公司是否具备实际经营能力,比如人员社保缴纳记录、实际办公地址等。
3、是否存在同一劳务公司为多家关联企业开票等异常情况。
随着金税四期的全面落地,税务与银行、海关、人社、公安、外汇管理局、市场监管、第三方支付平台等多部门数据共享,企业违法操作的空间已经越来越小了。
另外,税务稽查也不只是看发票和合同,更关注的是交易实质与资金闭环,一旦有异常点,一查一个准~
结合近年稽查案例与政策动向,以下5类监管红线,值得企业特别注意:

![]()
又一特大虚开发票案,主犯获刑12年!这些操作=引火上身
增值税,降了!2026年起,这些情形不用交增值税了
京东天猫卖货3.6亿,仅申报27万收入,税局出手了
整顿“开票经济”!全国一大批“差额普票”被税务稽查
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?