税务总局:这三种常见的开票行为,均属于“虚开发票”!
 财税微观
最近,国家税务总局再次明确强调了三种常见的开票行为均属于虚开发票,这可不是小事,一旦被认定,轻则补税罚款,重则涉及刑事责任。
今天,阿青就掰开揉碎了给大家讲讲,哪三种开票行为属于“虚开发票” ?
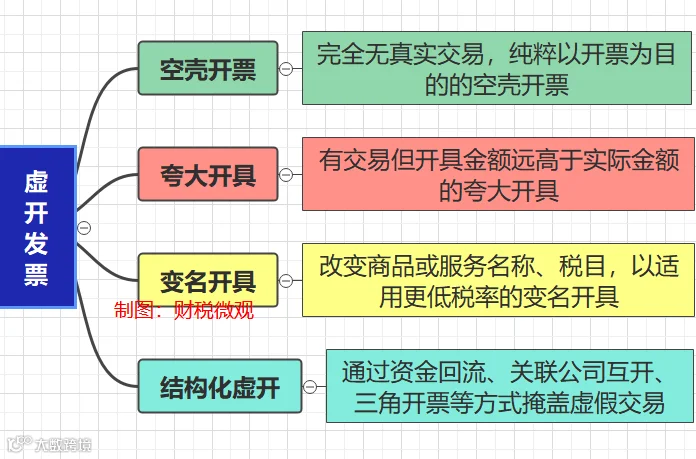
第一种:为他人、为自己开具与实际经营业务情况不符的发票,属于虚开发票。
这第一种情况,听起来似乎有点绕,但实际上非常常见。
简单来说,就是你( 销售方 )开的发票上的内容,跟实际发生的业务对不上号。
现在税务稽查手段越来越智能,通过大数据比对,很容易发现异常。一旦被查实,不但补税+滞纳金+罚款,达到一定标准还可能被移送司法机关。
故,企业开发票必须基于真实、准确的业务来开具,品名、金额、数量、单价必须与实际一致。
第二种:让他人为自己开具与实际经营业务情况不符的发票,属于虚开发票。
第一 种情形属于销售方主动虚开,这第二种情况,则属于主动索取虚开发票。
企业为了达到某些目的, 购货方要求开具内容或金额不实的发票。
很多企业有个误区,认为发票是别人开的,我只是收票方,责任应该主要在开票方。
在税务和司法实践中,让他人为自己虚开,同样属于虚开发票行为,接收方要承担相应的法律责任。
一旦被查,同样面临补税、罚款、滞纳金,如果查明是恶意取得、数额巨大 的,相应的责任人也会被追究刑事责任。
提醒:企业在采购时,一定要与正规供应商合作,确保资金流、发票流、货物流 ( 服务流 )三流一致。
第三 种:介绍他人开具与实际经营业务情况不符的发票,属于虚开发票。
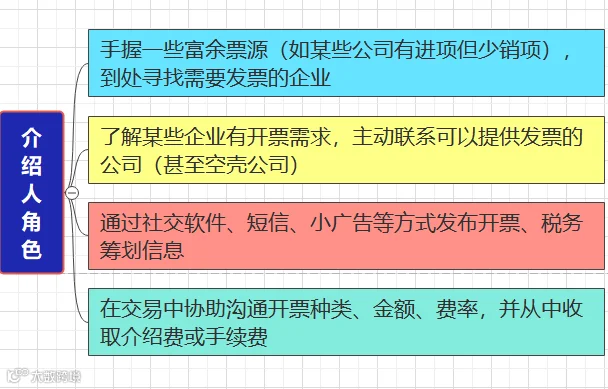
这第三种行为,可以理解为虚开发票的中介。自己既不是开票方,也不是受票方,但在中间牵线搭桥,让原本没有真实业务的双方,完成了虚开发票的行为。
其实也好理解,因为没有这些中介,很多虚开案件可能就不会发生。
故,刑法和相关司法解释明确将“介绍他人虚开”列为虚开发票的行为之一,与直接虚开者同罪论处。
建议:财税行业从业者、企业相关人员,务必洁身自好,绝对不能从事或参与任何形式的介绍虚开发票活动。 千万不要以为只是介绍认识,没有直接经手就没事。
中央怒批税务与海关数据未打通导致726亿税费损失后:已处理862人,海关新增20多项数据共享!
一人兼任多家公司财务、办税员的,税局下发通知:立即整改!
2026税务严查已启动!今天起,这9种行为要小心了
我叫增值税,我又变了!2026年起,这是我全新的进项抵扣方式!
又一特大虚开发票案,主犯获刑12年!这些操作=引火上身
增值税,降了!2026年起,这些情形不用交增值税了
京东天猫卖货3.6亿,仅申报27万收入,税局出手了
整顿“开票经济”!全国一大批“差额普票”被税务稽查
我叫增值税,我变了!2026年1月1日起正式执行!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!