


01
电子税务局升级!
新的风险预警出现了!
近期,不少财务发现,电子税务局又悄悄升级了。
这次主要改变了长期资产进项税抵扣方式:必须先做“关联确认”,让发票与具体的固定资产、无形资产或者不动产挂钩,才能正常抵扣。

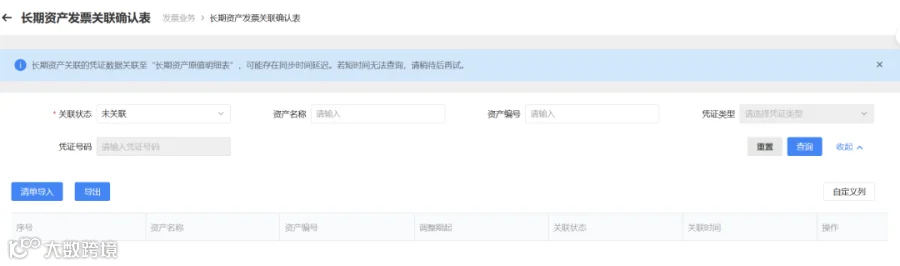
这一变化,看似是进项税抵扣实操变化,实质上是大数据监管的升级。
增值税税负率预警:若企业税负率低于行业税负率70%时,系统会预警。
如企业购进大额固定资产或无形资产时,会造成企业税负偏低,但这种情况本身就是合理。
以前的大数据系统分不清这种合理拉低和真实少缴,只能一股脑推送风险预警。
但现在,税局只需剔除掉长期资产抵扣项,就能准确分析企业是否异常。
02
收入相关的风险预警
收入方面的风险预警,主要有以下几个:
1、两税收入比对不一致
这里所说的两税收入,指的是增值税申报收入与企业所得税申报收入。
若两者差异超过30%,或差异金额大于100万元,极可能会触发预警。
2、企业所得税预缴申报和汇算清缴申报比对不一致
按理说,企业所得税预缴申报的收入应该跟企业所得税汇算清缴的收入一致。即使不一样,差距也很小。
预警值:若预缴收入<汇算清缴收入70%,会触发预警。
3、未开票收入风险预警
若企业长期存在大额的未开票收入,也会引起税局的重点关注。
03
成本费用相关的预警
成本费用这块,税务局重点关注的是:有没有多列?有没有虚列?常见的预警指标:
1、成本费用率异常
成本费用率,是指成本费用占收入的比重,若成本费用率波动超过15%,或者超过同行业平均水平的20%以上,会引起关注。
税务局会怀疑企业存在虚增成本、多结转成本的风险。
2、大额费用与行业水平偏离过大
比如咨询费、会议费、差旅费等,这些费用是税局查的比较多的。
若你所在的行业,这些费用平均占比也就5%,但你家却占15%以上,很容易会被系统判定为异常。
3、工资个税社保比对异常
主要会从3方面比对:
①社保申报人数与工资个税申报人数比对;
②社保申报基数与工资个税申报收入额比对;
③工资个税申报收入额与企业所得税预缴申报--职工薪酬实发数比对。
若上述3项比对异常,税务局会怀疑企业存在少交社保、个税、企业所得税的风险。
04
纳税申报预警
1、长期零申报风险
若企业长期零申报,系统会重点关注。
长期,一般是指连续超6个月;
零申报是指增值税、企业所得税、个人所得税申报收入为零。
2、长亏不倒
企业连续3年存在大额亏损,且一直活得好好的,税务局会怀疑企业存在偷逃税的风险。
END
税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
税务局退钱了!3月31日截止!
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?