


01
未开票收入申报被罚?
某公司因未开具发票,申报了“未开票收入”,被税务局罚款5000元。

为此,该公司咨询了12366答疑平台。
相信不少人都会有这样的疑惑:虽然收入没有开票,但是我申报纳税了,又没偷逃税,税务局为啥还要罚我?
其实,税务局罚款是有依据的,根据《发票管理办法》相关规定,企业应当开具而未开具发票的,由税务局责令改正,可以处1万以下的罚款。
实务中,说实话,因为这样被处罚的案例是极少的,一般情况下,只要你申报纳税了,税务局是不会较这个真的。
但,未开票收入确实有很大的风险,处理不当,可能会引来税局稽查。
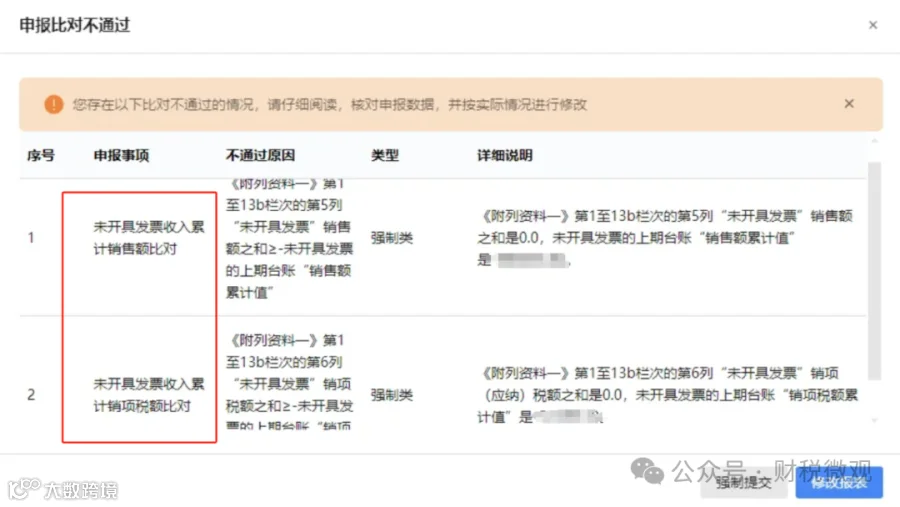
那什么是未开票收入?未开票收入如何做账务处理?如何申报纳税?
02
什么是未开票收入?
未开票收入,大白话就是公司已经卖完货、或者已经提供完服务并且收到款项了,但因为客户不要发票或种种原因,没有向购买方开具发票的收入。
常见的场景:
个人消费者未索要发票,像搞餐饮和零售的;
预付卡销售、预收租金;
视同销售行为,如公司给员工发放自产福利品。
注意:
1、虽然没有开票,但根据《增值税暂行条例》规定,增值税纳税义务发生时间为收讫款项或取得销售凭据的当天。
也就是说,钱到账了就得交税,和开不开票无关!
2、根据《税收征管法》规定,通过个人账户收款、两套账隐匿收入,属于虚假申报偷税,罚款可达少缴税款的5倍。
大白话解释:若未开票收入没有纳税申报,属于偷税。
03
未开票收入如何入账?
错误的做法:
未开票收入,直接挂“其他应付款”或直接不入账,这样会触发税务预警!
正确的做法:
1、公司销售货物,客户不要票
借:银行存款
贷:主营业务收入—未开票收入
应交税费—应交增值税(销项税额)
2、若后期客户要发票
借:主营业务收入—未开票收入
贷:主营业务收入—XX公司
注意:企业要留存相关的证据链资料,包括但不限于合同、收款凭证、运输单、出入库记录等。
04
未开票收入申报流程
纳税申报底层逻辑:
增值税申报表收入 = 开票收入 + 未开票收入 + 稽查补收入
一、一般纳税人
确认收入时,填入《增值税附表一》第5、6列“未开具发票”栏次。
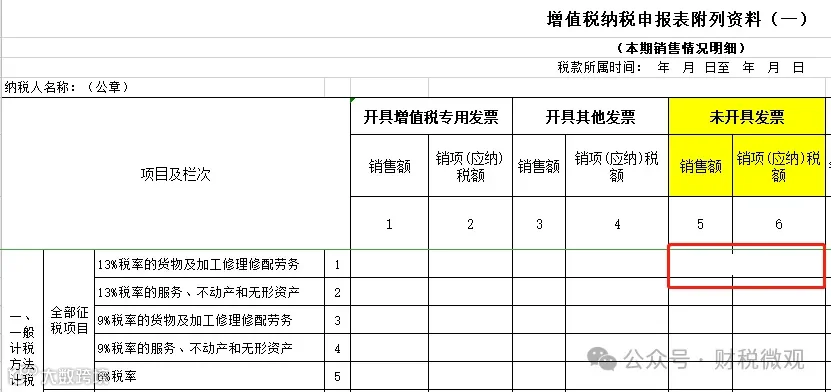
后期补开发票时,在开票月份同步操作:
1、“开具发票”栏填正数;
2、“未开具发票”栏填等额负数。
注意,负数申报会系统预警,这时需带销售合同、前期记账凭证、补开发票等资料至大厅审核申报。
二、小规模纳税人
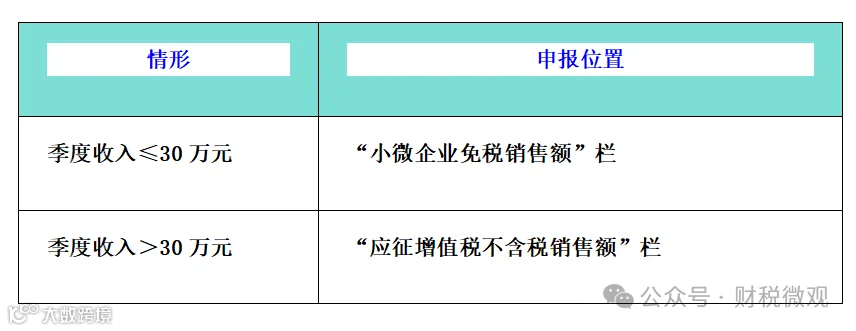
根据相关税法规定,小规模纳税人季度销售额不超过30万,免征增值税。
故,未开票收入申报如下图所示:
风险提示:
1、隐匿收入重罚
通过私户收款、两套账隐匿未开票收入,按偷税处以 0.5~5倍罚款。
2、超期申报成本
滞纳金=补税款×0.05%×滞纳天数,比如100万税款逾期一年=18万滞纳金。

END
专为财税微观粉丝搭建的专属交流圈子,希望持续为大家输出价值、共同成长。
想要一起学习提升的财务朋友,点击图片即可加入。

企业税负率异常被稽查!金税四期下,税负率多少才正常