最近,看到一则上市公司发布的公告:旗下全资子公司,因几年前的财政补贴处理不当,被税务局要求补税罚款。
这也所有企业提个醒:收到的财政补贴,财税处理稍有不慎,就是一颗大雷。
01
巨额财政补贴被查了
该全资全资子公司被税务局连发两书:
《税务处理决定书》(晋中税稽一局处[2026]92 号)
《税务行政处罚决定书》(晋中税稽一局罚[2026]26号)
一、案件概况
2018年9月,他们收到政府一笔产业扶持奖补资金2.76亿元,用于汽车文化小镇项目建设。
次日,企业就把它以借款形式转给了自己的全资子公司。
经税务稽查,这笔补贴不符合不征税收入条件,需要调增2018年应纳税所得额,补缴企业所得税6762万多元。
二、为什么不符合?
税务局给出的理由很清晰:这笔奖补资金只有政府拨付文件,没有专门的资金管理办法,企业也没做到专款专用,故不应该按照不征税收入。
除了这笔大额补贴,企业还存在两大问题:
1、把巨额资金无偿借给子公司,没按集团内“统借统还”的免税政策做好公示,被视同贷款服务要求补缴增值税;已过了三年追征期,税款不再追征。
2、签了上亿元的建设施工合同,未按规定缴印花税3.11万。
三、处罚结果
财政补贴处理不符合规定,被定性为偷税!但因为违法行为发生在2018年,到2026年发现时已超过5年追罚期,不再给予行政处罚。
1、企业所得税:应补缴6762.37万元。
2、印花税:因为发生在2021年,还在五年内,补税3.11万元+50%罚款1.5万元。
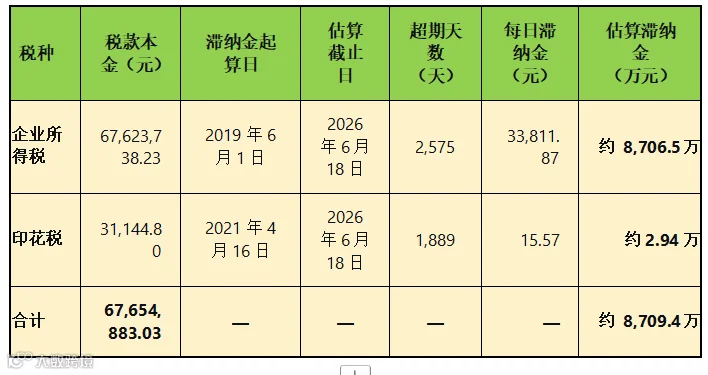
3、滞纳金:从2018年算起到现在,按日万分之五计算。
虽然公告中并未说明滞纳金的具体金额,但是粗略算一下也是天文数字。
02
企业收到财政补贴,
到底该怎么处理?
企业收到财政补贴后,增值税和企业所得税到底该如何处理?
1、增值税
根据税务总局公告2019年第45号相关规定,
财政补贴要不要交增值税,关键要看:这笔钱跟你的销售行为有没有挂钩。
如果你的补贴是跟销售数量、销售额直接挂钩的,那就属于价外费用,要按销售货物或服务的税率交增值税。
但如果补贴只是跟你的项目投资、固定资产建设、研发活动等资产属性挂钩的,不跟销售行为直接挂钩的,不用交增值税。
2、企业所得税
根据财税〔2011〕70号相关规定,同时满足以下3个条件,可以作为不征税收,在计算应纳税所得额时从收入总额中减掉。
但注意,不征税收入不是免税收入,它对应的支出也不能在税前扣除。
如果补贴不满足不征税条件,那就老老实实计入当年的营业外收入或其他收益,正常缴纳企业所得税。
提醒:补贴收入是在实际收到钱的年度确认收入,不是按项目进度,也不是按发票时间。
END
财务人成长平台: