现在是“以数治税”,大数据给企业做了精准画像,你所有涉税数据的异常,系统会自动预警。一旦指标异常,税务机关就可能找上门。
以下5类是税局最常关注的预警指标,你一定要知道。
01
发票类预警
发票是税务管理的重中之重,很容易被盯上。
1、深夜开票
若经常在晚上10点到凌晨6点这个时间段集中开票,会触发预警。
2、月末、季末突击开票
一到月底、季度末最后三天,开票量突然暴增300%以上,这时候税务会怀疑企业在人为的调节税负、控制收入确认时间。
特别是小规模纳税人,开票额卡在免征点30万附近的,是重点监控对象。
3、月初集中红冲
每月1-3号,集中红冲上个月的发票,会被怀疑是人为调节税款所属期。尤其是,红冲发票占比超过15%,或者连续3个月红冲同一客户的发票。
4、红字发票占比过高
如果红字发票的开具数量或金额,连续6个月占总开票量的30%以上,会触发预警。
02
往来类预警
财务报表中的往来科目,也是税务局最爱翻的旧账。
1、其他应收款异常
预警指标:其他应收款余额比应收账款还大,或者占总资产比例超过20%
税务局会怀疑有股东借款未还(涉及20%分红个税)、隐匿收入或虚开发票资金回流。
2、预收账款占比过高
预警指标:预收账款余额占全年营业收入的比重超过20%
若此指标异常,税务局会怀疑企业存在延迟纳税等问题。
3、应付账款异常增长
预警指标:当年新增的应付账款大于营业收入的80%
03
收入类预警
1、“两税”收入比对异常
增值税销售额和企业所得税的营业收入,两者差异超过10%就会预警。
税务局会怀疑企业存在隐匿收入、少计或延迟确认收入的问题。
2、存货与收入严重脱节
预警指标:(期末存货-当年收入)÷ 当年收入 > 50%
这个指标异常,说明企业库存很大,但收入却没跟上。
税务局会怀疑企业已经卖了货,但就是隐匿收入不纳税申报。
04
工资、个税、社保联动预警
随着社保入税和信息共享,工资、个税、社保这三者的数据联动分析越来越精准。
1、工资与社保基数不匹配
工资个税申报数据与社保申报数据比对,若两者申报差异较大,也会引起预警。
2、长期零申报或工资额极低
公司有正常经营,但个税申报长期为零或按最低标准,明显不合常理,会被标记为高风险。
3、工资“两税”比对异常
企业所得税申报的工资薪金总额,和个税系统里申报的工资收入,两者差异过大,会直接触发预警。
05
税负率预警
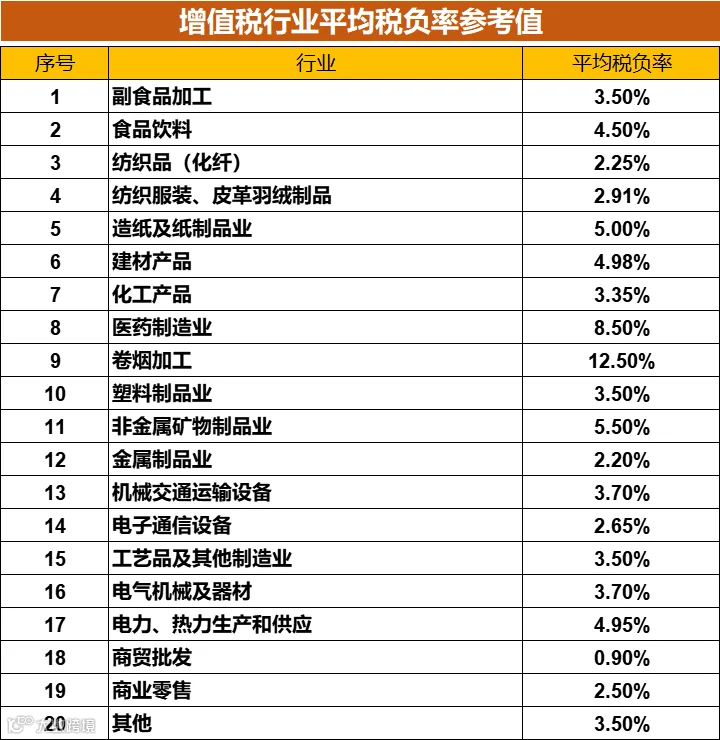
一、增值税税负率
计算公式:增值税税负率=(当期实际应纳增值税额÷当期应税销售收入) × 100%
当企业的增值税税负率长期低于行业税负率70%,会引起重点关注。
二、企业所得税税负率
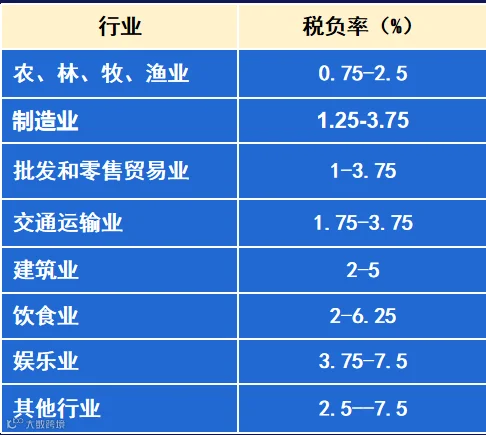
计算公式:企业所得税税负率=(当期实际应纳企业所得税额÷当期应税销售收入)×100%
当企业所得税税负率远低于行业预警值70%,税务局会怀疑企业存在隐匿收入、虚列成本等问题。