


01
虚开发票12万份!
主犯被判15年!
我们先来看一个真实的案例:
贵州某方石油工业有限公司,在没有真实交易的情况下,对外开具发票,然后把发票当成商品卖给有需要的企业。
经查,主犯黄某某等人控制空壳公司,累计对外虚开发票12万余份,开票金额高达数十亿元。
2026年3月,贵阳市人民法院作出判决:
1、黄某某因虚开发票罪,被判有期徒刑15年,并处罚金50万元。
2、其余12名从犯也分别获刑3到10年不等,并被处以罚金。
虚开发票涉及刑事责任,具体分两种情况:
1、虚开增值税专用发票罪
最高可判无期徒刑,并处没收财产。
虚开税款数额10万元以上属“数额较大”,判3-10年;
50万元以上属“数额巨大”,判10年以上至无期。
2、虚开发票罪(普通发票)
最高可判7年有期徒刑,并处罚金。
票面金额50万元以上,或100份以上且金额30万元以上,即构成犯罪。
02
税务如查虚开?
现在的税务稽查,主要是靠 大数据+风险模型来稽查。
1、金税系统+大数据
金税四期,就是把税务局、银行、海关、公安、社保等部门的数据全部打通。
比如,你公司的对公账户进了多少钱,开了多少票,报了多少税,甚至老板和财务的个人账户大额流水,在金税系统面前几乎是透明的。
系统设定上百个风险指标,一旦触发,直接预警,然后把企业列入重点监控名单。
2、盯“发票流、资金流、物流”三流
税务检查虚开,核心就是查三流是否一致。
比如,你只有发票流、资金流,却没有任何运输费、过路费、仓储费的进项发票,这叫物流缺失。这种很容易被判定为虚开发票。
3、上下游企业牵连
上游的空壳公司暴雷后,税务局会通过电子底账系统,将该公司开出的所有发票进行穿透式分析,把所有受票企业全部列出来。
然后,向这些企业注册地的税务局发出协查函,进行逐一核实。
所以,只要上游出问题,下游买发票的绝对跑不掉,出事只是时间问题。
03
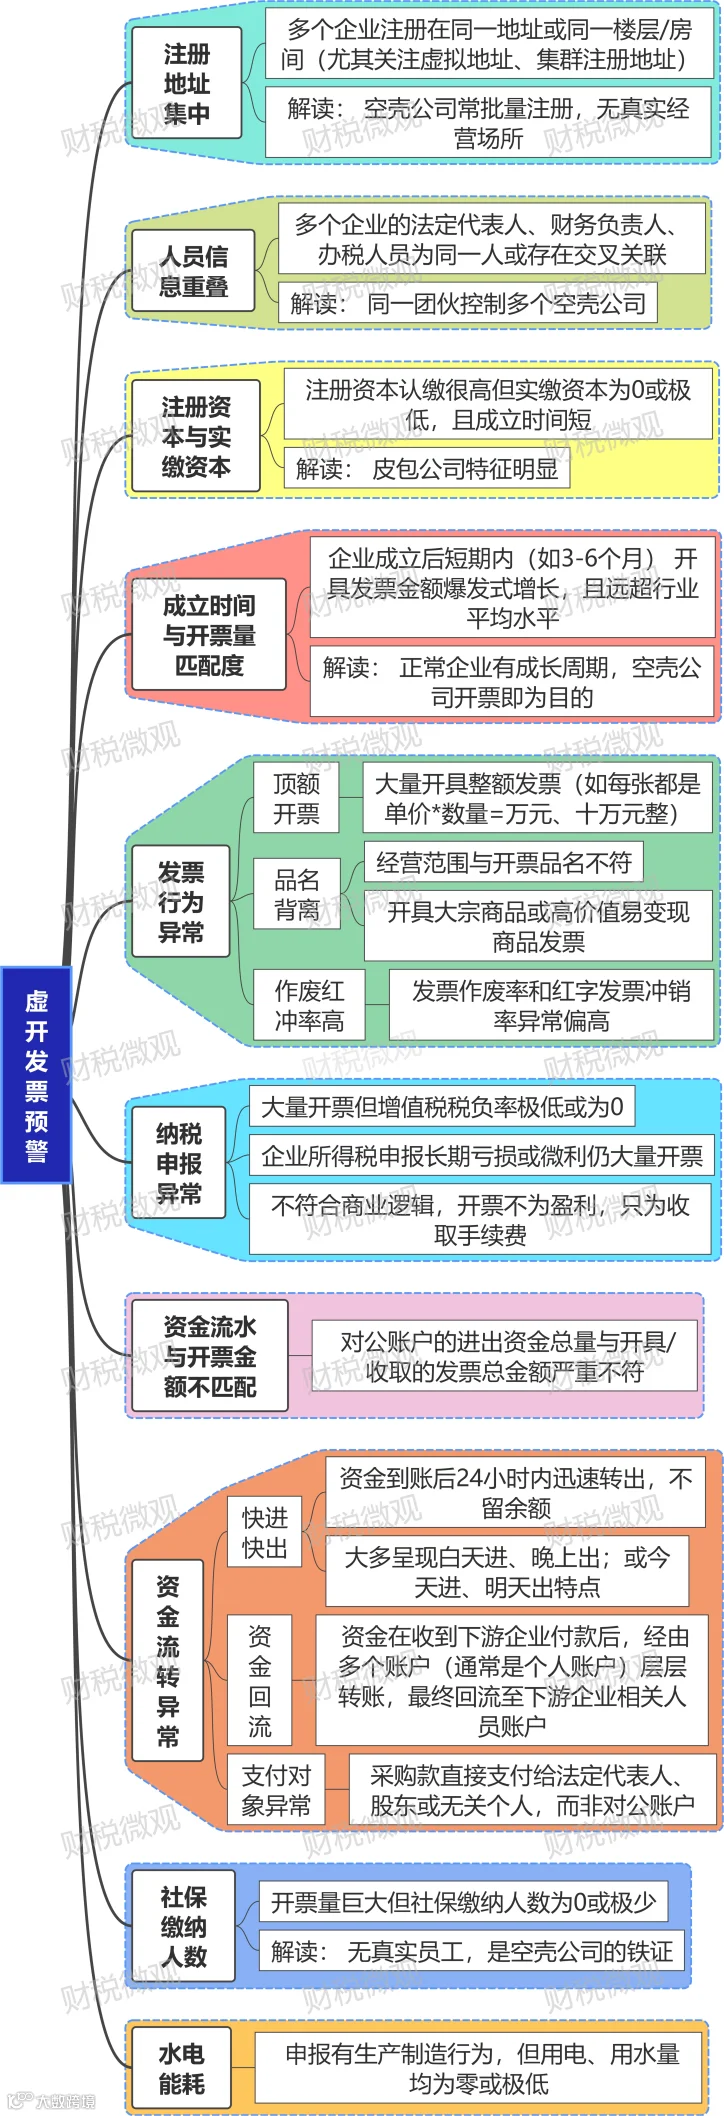
虚开发票预警模型
END
财会伴学成长知识库上线:
更多税务风险预警指标分析及合规应对方法,阿青都归结到搭建的【财会伴学知识库】中模块6-税务风险防控!
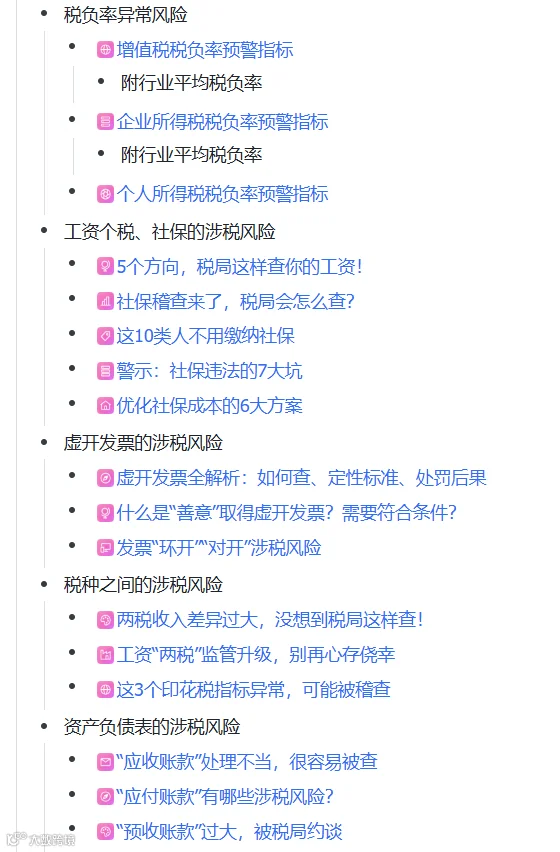
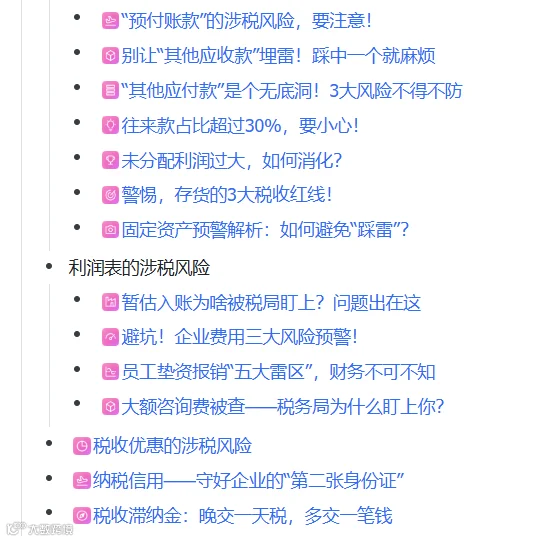
模块6详细目录大纲如下:

拒绝碎片化,带你建立完整的财务知识体系!
👇 点击下方卡片,直接解锁你的专属知识库(9大模块)+付费社群会员!