01
电子税务局出现风险预警!
最近,不少人在勾选进项发票时,发现发票风险等级提示疑点。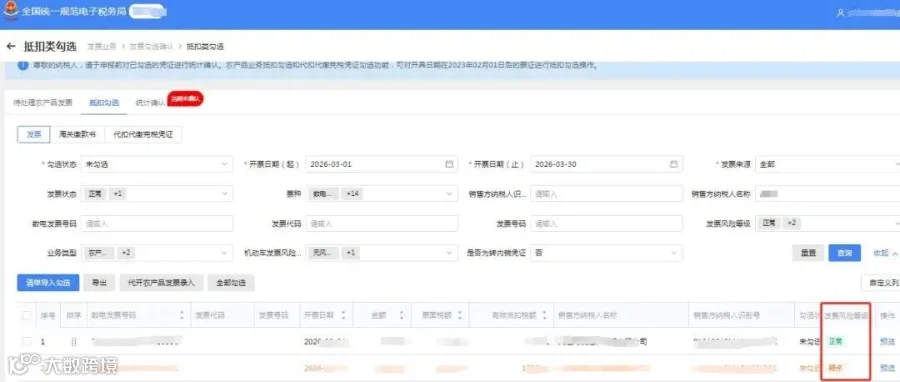
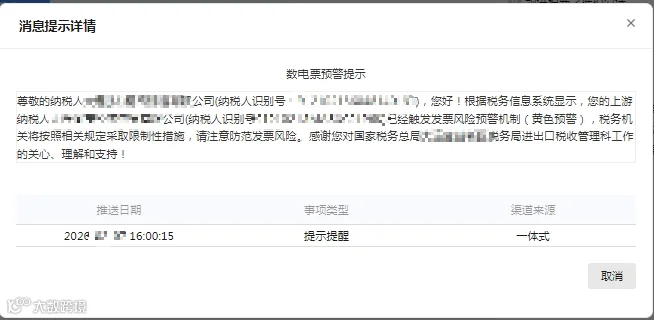
首先,我们需要搞明白,发票抵扣出现黄色预警,到底啥原因?
1、上游供应商被列为非正常户
比如,连续三个月未申报,或者失联了。系统会提示“上游企业存在涉税风险”,提醒您这笔进项可能无法抵扣,甚至要转出。
2、供应商开票行为触发虚开嫌疑
比如,短期内顶额开票、开票品名与经营范围严重不符,或者上下游关联交易过于集中。系统不直接认定虚开,但把风险等级标黄。
3、购销匹配度偏离正常值
比如,比如你是商贸企业,却突然大量取得建筑服务发票,系统会认为业务逻辑存疑,触发预警。
那遇到这种情况,财务人该怎么应对?
千万别干两件事:
一是,直接无视、照常勾选抵扣;
二是,吓得不敢勾选、白白损失进项税。
正确操作分四步:

记住一句话:预警是“提醒”,不是“判决”。但您必须主动去“消疑”,被动等待只会让风险从黄色升级为红色。
02
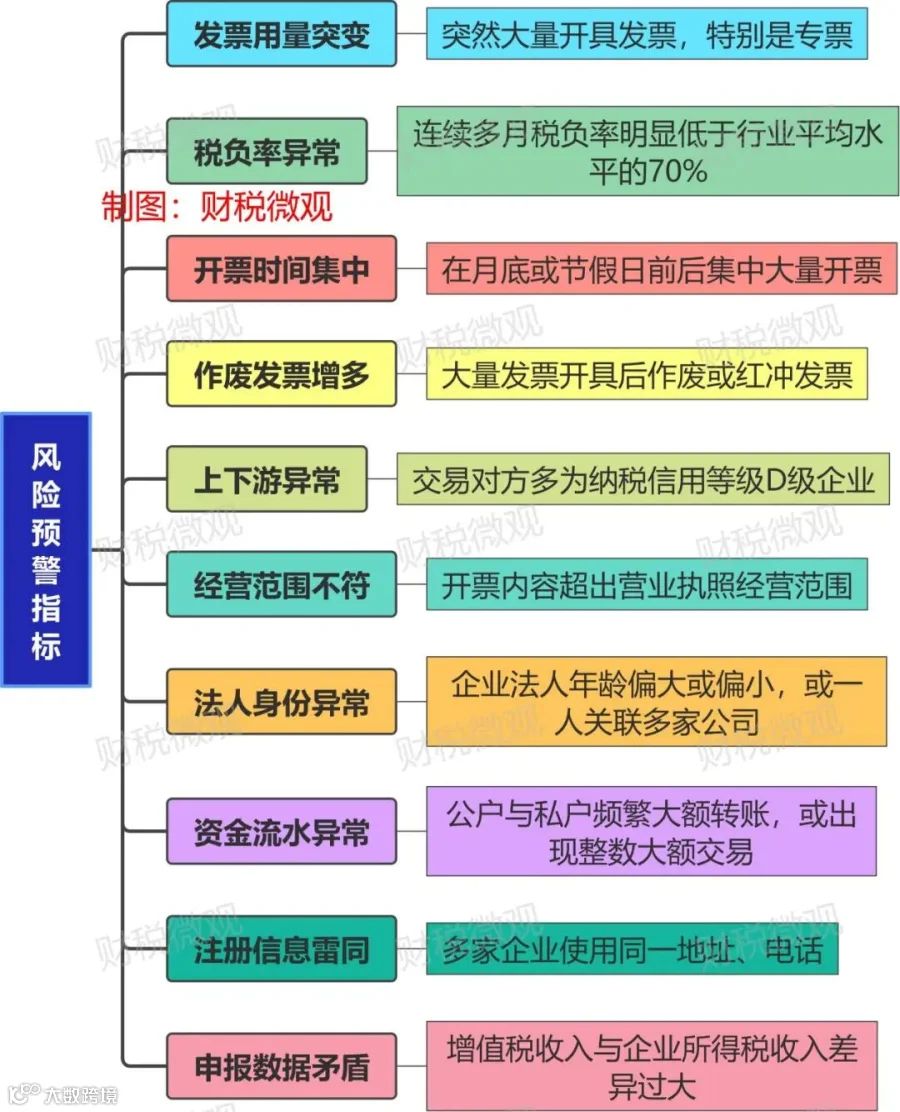
这7大预警指标,
你一定要知道!
一、收入类预警
系统会自动比对你申报的增值税销售额、企业所得税营业收入和财务报表的营业收入。若三者差异过大,尤其“未开票收入”栏次连续负数或大额正数,会触发预警。
二、工资、社保预警
系统会对个税申报、社保申报、企业所得税工资薪金申报进行比对,三者比对不符。税局会怀疑企业少缴社保、少缴个税、多列支成本的嫌疑。
比如,个税申报了20人,但社保只缴了5人,很明显存在异常。
三、其他应收款预警
根据财税【2003】158号文规定,股东长期借款,且年末未归还也没用于公司经营的,视同分红缴纳20%个税。
企业其他应收款余额过大,会引起税局重点关注。
预警指标:若当年新增的其他应收款/营业收入>80%
四、其他应付款预警
有些企业喜欢把无法支付的款项、甚至隐瞒的收入藏在“其他应付款”里,一挂就是三五年。
注意,若金税系统一旦发现该科目余额占流动负债比例异常,且账龄超过三年,就会预警。
建议:企业每季度梳理一次其他应付款明细,超过一年的主动核销或转收入。
五、税收优惠预警
这里主要警惕以下两类优惠:
1、小规模纳税人
季度销售额不超过30万,免增值税;
季度销售额超过30万元的,全额减按1%征收。
2、小型微利企业
符合小型微利企业的,企业所得税实际按5%缴纳。
判断条件如下:

六、虚开发票预警