


01
什么是“其他应收款”?
到底啥能往里装?
实务中,很多财务把“其他应收款”当成“万能垃圾筐”,只要不会做的分录,统统挂入这个科目。
这种做法,长期以往会造成其他应收款余额过大,进而引起税局关注。
那什么是“其他应收款”?
简单来说,其他应收款是指跟主业销售商品、提供劳务没直接关系的,那些临时的、零星的、往来的款项。
具体哪些项目可以挂这个科目呢?主要包括这几类:
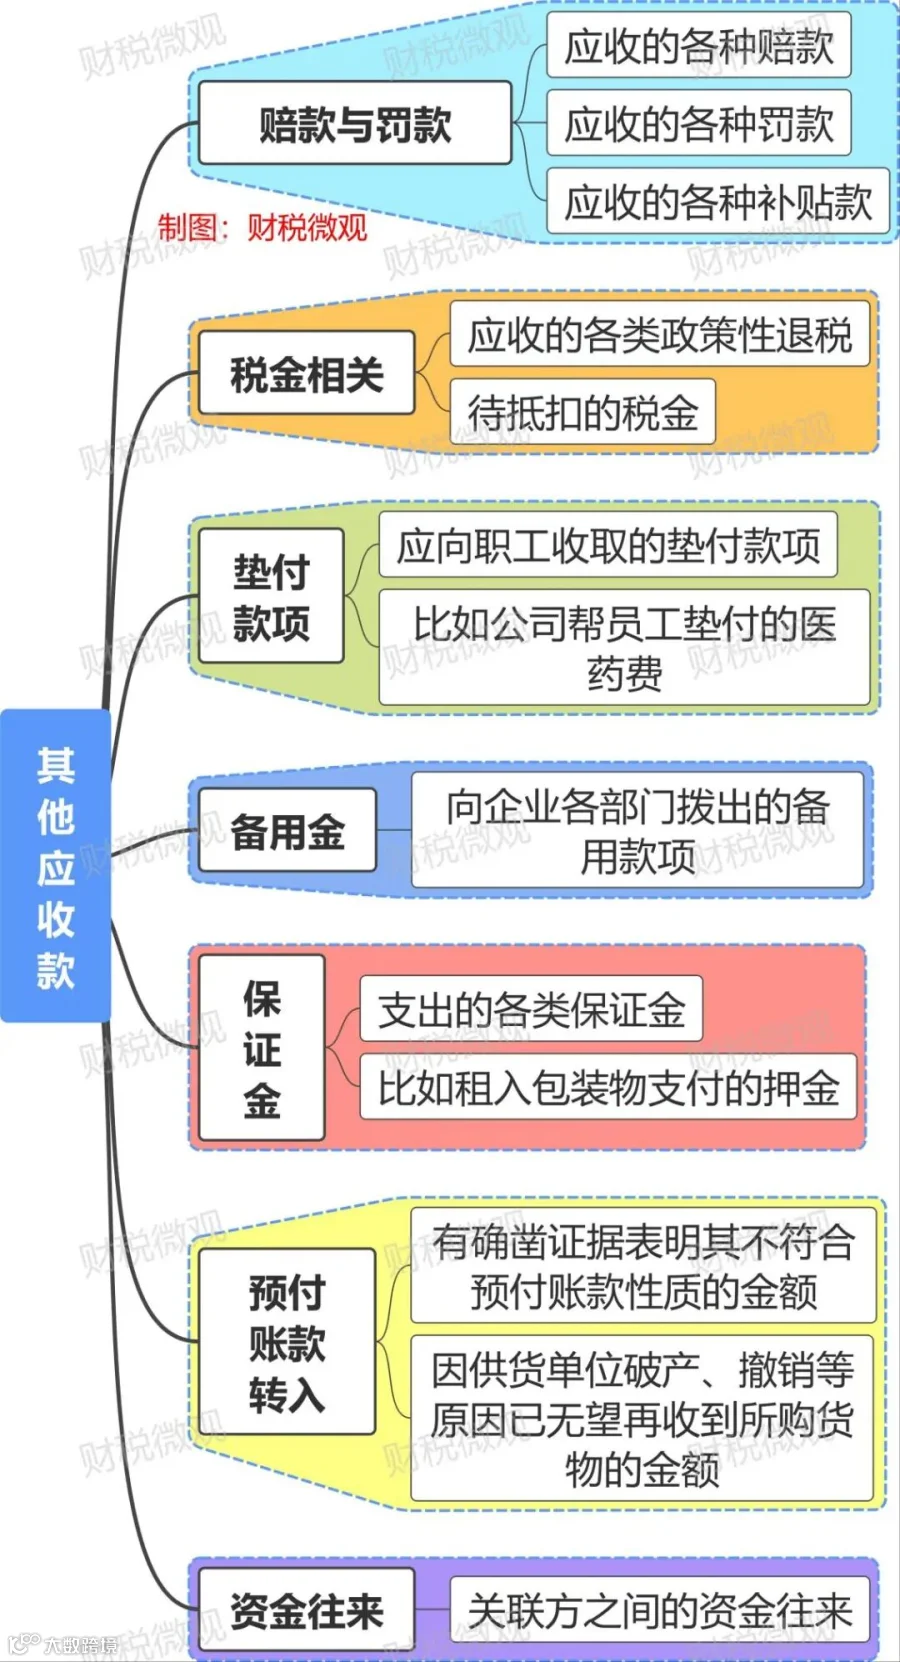
这里要注意了:股东或老板为了个人买房买车、家庭消费从公司拿走的钱,严格来说属于“其他应收款—股东借款”,但这正是税务上风险最高的地方!
02
其他应收款预警指标与风险点
其他应收款挂账太多、太久,会触发税务预警。一旦被提醒,轻则被税务要求写说明,重则面临补税罚款。
预警指标一:长期挂账金额大,且无正当理由
一般情况下,其他应收款余额占流动资产的比例>30%,会引起关注。
预警指标二:账龄结构异常,3年以上占比大
其他应收款账龄超过3年,也会引起重点核查。
其他应收款违规操作有哪些?
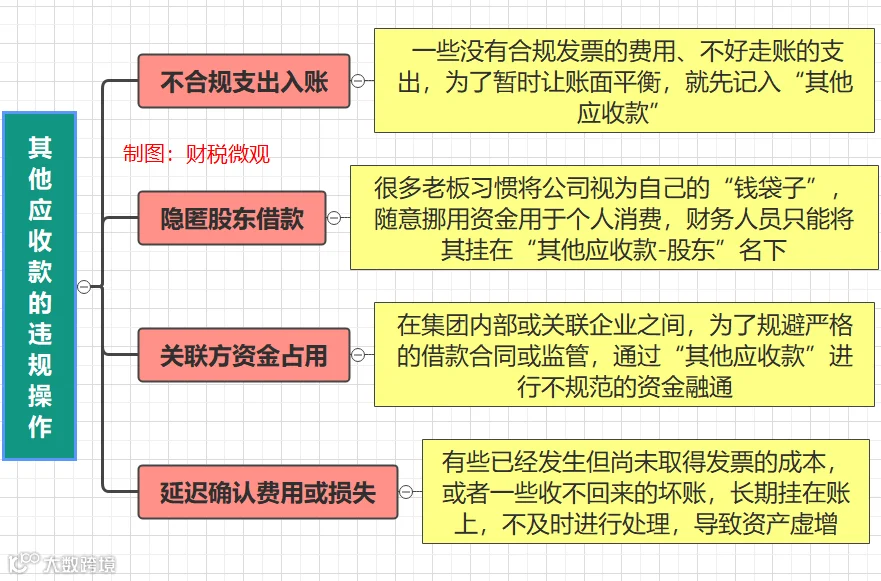
03
长期挂账的“其他应收款”,
到底如何平账?
第一步:全面清查,对明细进行分类
把3年以上的其他应收款明细全部拉出来,按债务人状态分类,比如:
1、债务人存续,但经营困难;
2、债务人已经注销、吊销或失联;
3、债务人是股东或员工等。
第二步:对症下药,分情况处理
1、确实是费用,只是没发票
很多企业把请客送礼、无票采购的支出挂在其他应收款里。
处理方法:赶紧找替代凭证或者写情况说明,经内部审批后,借记“管理费用/销售费用”,贷记“其他应收款”。
但要注意,无票费用在所得税前要纳税调增,总比长期挂账被查个税强。
2、股东借款,年底必须还
处理方法:如果股东确实没钱还,可以这样操作。12月31日前,股东先借钱归还公司,公司账上显示其他应收款平了。次年1月,再把这笔钱借出去。
3、债务人已经死亡或注销
如果对方公司注销了,或者自然人死亡且无遗产继承。

4、确实收不回来了,走坏账程序
只要你有证据证明对方无力偿还,比如对方被列为失信被执行人,或者经营异常满3年。
处理方法:按照公司内控制度,层层审批,确认为坏账损失。
END