01
特大虚开发票案!
虚开4.6万份!
一、案件概况
2018年春,周某租下一间20平方米办公室,摆上两台电脑、几部电话,拉妻子陈某、刘某、王某入伙,干起虚开发票生意。
4人分工明确:
1、周某负责发票流转、账款回流;
2、陈某用自己及父母账户完成公司注册、纳税申请、资金清洗;
3、刘某按票面金额编造报销佐证;
4、王某作为中介代办空壳公司、帮助转移资金。
2018年至2023年,该团伙操控78家空壳公司,虚开发票46445份,价税合计2.86亿余元。
二、案件经过
2023年2月,税务稽查部门接到举报后核查,发现以周某为核心的团伙操控58家空壳公司虚开发票;线索移送公安后,涉案空壳公司增至78家。
2023年9月,公安以涉嫌虚开发票罪对4人立案侦查;2024年1月刘某落网。
经查,该团伙虚开增值税普通发票46065份,价税约2.66亿元,红冲发票879万余元;周某、陈某还虚开增值税专用发票380份,价税1171万余元。
三、违法后果
2025年7月,法院判决:
周某有期徒刑五年六个月,罚金10万元;
陈某有期徒刑三年、缓刑四年,罚金5万元;
刘某有期徒刑三年六个月,罚金1万元;
王某有期徒刑一年七个月,罚金5000元。
4人违法所得130万元被没收,上缴国库。
02
这5大行为,
企业千万要注意!
一、用返点冲抵费用、找票报销
返点没有合规票据,就找别人代开发票。注意这不是节税,是虚开共犯。一旦被查,进项转出、补税滞纳金罚款一样少不了,严重的追究刑责。
二、注册空壳公司专门开票
没有真实业务,注册目的就是开票,注册时间短、地址集中、开票量与经营规模不匹配,正是税务稽查重点。
三、公私账户混用、资金回流
开票款进公司账户,扣服务费后转客户指定账户,这就是资金回流。税务稽查看四流一致:合同流、货物流、资金流、发票流。只要税务查银行流水,回流路径清清楚楚。
四、让他人为自己虚开,或介绍他人虚开
别以为没直接开票就没事。《刑法》明确,为他人虚开、为自己虚开、让他人为自己虚开、介绍他人虚开,都构成犯罪。
五、对异常凭证抱有侥幸,不及时处理
上游被定性虚开,下游发票就是异常凭证,进项必须转出,所得税前不得扣除。收到风险提示,第一时间核实、主动转出、配合调查。
03
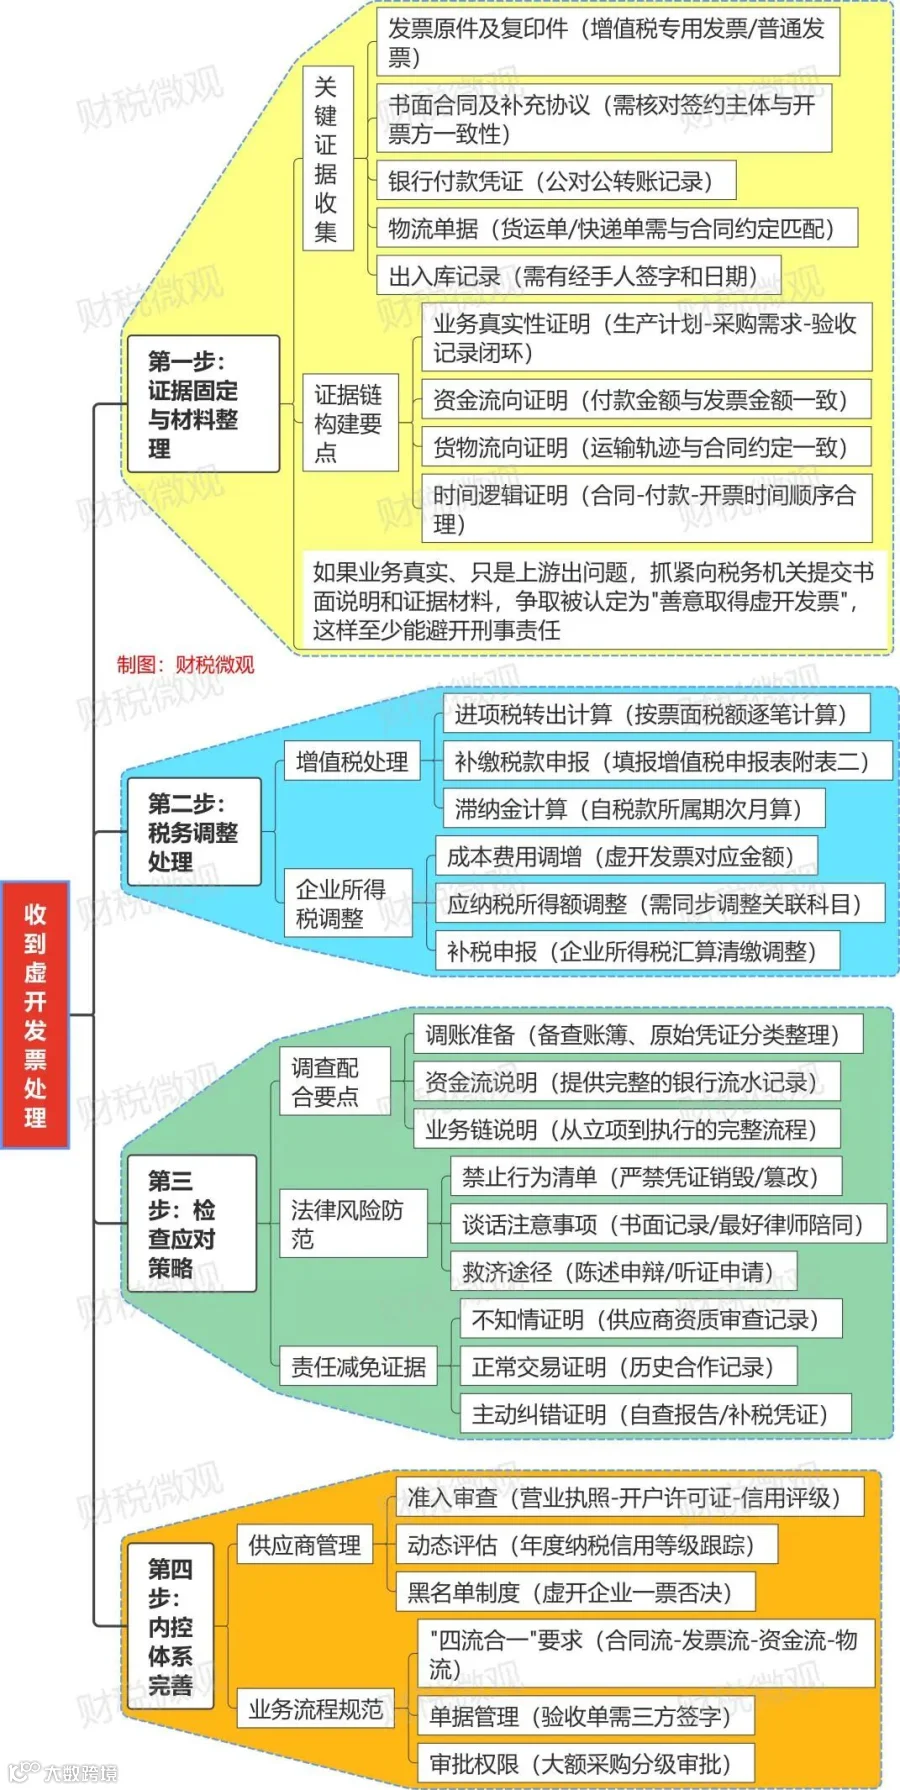
企业收到虚开发票,怎么处理?