


01
虚开发票,到底会不会抓人?
先说结论:会,而且概率不低。
现在是金税四期时代,税务系统和银行、工商、社保等数据全面打通,你开出去的每一张票、收进来的每一张票,上下游全在监控之下。
一旦链条上任何一家企业被查,顺着发票流、资金流、货物流三流去比对,虚开行为一查一个准。
法律层面,根据《刑法》相关规定:虚开增值税专用发票,最高可以判无期徒刑。

虚开增值税普通发票,最高可判7年。
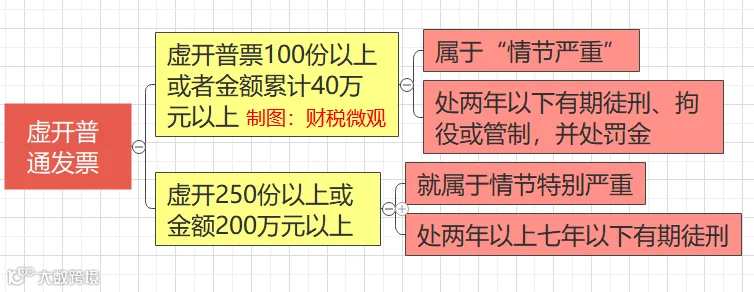
注意,虚开发票罪是行为犯。
什么意思?
就是不需要你实际造成国家税款损失,只要实施了虚开行为,达到立案标准,就可以追究刑事责任。
所以别抱侥幸心理~
税务局发现涉嫌虚开,会移送公安,公安经侦立案后,抓人是标准动作。特别是现在各地都在搞“打虚打骗”专项行动,虚开是重点打击对象。
02
真出事了,先抓谁?
这是大家最关心的问题。经侦办案有明确的逻辑链条,一般按以下顺序锁定嫌疑人:
第一顺位:实际控制人/老板
也就是那个拍板的人。谁决定虚开、谁安排资金回流、谁从中获利最大,谁就是第一被告。实务中,即便老板不直接开票,但只要证据链能证明是他授意的,照样跑不掉。
第二顺位:财务负责人/财务总监
财务是具体执行层,但注意,如果你是被老板强迫的,并且有证据(比如聊天记录、邮件、录音)证明你提出过反对,那你的责任会轻很多。
但如果你主动出谋划策、设计开票方案,那你就从执行者变成了共犯,量刑会加重。
第三顺位:具体经办人员
包括开票的会计、跑腿的、中间介绍人。这些人如果只是机械执行,且获利极少,有可能被认定为从犯,甚至不起诉。
但如果你从中拿了好处费、点位费,那就另说了。
特殊角色:票贩子/中介
这是重点打击对象。很多人觉得我只是介绍了一下,但法律上这叫介绍虚开,一样构成犯罪,而且很多地方对中介的量刑不比主犯轻。
03
真摊上事了,怎么办?
第一,别删数据、别销毁证据
这是最蠢的做法。删了反而坐实主观故意,而且现在数据恢复技术很成熟,你删不干净。
正确的做法:保存好所有业务凭证、合同、聊天记录,特别是能证明业务真实性的材料。
第二,尽快找专业税务律师,不是普通刑辩律师
虚开发票案件的核心是“三流一致性”的认定,涉及大量财税专业知识。
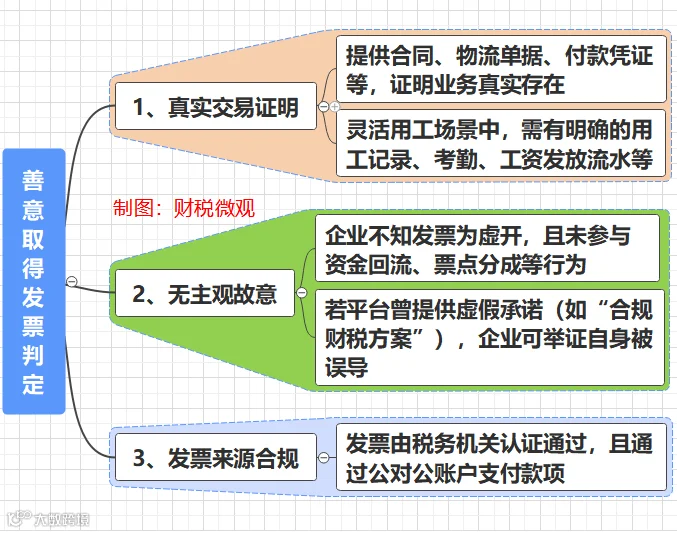
第三,分清“善意取得”和“恶意虚开”
如果你确实不知道上游是虚开,而且有真实交易、付了合理对价、取得了合规发票,那可能构成善意取得,补税但不追究刑事责任。
第四,主动补税、认罪认罚
在侦查阶段就把税款、滞纳金、罚款全部缴清,取得税务机关的谅解,对后续量刑有实质性帮助。很多案子最后能判缓刑,就是因为当事人态度好、补缴及时。