


01
个税扣缴新规,
10月1日起执行!
根据税务总局最新要求以及国家税务总局公告2025年第16号的相关精神,从2026年10月1日起,非对公合作主播的个税扣缴规则迎来了根本性的调整。

核心变化点:
以前,很多主播和平台合作,是以“实际提现时”作为交税的节点。
也就是说,钱放在平台的余额里,只要没提现,就暂时不产生个税。
但新规明确:从10月1日起,纳税义务发生时间调整为“到达主播账户且主播可自主提现时点(即余额入账时点)”。
这意味着,只要这笔钱到了你的直播账户,即使你还没点提现,税就已经产生了。
具体如何计算扣缴?
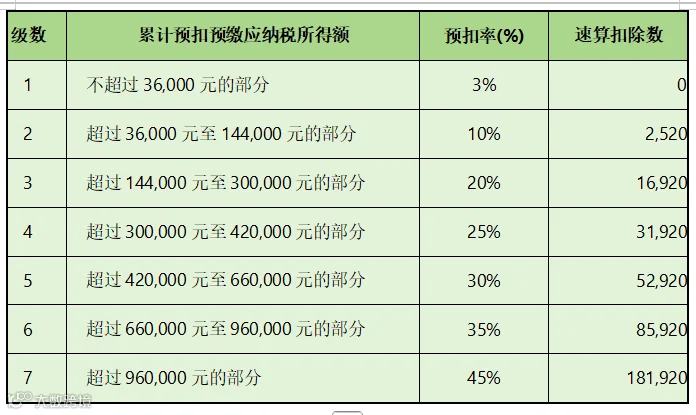
在计税规则上,按照“连续劳务报酬累计预扣税金”来执行。类似于工资累计预扣法,收入越高,预扣的税率就越高。
计算公式:
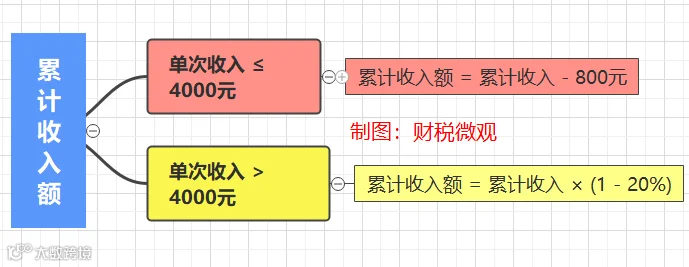
本期应预扣预缴税额={【累计收入额 - (5000元/月 × 当前月份数)】×预扣率 - 速算扣除数} - 累计已预扣预缴税额
其中,累计收入额如下所示:
适用税率:
02
股息红利扣缴新规,
外籍个人不再免税
新规变化点:
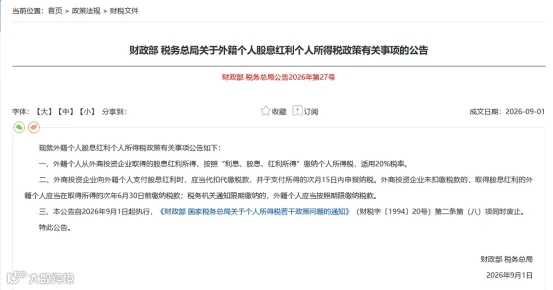
从2026年9月1日起,外籍个人从外商投资企业取得的股息红利所得,需缴纳20%分红个税。
此次,政策最大的变化就是“取消了免税待遇”。
在过去很长一段时间里,根据财税字〔1994〕20号的规定,外籍个人从外商投资企业取得的股息、红利所得是暂免征收个税的。
新规执行后,这一项免税条款同时废止。
这一变化释放了一个强烈的信号:
国家在个税征管上,正在逐步消除内外籍人员的税收待遇差异,追求税收公平。同时,这也与全球反避税(如CRS)的大趋势相吻合,外籍高管的税务合规成本将显著上升。
03
工资个税如何扣缴?
工资薪金所得采用的是“累计预扣法”。
什么是累计预扣法?
简单来说,就是不按月单独算税,而是把你从年初到现在的收入全部加起来,减去各项扣除,算出一个累计的应纳税所得额,然后再对照预扣率表,算出你总共该交多少税,再减去之前月份已经交过的税,剩下的就是本月该扣的税。
计算公式如下:
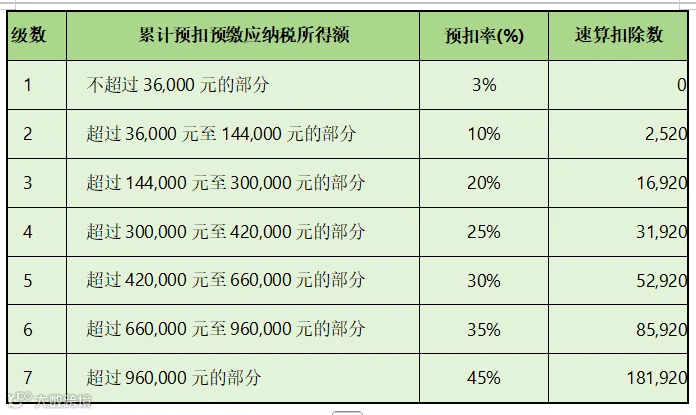
本期应预扣预缴税额 = (累计预扣预缴应纳税所得额 × 预扣率 - 速算扣除数) - 累计减免税额 - 累计已预扣预缴税额。
其中,累计预扣预缴应纳税所得额 = 累计收入 - 累计免税收入 - 累计减除费用(即每月5000元乘以月份数) - 累计专项扣除(三险一金) - 累计专项附加扣除(子女教育、赡养老人等) - 累计依法确定的其他扣除。
适用税率:
专项附加扣除扣除标准:
