


11月1日起,全国统一税务行政处罚量裁基准正式实施。国家税务总局发布的《全国税务行政处罚裁量基准(2026年版)》将9大类66项税务违法行为纳入统一的五档裁量阶次(轻微、较轻、一般、较重、严重),社保费欠缴首次被纳入全国统一裁量范围。
对于个体工商户而言,这一政策变化影响深远。过去依赖“地方尺度宽松”或“金额较小”而忽视合规的空间已不复存在。逾期未申报、发票管理不规范、偷税及涉税信息报送违规等高频事项均受到严格监管。以下是个体户在新型监管环境下极易触碰的五大合规红线。
一、未按规定建账与申报的风险
部分个体户存在“小本生意无需记账报税”的误区。根据《税收征收管理法》及其实施细则,达到一定经营规模或被税务机关认定为建账标准的个体户,必须依法建账。即便未达到建账标准,也需建立收支凭证粘贴簿和进货销货登记簿。
具体建账标准如下:
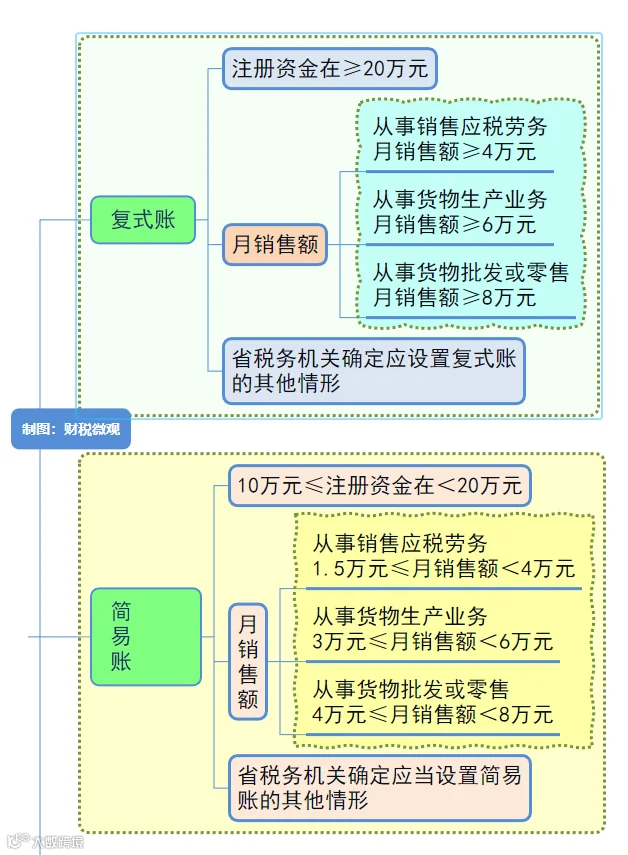
需注意,免税不等于免申报。长期不申报将被认定为非正常户。新政对“逾期未申报”采取“定额+幅度、逐次累计”的分档处罚方式,合规成本显著增加。

二、私户隐匿收入的稽查逻辑
使用个人银行卡、微信或支付宝收取营业款曾是行业惯例,但在金税四期多部门数据自动比对的背景下,这已成为高风险行为。税务稽查通过比对进货、房租、水电、平台流水、物流数据及社保人数等多维信息,若发现私户收款频率、金额与申报收入明显不符,系统将直接推送风险预警。
一旦认定为隐匿收入,性质将从申报不实升级为偷税。新规第19项将偷税行为分为四档处罚:
1. 较轻档
五年内首次被处罚,且不缴少缴税款不满50万元,或者占应纳税额不满30%,处50%罚款。
2. 一般档
五年内首次被处罚,且金额50万元以上、占比30%以上,处50%以上1倍以下罚款。
3. 较重档
五年内二次以上被处罚,且金额不满50万元或占比不满30%,或其他较重情节,处1倍以上3倍以下罚款。
4. 严重档
五年内二次以上被处罚,且金额50万元以上、占比30%以上,或其他严重情节,处3倍以上5倍以下罚款。
三、成本虚增与白条入账的危害
随着查账征收个体户的增加,成本费用列支成为监管重点。以下三种行为尤为常见且危害巨大:
1. 白条入账
进货未取得发票,仅以收据或白条入账。税法规定,不符合规定的凭证不得税前扣除。此举不仅导致纳税调整、补税及滞纳金,严重者可能被认定为虚假申报甚至偷税。
2. 个人消费混入经营成本
将家庭聚餐、个人旅游、子女学费及私家车油费等个人消费列入经营费用。税法仅允许扣除与生产经营相关的支出,且要求合理划分。未加区分的混用行为本质上是虚增成本、减少应纳税所得额,涉嫌偷税。
3. 虚增成本
通过找票、买票或让上游多开票来冲减利润。若涉及虚开发票,除面临行政处罚外,还可能触犯刑法,承担刑事责任。
四、虚开发票的法律后果
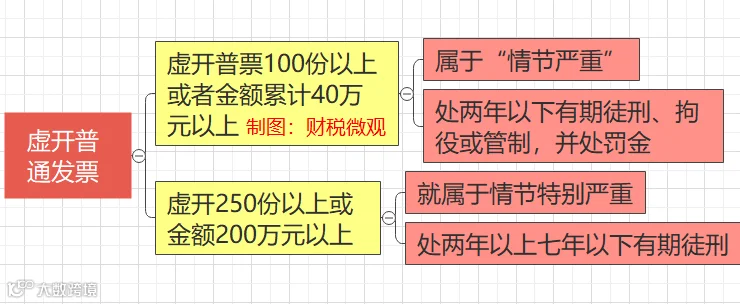
虚开发票指在无真实业务情况下开具发票,或有真实业务但开具内容与实际不符。此行为不仅面临高额罚款,更涉及刑事责任。
虚开增值税专用发票:

虚开普通发票:
五、违规享受税收优惠的风险
个体户享有小规模纳税人免征增值税(月销售额10万元或季度30万元以下)、经营所得个税减半征收(应纳税所得额不超过200万元)以及核定征收等优惠政策。然而,实务中利用这些政策进行违规操作的行为正受到严厉打击。
常见违规行为包括:
- 将本属于公司的大额收入拆分至多个个体户,以卡在优惠门槛以下;
- 注册大量个体户,利用核定征收低税负进行过账;
- 注册无实际经营的个体户,仅用于开票和走流水;
- 选择在税收洼地注册个体户以套利。
上述行为一旦被查实,不仅补缴税款和滞纳金,还将面临严厉的行政处罚乃至刑事追责。个体户经营者应摒弃侥幸心理,确保业务真实、票据合规、申报准确。