01
上海税务:
业务招待费范围

上海有家甲公司,2025年销售收入1000万元,这一年发生了好几笔跟招待费相关的支出:
①为了拓展客户,发生了3万元餐饮费,还买了2万元的定制礼品送给客户。
②组织员工团建聚餐,花了5万元。
③给客户私下里塞了1万元的业务回扣。
④公司在筹办期间,也花了4万元的业务招待费。
那么问题来了:这些支出,哪些能算业务招待费?哪些能在企业所得税前扣除?
首先,咱们得先搞清楚业务招待费范围有哪些?
根据税法相关规定,业务招待费是指企业为了生产经营的需要,对接外部客户、合作伙伴,在业务洽谈、客户维护等活动中发生的合理支出。
核心关键词就两个:生产经营相关和外部客户。
那我们再来看一下甲公司:
1、可以计入业务招待费的
上述的①④项共计9万元(=3+2+4),这些是实实在在为了公司业务,跟客户打交道产生的支出,可以计入业务招待费。
2、不能计入业务招待费的
上述的②员工团建聚餐,跟外部客户都没啥关系,这属于典型的“职工福利”,按工资总额14%的限额来扣。
3、绝对禁止扣除的
上述③那1万元的业务回扣,这种支出不合法,也不符合生产经营的实质,不允许税前扣除。
注意,任何形式的回扣、个人消费、不合规的支出,都禁止扣除。
其次,搞清业务招待费范围后,再看能扣多少?

对于上述①扣除要遵循“双限额,取孰低”的原则:
第一个限额: 按实际发生额的60%扣除。5万×60% = 3万元。
第二个限额:最高不能超过当年销售收入的5‰。1000万×5‰ = 5万元。
3万元 < 5万元,所以正常经营期能税前扣除的金额就是3万元。
那上述④筹办期的4万元呢?
筹建期不和收入挂钩,直接按60%算。
4万×60% = 2.4万元~
这2.4万元可以作为筹办费,在公司开始经营后一次性或者分期扣除。
你看,一个简单的案例,就牵扯出这么多细节。正因如此,业务招待费也一直是税务监管的重点。
02
业务招待费,
税务局重点监管啥?
税务局重点啥,其实官方信息早已给出答案:
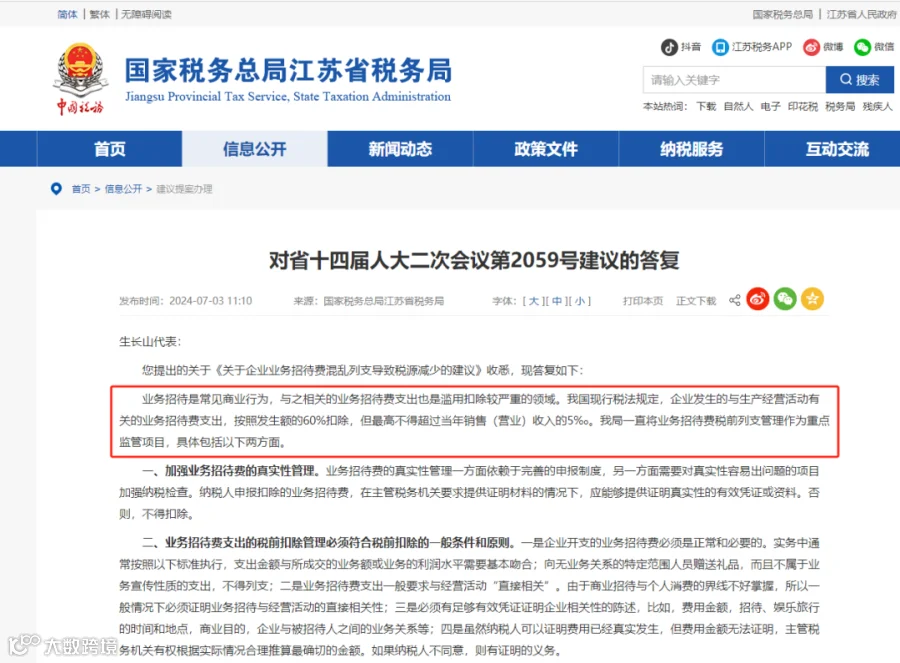
税务局主要从以下4个方面进行监管,咱们一条条来看:
1、真实性管理
税务局主要查看业务真实性,比如:
这顿饭真的发生了吗?金额合理吗?你招待的是谁?跟你们公司有啥业务往来?有没有明确的商业目的?等等。
2、相关性原则
主要是看这笔招待跟你的生产经营有没有直接关系?
实务中,很多老板把私人请客、送老婆孩子的礼品、或者个人旅游的费用,都放在业务招待费。这些都属于个人消费,不能税前扣除。
3、凭证完整性
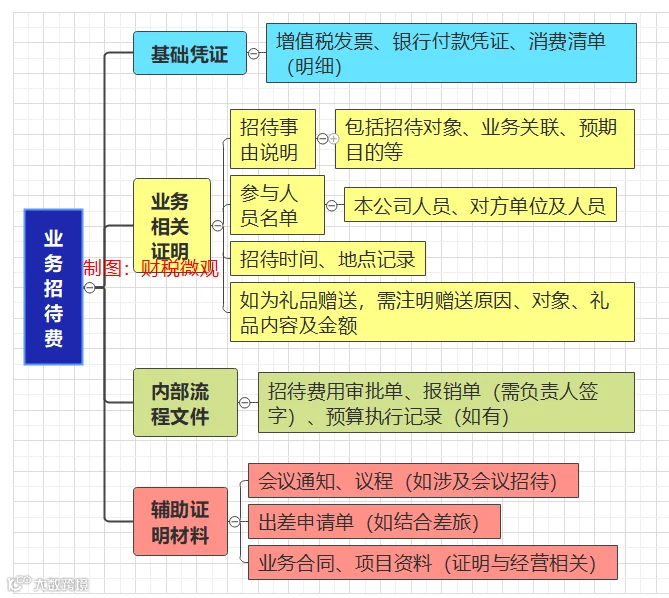
主要看证据链是否齐全,比如,发票、消费清单、招待事项、参与人员及单位信息等。
4、金额合理性
若你年销售额才100万,业务招待费列支了50万,占比50%,这明显不合逻辑。或者你们公司人均招待费远超同行。税务局就有合理理由怀疑你存在虚开发票、套取资金等问题。
说白了,税务局现在查业务招待费,已经不是简单地看发票了,而是看整个业务的链条讲不讲得通,证据链完不完整。
03
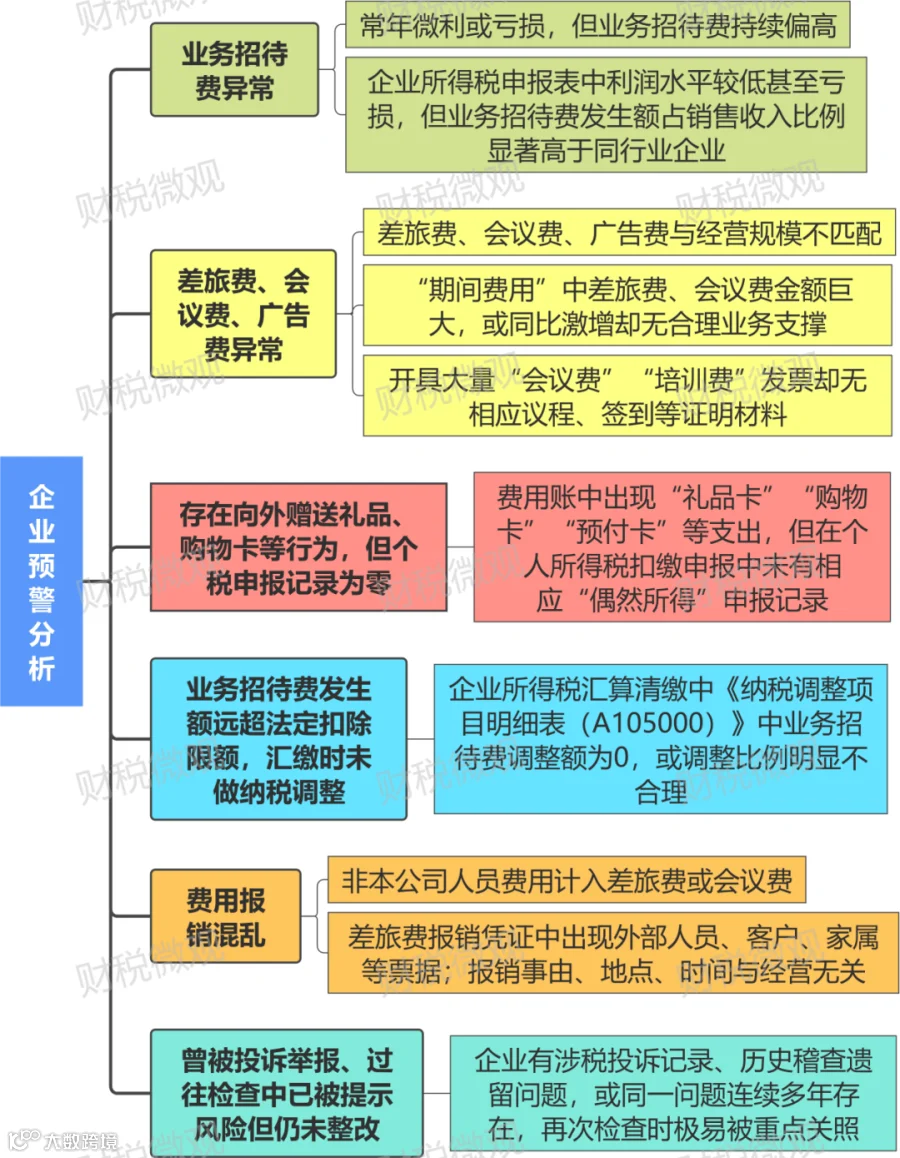
业务招待费预警分析