01
“逃逸式”注销被查!
近日,税务局集中曝光了一批网红网店涉税违法案件,其中有个词特别扎眼就是“逃逸式”注销。我们一起来看看这个典型案件~

一、违法事实
某店铺2023年至2024年期间,通过私人账户收取平台货款隐匿收入,导致少缴税费544.72万元。
2024年7月,该店铺办理了注销~
2025年7月,依法对实际控制人任某追缴税款+滞纳金+罚款合计971.29万元。
二、违法经过
2025年3月,税务局第一稽查局接到举报线索,随后展开调查。
第一步,查系统
检查人员发现,这个店铺在税务系统里压根就没有任何登记信息,也从未申报纳税。
第二步,实地核查
检查人员实地稽查发现,根本没有经营场所,没人、没货、没痕迹,电话也成了空号。
第三步,联合市监局调档
检查人员从原始注册档案里找到了实际控制人任某的身份信息和联系方式。
第四步,查银行流水
一开始任某辩解:店已注销、经营时间短、利润微薄。
但检查人员调取了他名下2个银行账户共3万多条资金流水,发现大额资金频繁流入,付款方全是电商平台。
再与店铺的收款数据、平台付款数据、店铺销售数据比对,共查处隐匿收入2.07亿元。
三、违法后果
最终,被追缴税费款+滞纳金+罚款合计971.29万元。目前,所有款项已全部追缴入库。
通过上述案件可以看出:注销从来不是逃避纳税的“免死金牌”。
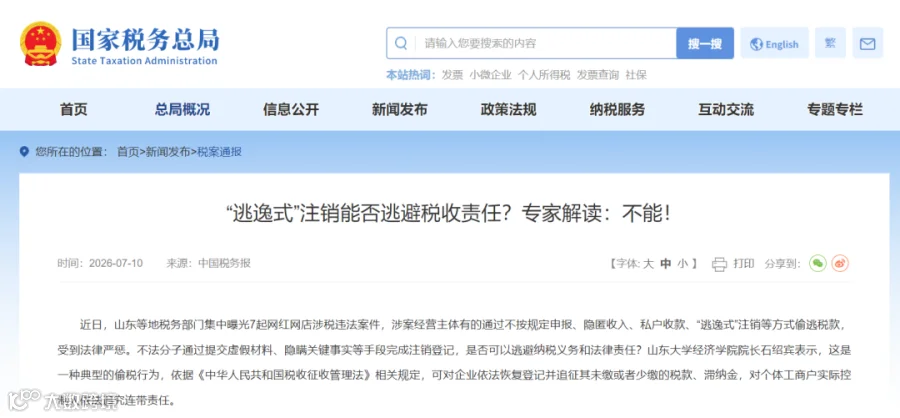
在政策上也说的很明白:《税收征收管理法》第五十二条明确规定,
对偷税、抗税、骗税的,税务机关追征其未缴或少缴的税款、滞纳金,税务可以无限期追征。
也就是说,哪怕你注销了,税务局照样可以无限期追征。
02
注销必查三年账吗?
注销必查三年账吗?这其实是个误传,或者说是个笼统的说法。咱们要分情况看:
1、正常的、合规的注销
如果你一直合规申报,税务系统里没啥大毛病,税务局在受理注销时,主要做的是形式审查和系统比对。
重点看你有没有欠税、有没有未申报记录、有没有发票没缴销。资料齐全、系统没预警,一般很快就能走完流程,并不会专门翻你过去三年的账本仔细查。
2、有疑点,不仅仅查三年
若企业有偷逃税、虚开的等嫌疑,这时候税务追到查清为止,不受三年限制!
3、三年的由来
正常情况下,根据《税收征收管理法》规定,因税务局责任或纳税人计算失误导致未缴税款的,追征期一般是三年。但在偷税、抗税、骗税的情况下,税务追征期不受限制!
所以,注销必查三年账这个说法并不准确~
03
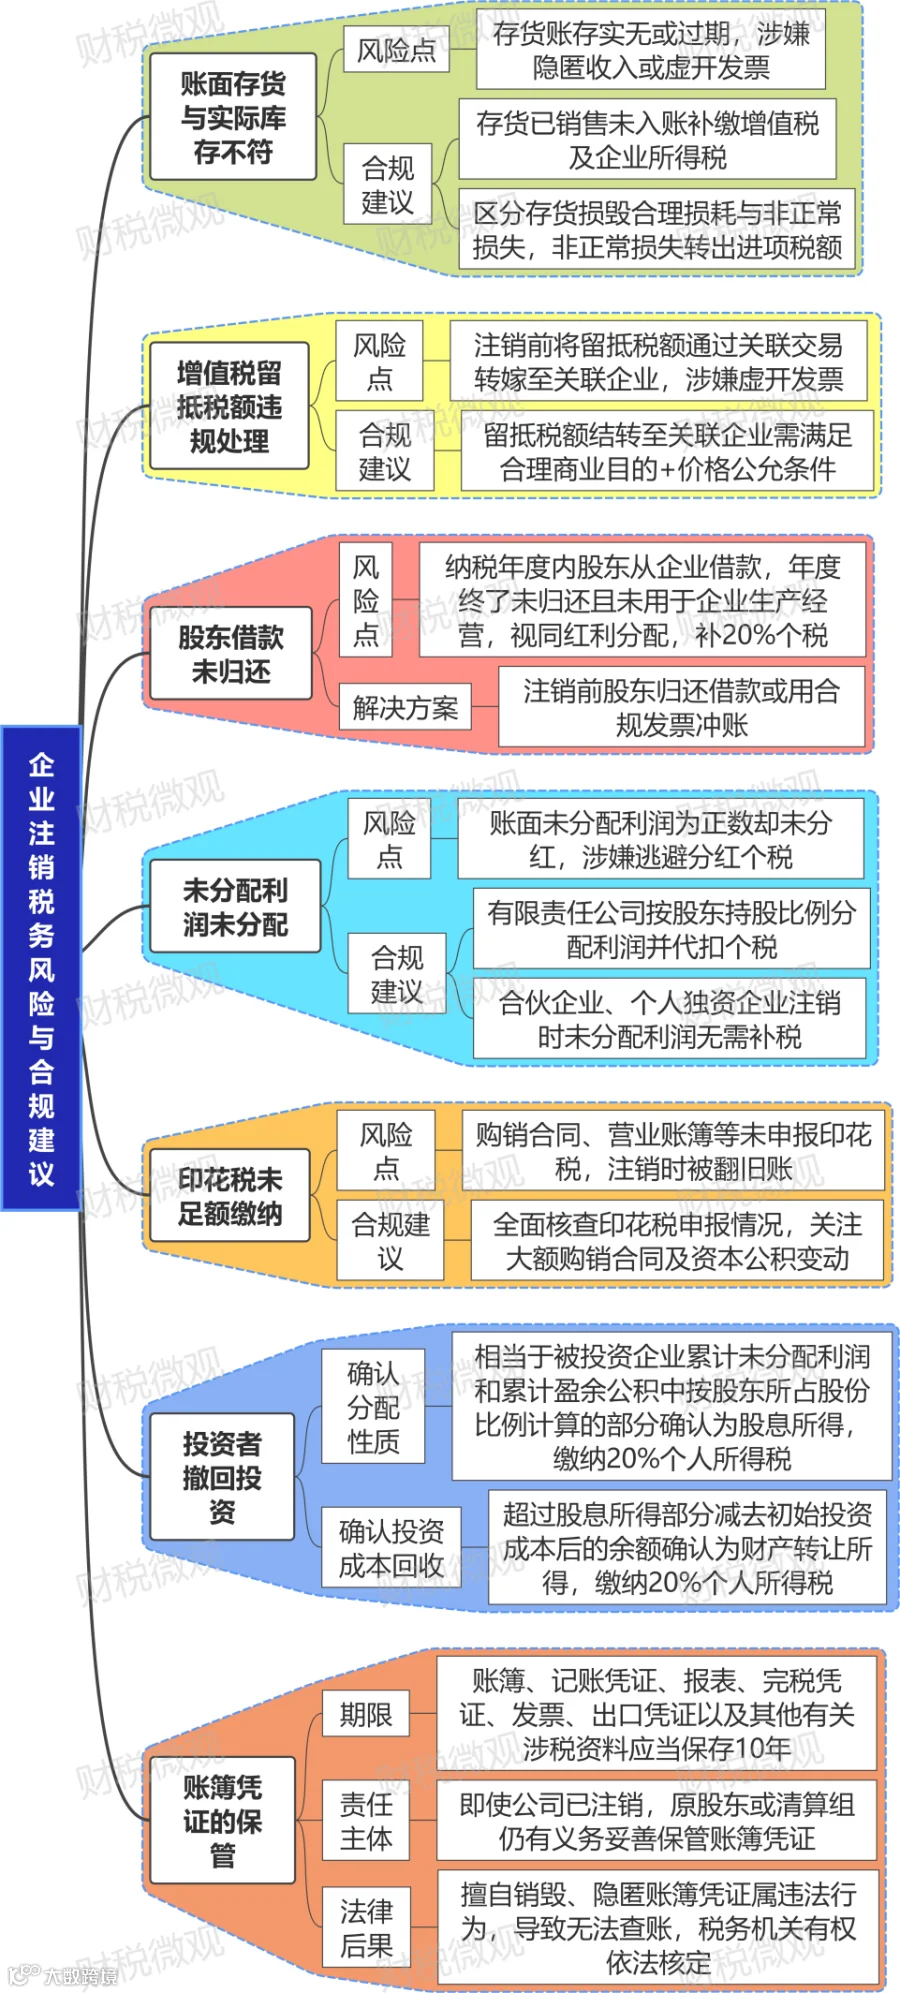
注销要注意的税务问题