01
信息流虚开发被查!
案件:(2026)沪02刑终221号
一、案例概要
陈某利用实际控制的公司,在无真实业务情况下,为3家企业虚开增值税普通发票,价税合计800余万元。
在虚开发票过程中,将本应回流的走账款379万余元据为己有后失联。
二、违法经过
1、2023年5月至2024年1月,没有真实业务,靠签假合同、收开票费、走资金回流,为3家公司虚开普票800余万元。这是典型的信息流虚开。
2、2024年1月,陈某甲收到三家公司对公账户转账379余万元后,未按约定回流,转入个人账户取现并失联。
3、2024年7月7日被抓获,对虚开发票坦白,对诈骗事实拒不供认。
三、违法后果
最终法院认定:虚开发票罪判二年,诈骗罪判十一年,数罪并罚,合并执行12年6个月,并处罚金15万元。
你看,这个案例,若只是单纯的虚开,陈某量刑可能也就二年左右。可他偏偏把走账款379余万元占为己有,这就涉及了诈骗罪。
02
为何卷走走账款,
会构成诈骗罪?
很多人可能会疑惑:走账款本身就是见不得光的钱,陈某留了不还,顶多算黑吃黑吧?怎么就成了诈骗罪,还因诈骗判了11年?
我们看法院的判定逻辑,分三步走:
第一步,看陈某有没有骗
受票方把钱打给陈某,是基于一个大前提:他会按约定扣掉开票费后把剩余资金回流。
但证据显示,陈某收到钱的时候压根没打算回流,而是转个人卡、取现、失联。
这一套动作说明,他从一开始就是在做局,而不是临时起意。
第二步,看受票方是不是上当了
受票方之所以愿意把379万转出去,就是相信陈某会回流。
这个相信是被虚假承诺制造的错误认识,符合诈骗罪中被害人基于错误认识处分财产的构成要件。
第三步,非法占有目的的认定
陈某辩称钱用于公司经营了,但又拿不出证据来。
法院认定:无还款能力、无归还行为、失联,三要素叠加,足以推定其具有非法占有故意。
也就是说,走账款不合法的性质,不影响诈骗罪的成立。该案的陈某也因此付出了巨大的代价。
03
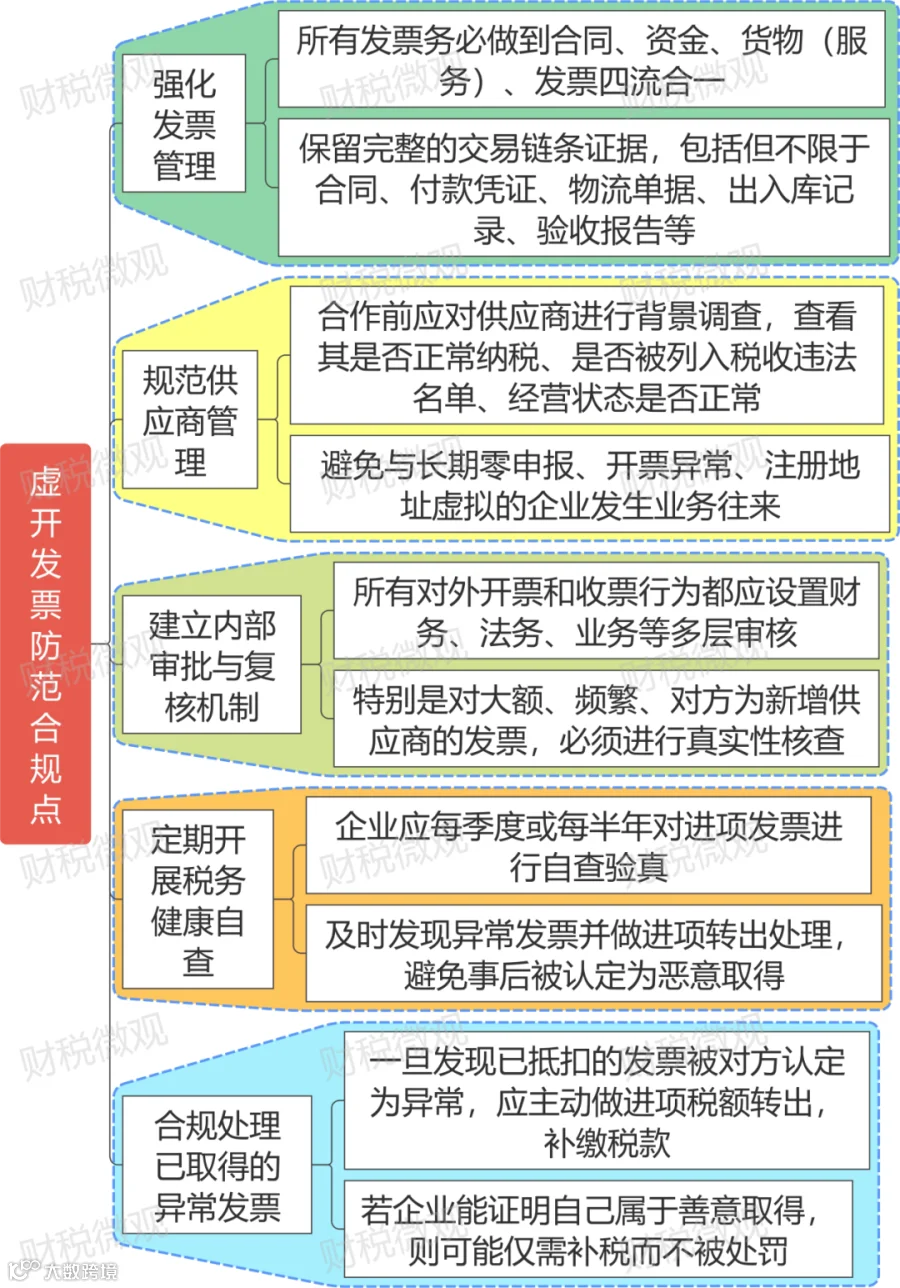
虚开发票如何防范?