


2026年已经过去了一半,按照税务稽查的惯例,下半年往往是集中爆发期。根据官网明确的重点稽查方向和稽查案件来看,以下7大行业将被纳入严查名单。
01
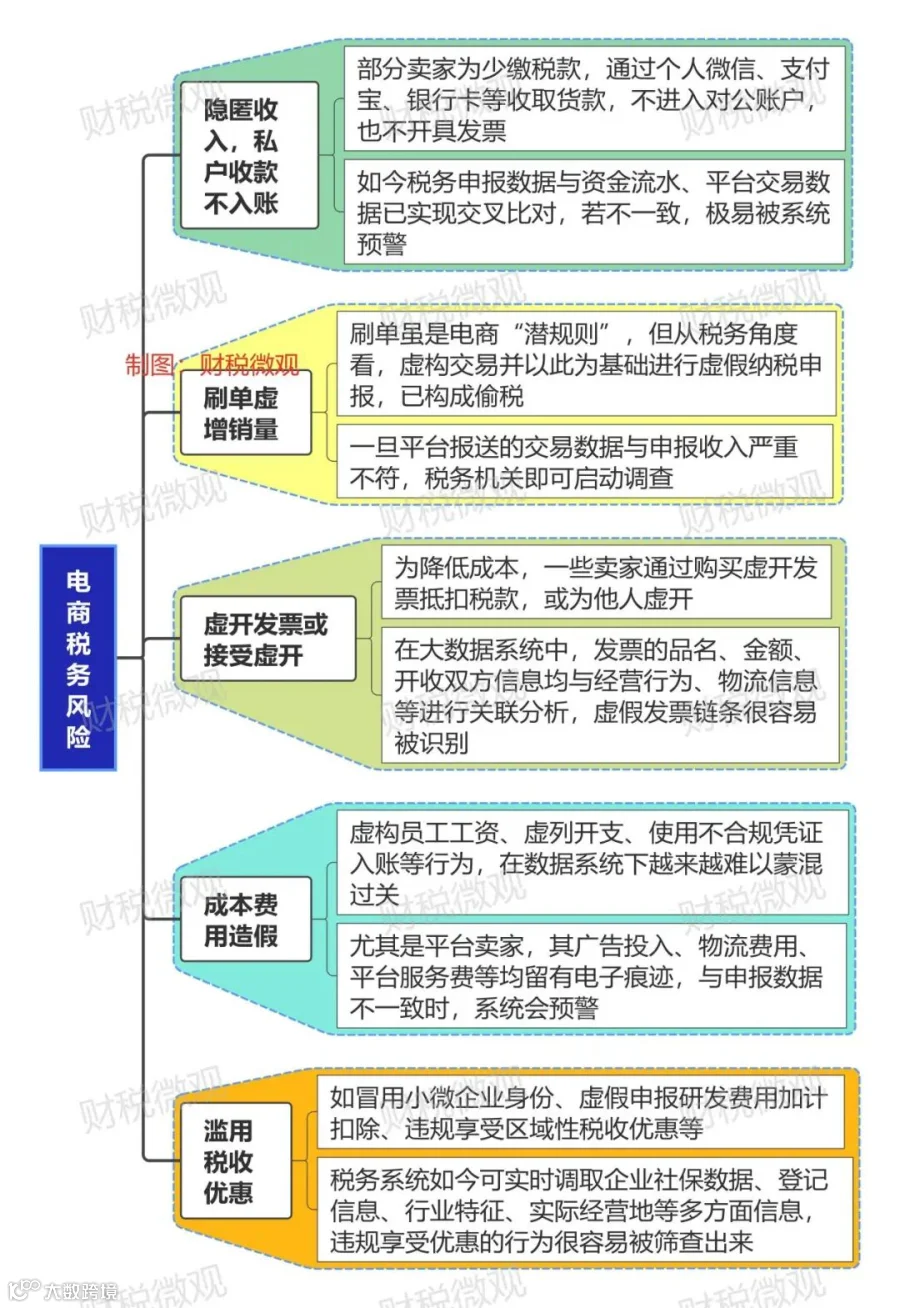
电商与直播带货行业
这个行业最大的特点就是资金流和信息流高度透明化。以下问题很容易被重点监管:
02
高耗能、高排放制造业
传统制造业的问题往往不在大税种上,而在小税种和数据勾稽关系上。
1、能耗数据与产能严重不匹配
金税四期下,税务会从电力、水务、燃气公司调取企业的实际能耗数据。
若企业的实际能耗数据与申报的销售收入和产量严重不匹配,税务局会怀疑企业存在账外销售、隐匿收入的情况。
2、废旧物资收购白条入账
很多制造企业需要采购废钢、废铜等再生资源作为原料。
由于难以从个人散户处取得发票,不少企业图省事直接用收据或白条入账,甚至虚构收购业务。
注意了,成本列支缺乏合法凭证,不仅不能税前扣除,还可能涉及虚开收购发票的刑事风险。
3、环保税、资源税申报数据失真
对污染物排放量、固体废物产生量的申报随意性大,缺乏监测数据支撑。税务机关与环保部门数据共享后,申报数据与环保监测数据不一致将直接触发预警。
03
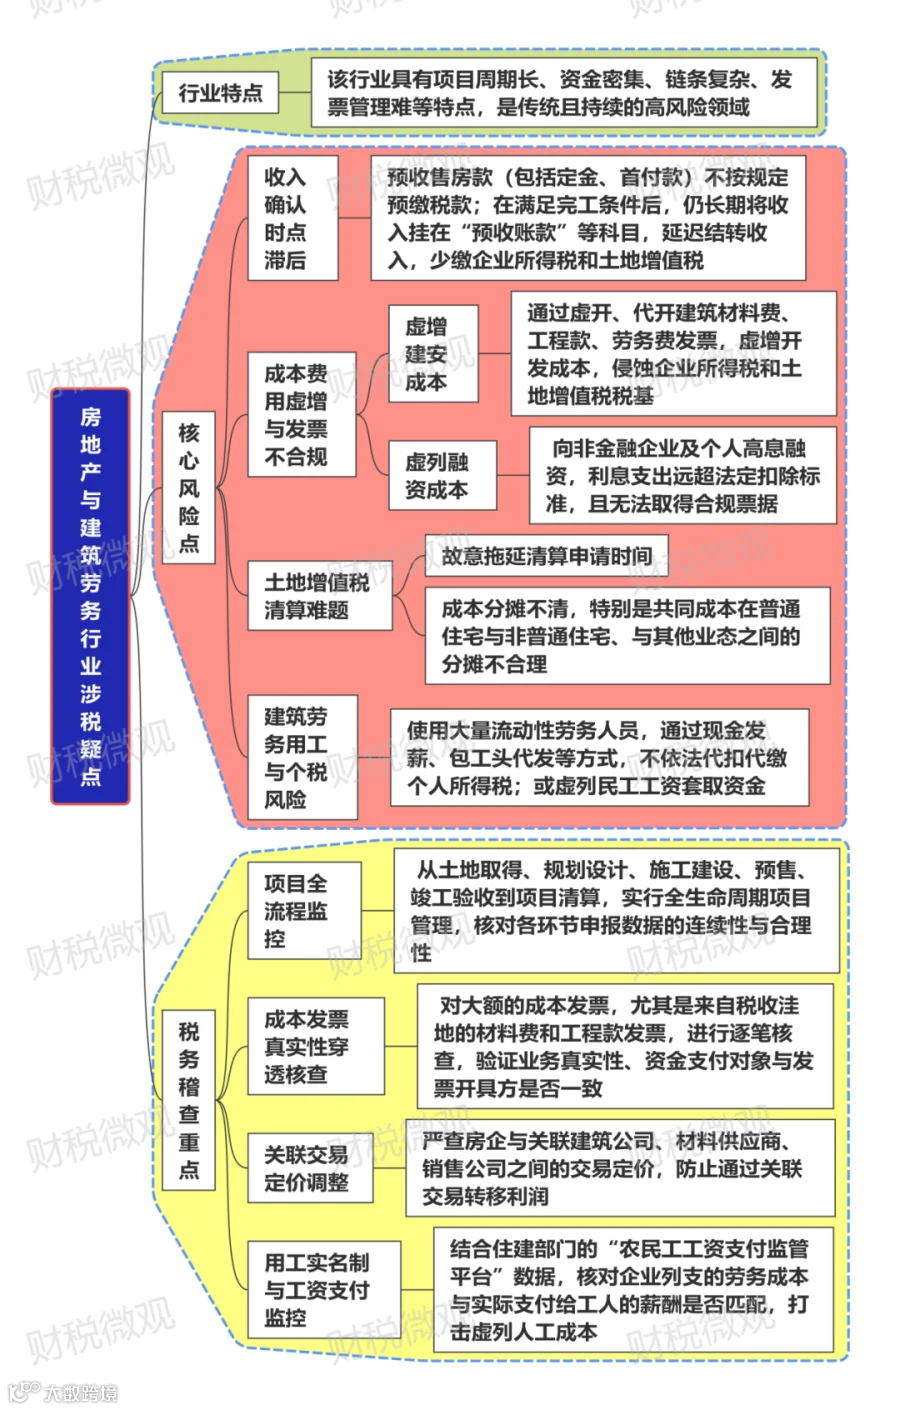
房地产及建筑安装企业
这个行业资金密集、链条长,风险点集中在成本端和关联交易端。
04
医药及医疗器械经销行业
两票制之后,CSO(合同销售组织)成为营销费用的主要载体,也成了虚开发票的重灾区。
1、咨询费、会议费、推广费等虚开
这是最核心的风险,大量CSO公司开具市场调研费、学术推广费、会议服务费等项目发票,但既无真实的会议记录、签到表、场地租赁凭证,也无实际提供咨询服务的痕迹。
税务核查时,会要求提供完整的服务证据链,拿不出来就按虚开发票处理。
2、资金回流形成闭环
药企支付推广费给CSO后,CSO在扣除几个点的手续费后,将剩余资金通过多个个人账户辗转回流到药企指定的个人卡上。资金回流,是典型的虚开发票特征之一。
05
网红及高净值个人
这里的风险主体虽然是个人,但往往通过企业实体来运作。
1、将劳务报酬伪装成经营所得
通过设立个人工作室、个体户,把本应属于劳务报酬所得(最高税率45%)的个人收入,包装成经营所得,从而适用核定征收政策(实际税负可能仅3%-5%)。
2026年各地已陆续清理违规核定征收,被查实转换收入性质的,将按劳务报酬追缴个税,并加收滞纳金。
2、工作室成本费用几乎为零
典型的一人工作室,没有雇员,没有实际办公场地,几乎没有经营成本,却有大额收入。
这种空壳特征明显的主体,是税务机关重点核查对象,很可能被要求改为查账征收,按实际利润缴纳个税。
06
外贸及出口退税企业
骗取出口退税是刑法明确的重罪,风险等级最高。
1、假报出口
企业购买他人的报关单信息,配上自己虚开的增值税专用发票,虚构出口业务,骗取国家退税款。
当前海关、税务、外汇管理局三部门数据已实时共享,报关单、提单、外汇收汇、增值税发票“四流”数据比对,任何一环不匹配都会触发稽查。
2、高报出口价格骗税
海关的同行比价系统会自动筛查价格偏离行业均值过大的报关单,一经核实,不仅追回退税款,还要处以骗税金额数倍的罚款。
07
灵活用工及网络货运平台
