


01
工资被查了!
近期,某公司因发工资被税务局查了,补税+滞纳金+罚款104.94万元。我们一起来看看怎么回事?

一、违法事实
该公司2020年—2023年期间,通过往来科目隐匿员工工资收入713.06万元,造成少缴个税48.13万元。
除此之外,公司隐匿收入129余万,未开具发票、未申报纳税,造成少缴税款15.99万元。
二、税务稽查局是怎么发现猫腻的呢?
税务主要靠税收大数据分析:
第一步:通过大数据分析发现,在2020年到2023年期间,“其他应收款”这科目逐年大幅增长,分别为0.18万元、996.2万元、1081.04万元和1582.96万元,很明显存在猫腻。
第二步:进一步核查其他应收款明细,发现大多数挂账都是他们的大股东兼法定代表人徐某某。
第三步:检查人员依法调阅了会计账簿、凭证等资料,发现徐某某个人名下“其他应收款”资金流向了众多自然人。
第四步:进一步调取个税申报明细,经对比发现,其他应收款里资金流向的自然人,跟工资个税申报的员工名单高度重合。
证据面前,老板只好承认了,就是为了少交个税,把工资挂在老板名下当借款。
三、违法后果
最后,补扣补缴个税48.13万,追缴增值税等15.99万,再加收滞纳金+罚款合计104.94万元。
02
税局如何入手查工资?
现在税务局不主要依托金税系统进行多维度数据交叉比对,重点看四组逻辑关系:
1、工资两税收入比对
个税申报的工资收入与企业所得税申报的职工薪酬比对。
正常情况下,两者应趋近一致。
若企税申报远大于个税申报额,税务局会怀疑企业涉嫌虚列成本偷逃企业所得税;
若个税申报额大于企税申报额,则企业可能少代扣代缴个税或会计处理错误。
2、资金支付流核查
核查“应付职工薪酬”借方实际支付金额与计提数。
注意,工资薪金税前扣除遵循实际发放原则,仅计提未发放且未做纳税调增的,一旦被查,直接补税+滞纳金+罚款三件套。
3、人员真实性筛查
系统自动交叉比对个税申报名单、社保参保名单、劳动合同备案信息。若比对不匹配,极可能会触发预警。
4、逻辑合理性校验
税务系统筛查异常数据,比如,长期卡在免征额(5000元)附近的人数异常集中、月薪恒定无波动、年终奖单独计税超规、社保基数与工资严重倒挂等。
03
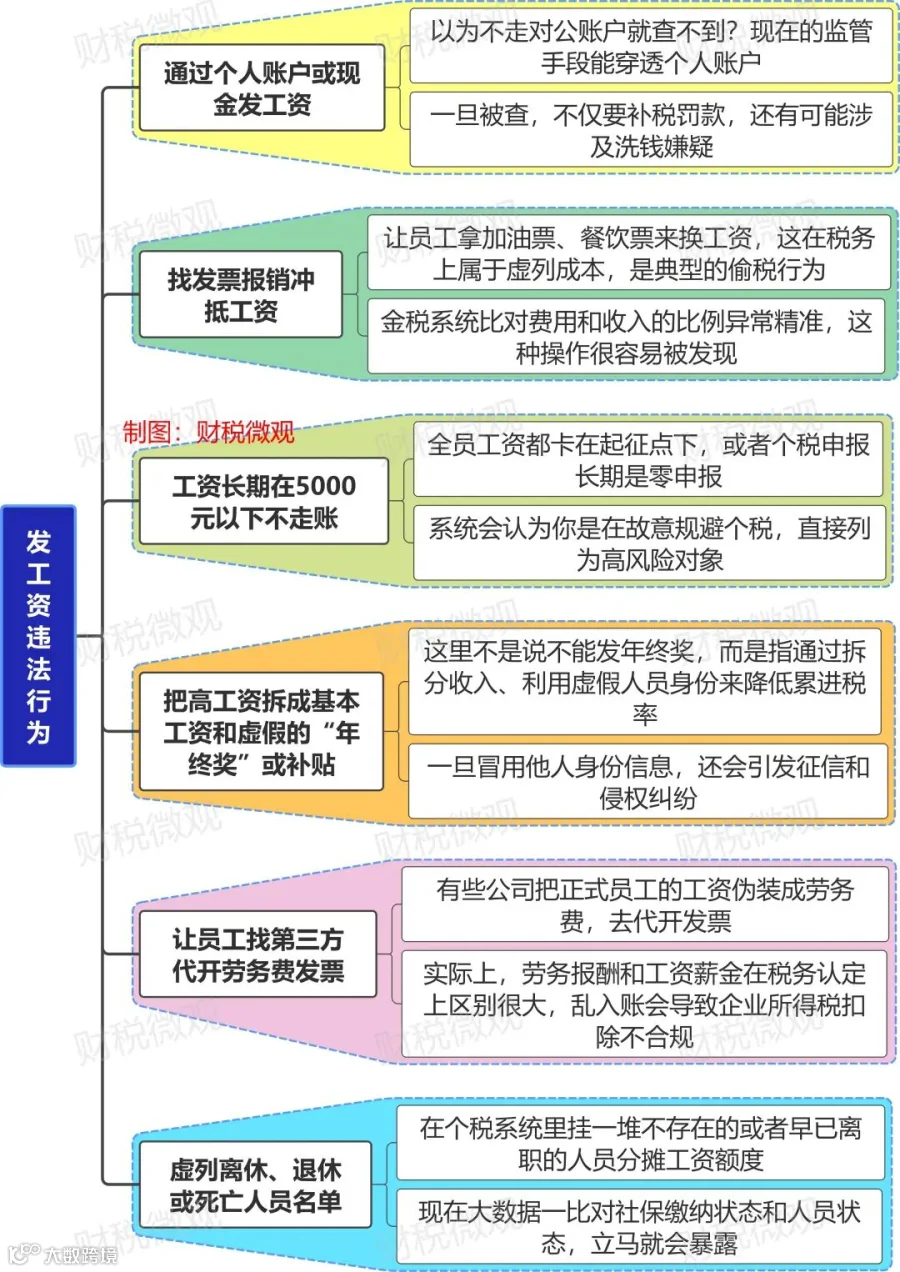
这6大发工资行为违法!
END