01
1.4亿虚开大案!
案号:(2026)沪0113刑初444号
一、案件概况
某公司及施某于2016年至2020年,在没有真实业务的情况下,通过支付开票费及资金回流方式虚开发票,价税合计1.4亿余元,税款1300余万元并已入账抵扣。
二、违法事实
这家公司在经营过程中,因为缺进项发票,故施某就动起了歪脑筋。
在没有真实业务的情况下,通过支付一定比例的开票费,找了一个中间人(判决书里叫某乙,另案处理了),让他给自家公司虚开发票。
怎么操作的呢?
资金从公司账户打出去,表面上是付货款,但实际转了一圈,扣除开票费后,又通过私人账户又转回来了。
这就是典型的票货分离、虚构交易,几年下来,价税合计高达1.4亿余元,光税款就达到了1300多万元,而且这些虚开的发票,都被公司拿去抵扣了税款。
三、违法后果
因自首、认罪认罚和补缴税款获得了从轻处罚。最终,公司被判处罚金十五万元,老板施某被判了有期徒刑2年,缓刑2年,并处罚金5万元。
02
到底啥是虚开发票?咋判定?
根据规定,只要符合下面几种情况之一,就算虚开:
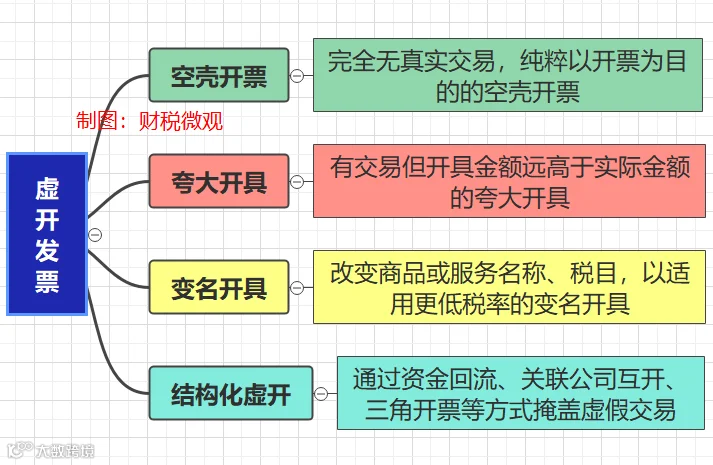
上述案件中,施某的公司既没有真实业务,又是找中间人代开,是典型的虚开发票行为。
虚开的后果是什么?
1、行政罚款
一旦被查实,首先面临巨额罚款,通常是虚开税额的倍数。
2、纳税信用降级
会被列入严重失信名单,以后开票额度、享受税收优惠都受限。
3、刑事犯罪
虚开发票罪,不光是单位有罪,相关人员也构成犯罪。实行双罚制,既罚公司钱,也追究直接责任人的刑事责任。
03
税务局怎么查?
预警指标有哪些?
很多人很好奇,税务局是怎么发现这些猫腻的?现在主要靠大数据分析,系统里设好了各种预警指标,一旦触发,就可能被盯上。
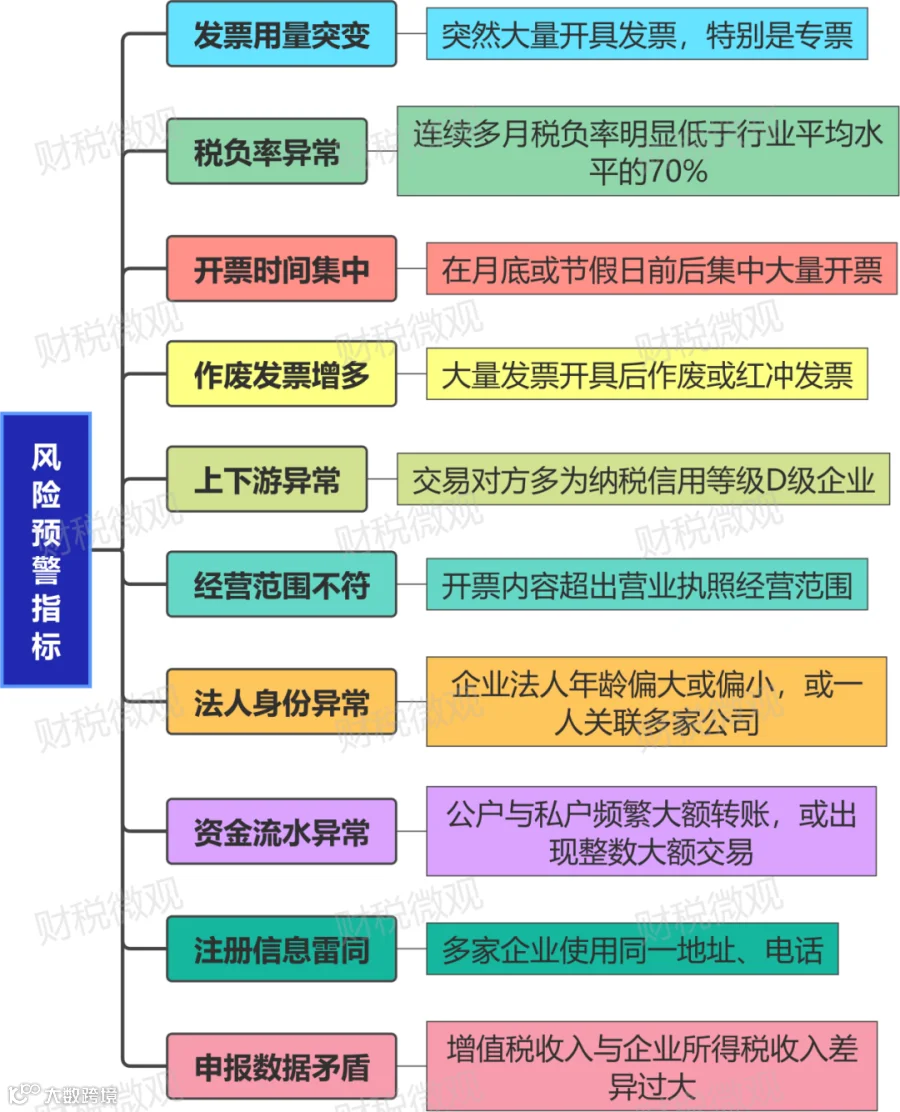
1、进销项严重不匹配
比如一个贸易公司,进项全是钢材,销项却变成了电子产品,这明显不合逻辑。
2、资金流异常
税务系统可以追踪银行流水,如果发现付款后短期内,资金通过多个账户又回到了老板或关联人的私户,这是典型的虚开证据。
3、开票时间异常
比如大半夜、节假日,财务人员还在疯狂开票,或者月初月末集中顶额开票,这些都会被系统标记为异常。
4、短期内销量暴增
比如,一家公司如果销售额在短时间内突然暴涨几十倍,但水电费、人工、场地等成本却没相应增加,也会引起税局重点关注。
5、作废发票过多
频繁作废发票,尤其是在季度末、年底前大量作废,税务局会怀疑企业有人为调节收入、隐瞒利润的嫌疑。
虚开发票常见的10大预警指标: