


01
虚开发票
什么叫虚开发票?
简单说,就是没有真实交易却开了发票,或者有真实交易,但实际交易数据与开票严重不符。
比如,你卖了一批货,实际交易10万,但应客户要求开了50万的发票,这就属于虚开。
再比如,压根没有发生任何业务,收点开票费就帮人开票,这也是虚开。
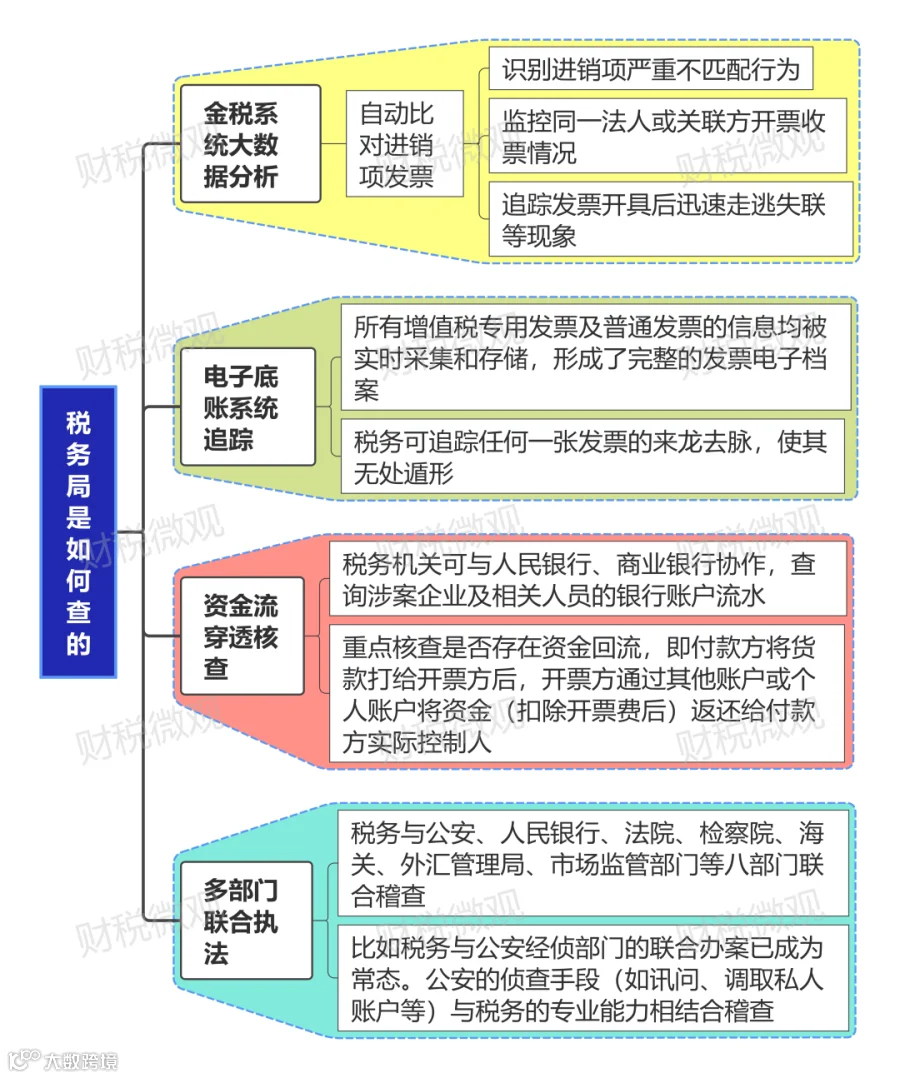
税务局查虚开主要从以下几个方面查:
02
私户收款隐匿收入
个体户隐匿收入最常用的招数就是:让客户把钱转到个人微信、支付宝或者老板的私人银行卡里,不入对公账户,不纳税申报。
这个办法在以前确实能蒙混过关,因为银行数据和税务系统还没打通。
但现在情况完全不一样了~
2026年,银行、支付机构与税务部门之间的涉税信息共享机制已经全面落地。
个人账户单笔或累计收款超过一定金额(比如微信支付宝年度累计大额收付),系统会自动报送相关信息。
税务局拿到这些数据之后,会跟你的申报收入做比对,若申报收入明显小于账户实际进账,系统会直接预警。
核定征收的个体户也一样有风险:
有些地方税务局已经开始对频繁私户收款但申报收入畸低的个体户启动核定转查账程序,也就是取消核定征收,改为查账征收。这意味着你要把每一笔成本费用、每一笔收入都讲清楚,讲不清楚的统统视为应纳税所得。
且隐匿收入一旦被查实,直接补税+滞纳金+0.5倍到5倍的罚款,违规成本巨大。
03
个体户可以不记账吗?
先给个明确的答案:不可以。
很多人被个体户三个字带偏了,觉得不是公司,不用搞那么正规。
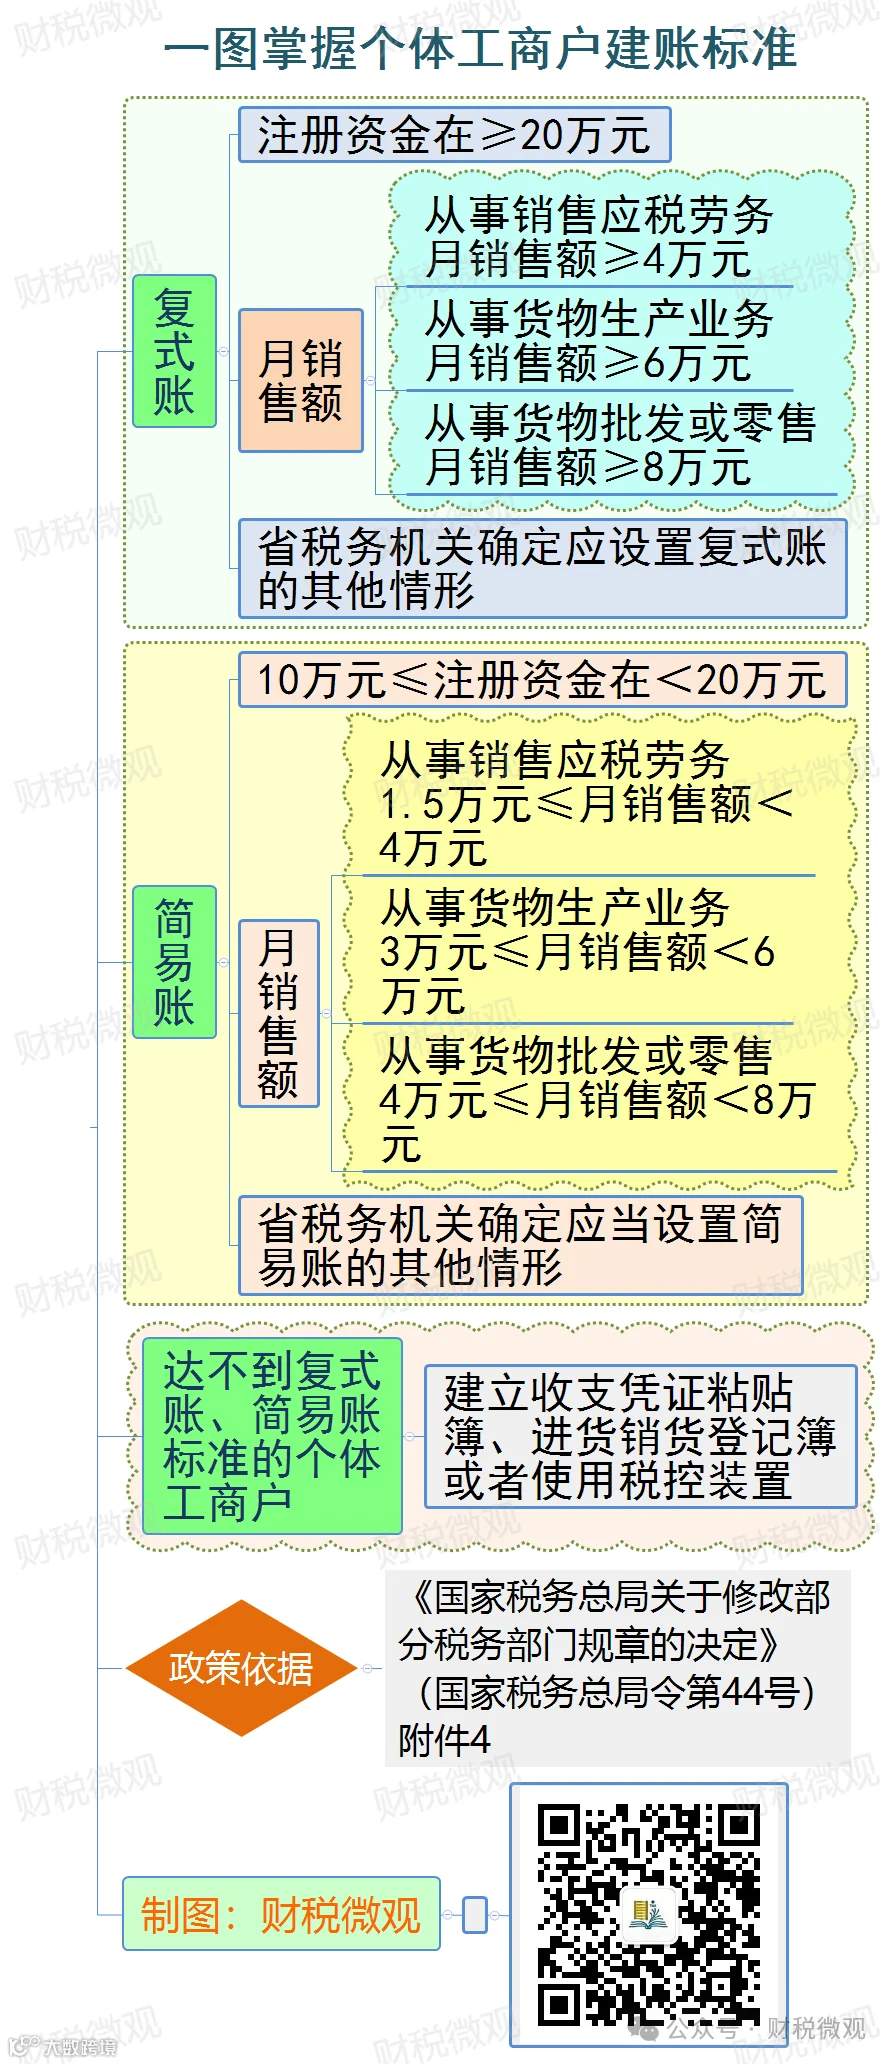
实际上,根据《个体工商户建账管理暂行办法》,只要你是领取营业执照从事经营活动的个体户,就得按规定设置账簿。
04
滥用税收优惠、拆分收入
国家对个体户的税收优惠确实不少,比如小规模纳税人增值税减免、核定征收的低税负、特定行业的税收扶持政策等。
但大家记住,政策是用来合规享受的,不是拿来钻空子的。
根据近两年税局发布的稽查公告,查的最多就是:
将一个经营实体拆分成多个个体户,每个个体户的销售额都控制在增值税起征点以下或者享受优惠的额度以内,从而规避增值税和个人所得税。
税务局判断是否属于“人为拆分”有明确的标准:
1、看实际控制人是否同一人;
2、经营场所是否同一地址;
3、业务性质是否高度同质化;
4、客户群体是否重叠。
一旦被认定是滥用拆分,税务局会合并计算所有关联个体户的收入总额,按合并后的应纳税所得额补征税款和滞纳金,而且拆分的操作本身还可能被定性为虚假申报,加收罚款。
05
长期零申报
零申报不是不可以,新开的个体户前几个月没有业务、没有收入,正常进行零申报是合规的。但如果连续6个月及以上零申报或者负申报,税务会自动把该户列为长期零申报异常户。
长期零申报意味着什么呢?
意味着在税务局的视角里,你这个个体户要么是没有实际经营,要么是隐匿收入。所以,长期零申报,也是稽查的重点关注对象。
特别是那种成立了两三年、一直在零申报、但老板名下有房有车、流水大额进出的个体户,这类情况基本一查一个准。
END