01
虚开大案!
涉案9.22亿!
一、违法事实
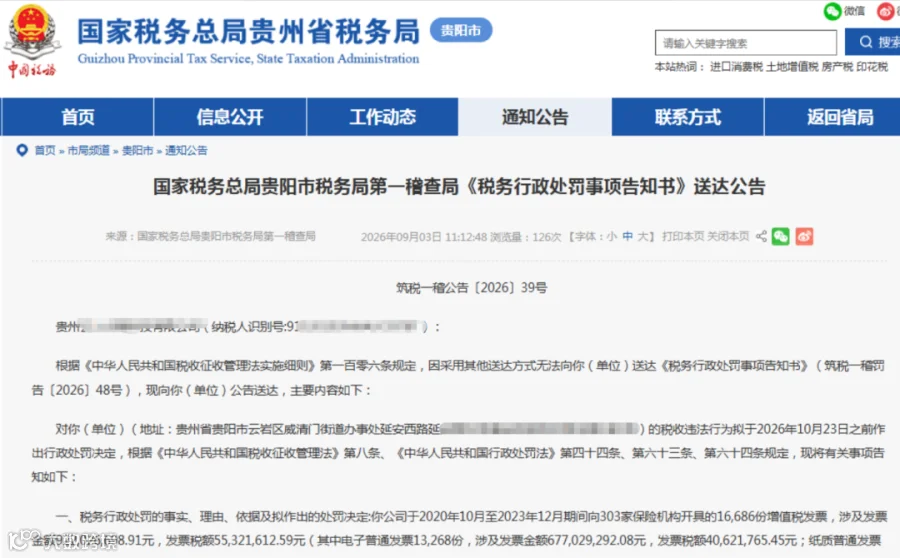
贵州某公司在2020年10月至2023年12月期间,向303家保险机构开出16686份增值税发票,金额9.22亿元、税额5532.16万元
另外,还向云南某公司开出155份发票,金额1462.26万元、税额87.74万元。
税务机关综合认定这些发票为虚开。
二、异常点
该公司连续三年、高频、分散开票。月均约463份,工作日约22份,单票平均约5.5万元,受票方遍布全国保险机构,明显超出正常技术服务逻辑。另外,正常企业开票有淡旺季、有项目周期,也不会像流水线一样天天出票。
三、违法后果
开票方被罚50万元罚单,触及刑事标准移送公安;
受票的保险机构则可能面临所得税成本调增、专票进项转出、滞纳金、罚款,甚至保险监管问责。
02
虚开发票怎么判断?
很多人以为,发票是税务局监制的、能查验,就不算虚开。
这个想法大错大错。
税法看的是业务真不真,不是票面真不真。
根据《发票管理办法》规定:为他人、为自己、让他人为自己、介绍他人开具与实际经营业务情况不符的发票,都属于虚开。
那怎么判断?
核心就一句话:发票背后的交易,是否真实发生、是否与开票内容匹配。实务常看三流一致或四流一致:合同流、业务流、资金流、发票流。
但注意,有些案子合同、发票、流水都有,但服务成果是假的、供应商没能力履约,照样被认定虚开。
具体判断可以抓几个点:
1、业务真实性
有没有真实的服务、货物?保险机构的推广费、咨询费、服务费,是否真有对应成果?
2、供应商能力
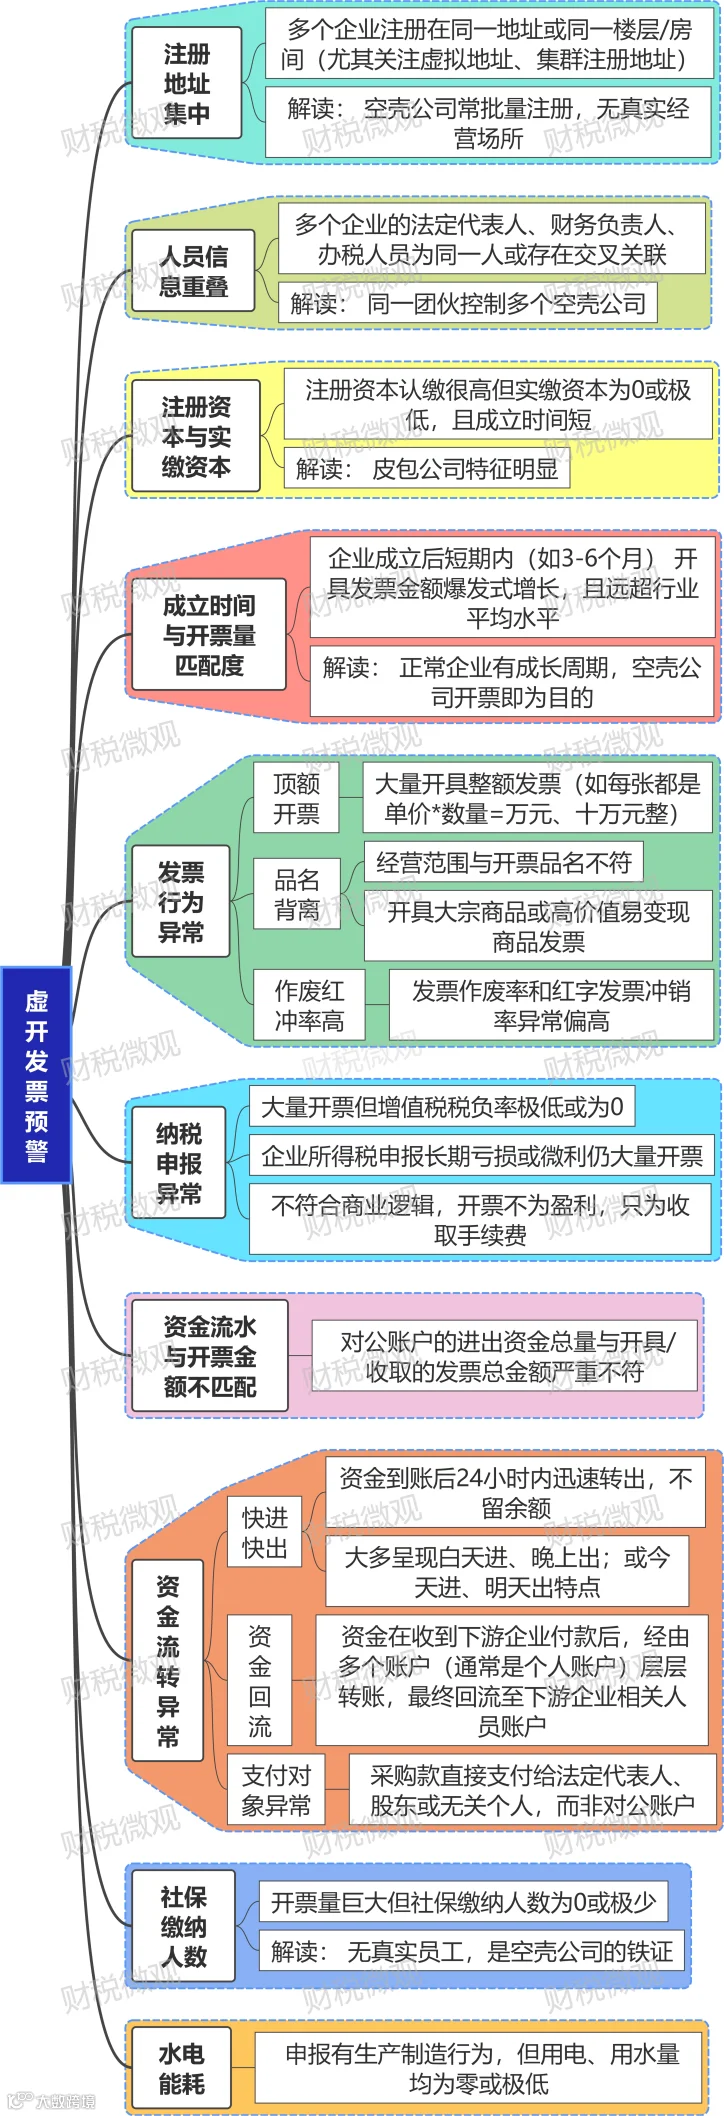
开票方有没有人员、场地、资质?成立时间短、社保人数少、经营范围不相关,却大量开票,就要警惕。
3、资金流向
钱付出去后,有没有回流到受票方关联人员?有没有即进即出、过桥走账?
4、价格公允性
服务价格是否明显偏离市场?有没有按开票金额固定抽点?
5、证据链
合同、立项、验收、成果、沟通记录、付款凭证,能不能互相印证?
03
虚开的预警指标
这起案件最典型的特征,就是小额高频、化整为零。税务大数据一查一个准。可以把预警指标分成几类: