


金税四期+大数据治税下,你的申报表、开票数据、银行流水、社保信息,在税务系统里就像透明的一样。2026年,以下3项数据如果比对不符,轻则补税罚款,重则直接被稽查。
01
30万、500万
享受条件:
小规模纳税人标准是年应征增值税销售额500万元及以下。
目前增值税免税政策:
1、在2027年12月31日之前,季度销售额未超过30万元,且开具普通发票的部分,免征增值税。超过30万,则全额按1%或3%征收。
2、连续12个月销售额或连续四季度销售额超过500万,必须登记为一般纳税人。
风险预警:
预警1:季度开票额长期在27-30万之间
预警2:年销售额长期在480万-500万之间
一旦预警,税务局会怀疑企业存在认为调节的嫌疑。
02
270万到300万
享受条件:
小型微利企业的判断条件:必须同时满足:

符合后,企业所得税减按25%计算应纳税所得额,按20%税率缴纳,也就是说实际税负仅5%。
风险预警:
也就是说,年应纳税所得额300万是标准线,超过一分钱,全额按25%缴纳企业所得税。
若企业利润刚好卡在290万、295万、299万的,会引起税局的关注。
预警值:连续几年应纳税所得额都在270万到300万之间
03
研发加计扣除
100%和200%
享受条件:

符合条件的研发费用,未形成无形资产的按实际发生额100%加计扣除;形成无形资产的按成本200%税前摊销。
风险预警:
稽查重点看三个匹配:研发项目立项书、研发费用辅助账、实际研发人员工时记录。
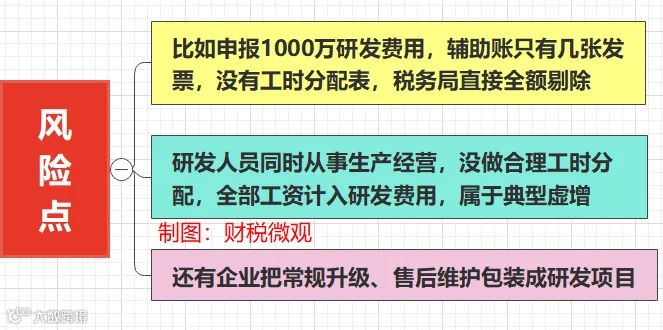
预警:如果连续三年研发费用占收入比超10%,却无专利产出、无高新技术产品收入,稽查就会怀疑真实性。一旦否定,补税、取消高新资格、追缴15%税率差额。