


01
失业保险稳岗返还!
注意了!人社部发〔2026〕39号文已经明确:失业保险支持企业稳岗扩岗的一揽子政策,执行期限截止至2026年12月31日。
一、谁能享受?
参保企业足额缴纳失业保险费12个月以上,上年度未裁员,或者裁员率不高于上年度全国城镇调查失业率控制目标,可以按规定享受稳岗返还。
注意,对30人(含)以下的参保企业,裁员率不高于参保职工总数20%的,也可以享受。
二、返还多少?
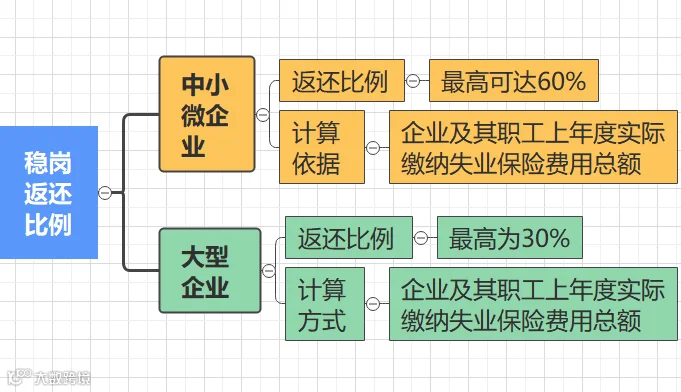
大型企业按不超过企业及其职工上年度实际缴纳失业保险费的30%返还;中小微企业按不超过60%返还。
三、收到返还后,能怎么用?
稳岗返还资金可用于职工生活补助、缴纳社会保险费、转岗培训、技能提升培训等稳定就业岗位支出,也可以用于降低生产经营成本支出。
建议企业单独建立台账,把资金用途、金额、凭证留好,防止后续核查时说不清。
再次提醒,2026年当年符合条件的企业,务必在12月31日之前申请。
02
稳岗返还≠稳岗补贴
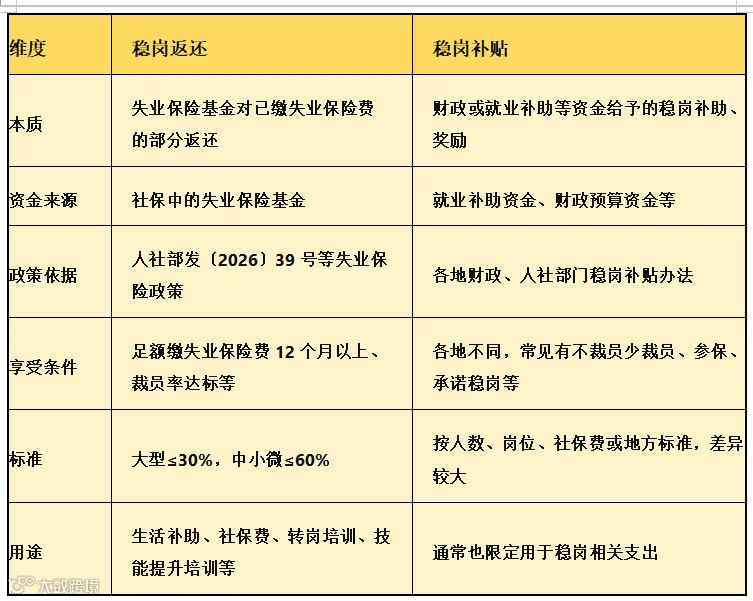
实务中,很多财务把稳岗返还和稳岗补贴混淆,但二者有很大的区别。
稳岗返还,是跟企业已经缴纳的社保挂钩,返还你以前交过的社保中的失业保险费。
稳岗补贴,是财政另外给的一笔稳岗就业补助,跟企业交的社保没关系。
具体区别如下表所示:
03
稳岗返还的财税处理
1、增值税
稳岗返还是与失业保险缴费、稳岗行为相关,不属于增值税应税收入,不需要开增值税发票。
2、企业所得税
绝大部分地区,稳岗返还应计入企业所得税收入总额。
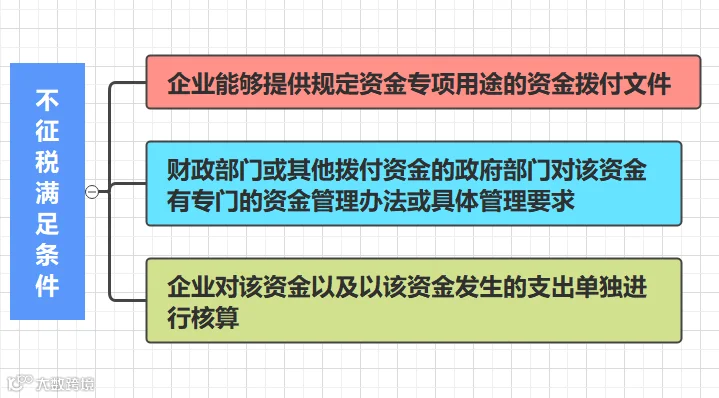
若当地文件明确其属于专项用途财政性资金,且同时满足以下三个条件,可以争取作为不征税收入。
但要注意:不征税收入对应的支出不得税前扣除,用于支出形成的资产折旧、摊销也不得扣除。
3、会计处理
①执行《企业会计准则》的企业
如果用于补偿以后期间的成本费用,收到时先计入“递延收益”,实际发生支出时再转入“其他收益”或冲减相关成本费用。
如果用于补偿已发生的成本费用,收到时可直接计入“其他收益”;
与日常活动无关的,计入“营业外收入”。
②执行《小企业会计准则》的企业,一般计入“营业外收入”。
举个简单的例子:
收到稳岗返还10万元,用于已发生的社保费、培训费:
借:银行存款 10万
贷:其他收益/营业外收入 10万
若明确用于以后期间:
借:银行存款 10万
贷:递延收益 10万
实际支出时:
借:递延收益
贷:其他收益/营业外收入