近日,国家税务总局发布一个利好的政策:

3月起,制造业中小微企业缓缴延纳以下税费:
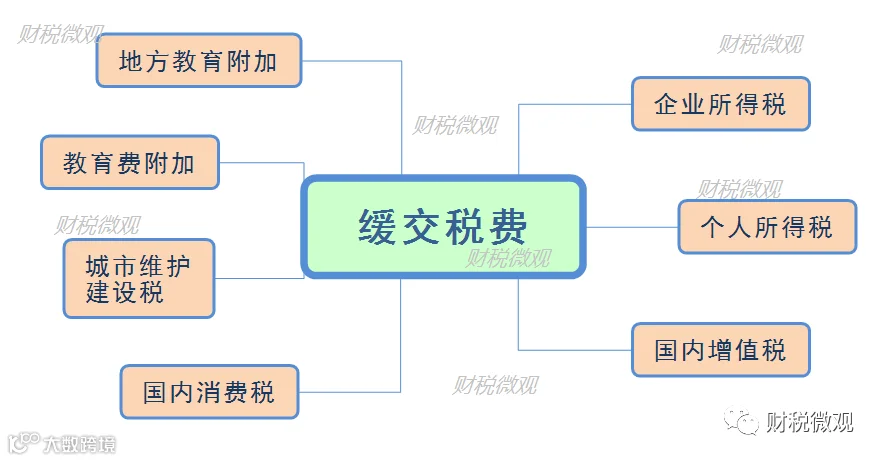
其中,不包括代扣代缴、代收代缴以及税务局代开发票时缴纳的税费。
看到这,是不是觉得在哪里见过?是的,去年10月份也发过类似的延缓缴纳政策。

只不过这个新发的政策是去年政策的一个加强版!因为这次政策相对于上次优惠力度更大了,不仅对之前30号文继续延缓缴纳6个月,又对2022年第一季度和第二季度税费也延缓缴纳了6个月。
这么光说是不是没懂?我给大家画个表格,大家就明白了:

这么看,是不是国家对制造业中小微企业优惠力度很大,对大部分企业缓解了资金压力。
那什么样的企业可以享受这一优惠呢?标准是什么?

其中,对制造业中型企业可以延缓缴纳上述各项税费金额的50%,制造业小微企业可以延缓缴纳上述的全部税费。
注意了,这里的制造业中小型企业也包括个体户、个独企业和合伙企业。
对这些适用缓缴的企业怎么进行会计处理呢?很多朋友觉得,不用交税,是不是我就不用做会计处理了?
这种想法是错误的,会计处理还跟之前一样,该计提税费的还是要按月计提,该申报的还是要申报。
举个简单的例子:
A公司属于制造业小微企业,符合享受全部税费缓缴政策,2022年3月份产生应交的增值税5万元。
3月份会计处理:
计提增值税:
借:应交税费-应交增值税-转出未交增值税 50000
贷:应交税费-未交增值税 50000
计提附加税:
借:税金及附加 6000
贷:应交税费-应交城市维护建设税 3500(50000*7%)
应交税费-应交教育费附加 1500(50000*3%)
应交税费-应交地方教育费附加 1000(50000*2%)
本应该是4月份缴纳,享受延缓政策,延缓6个月缴纳,也就是10月份缴纳。
10月份应做的会计处理:
借:应交税费-未交增值税 50000
贷:银行存款 50000
借:应交税费-应交城市建设维护 3500
应交税费-应交教育费附加 1500
应交税费-应交地方教育费附加 1000
贷:银行存款 6000
对其他缓缴的税费做法是一样的,我们这里不一一举例了,另外需要注意,公司代扣代缴的个税不属于缓缴的范围。
--------------------- end------------------- -----
往期文章推荐
1、社保可以按最低工资缴纳?个税申报的工资与企税申报的工资对不起来,税局会找上门?今天统一答复
2、刚刚!个税汇算,爆了!附2022年个税汇算最新最全操作指南!
3、3月1日起,微信、支付宝收款码不能用于生产经营!个人和商户们该怎么办?
别走开还没完

近期,小编收到一些粉丝朋友在财税实操中一些疑难的问题。考虑到大家确实会有这方面的需求,从今天起,小编每天会留出一定时间跟大家一起进行财税交流,共同进步。(备注:不接受非财税问题哦)
大家可以留言的内容:
1、实务中遇到的财税问题。(注:免费提供财税答疑哦~)
2、文章中出现的错误。(欢迎批评指正,共同学习,进步~)
3、想看了解哪方面的财税知识(会根据情况出相关文章哦~)
那怎么留言咨询财税相关问题呢?大家可以按以下步骤操作留言,看到后,小编会第一时间回复哦~
[第一步] 长按二维码识别
[第二步] 点击关注

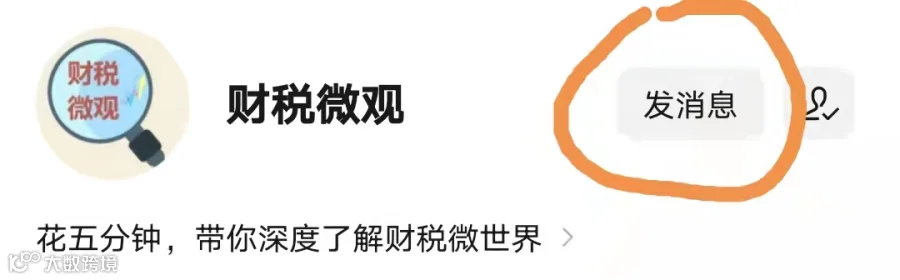
[第三步] 发消息
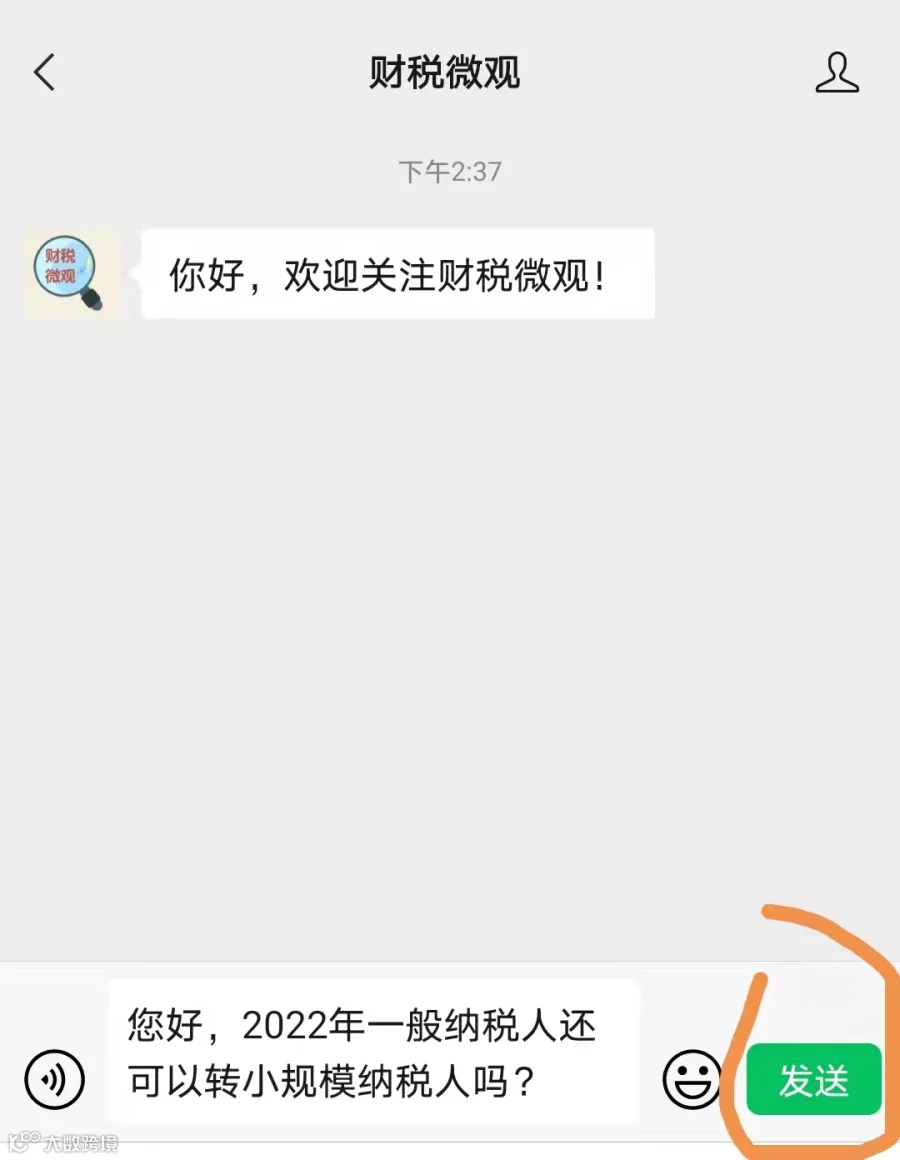
[第四步] 编辑财税相关问题