


近日,有小伙伴向我咨询这样一个问题:自己是小规模纳税人,由于会计离职需要变更办税人、发票领购人,在电子税务局提交变更信息后,显示不予受理。
给出的原因竟然是:2021年下半年,开具了发票,但是没有取得进项发票,需要去税务局做出解释。

早在之前,已有小规模纳税人收到风险提示:小规模有销无进,未提供进项发票,需联系税务机关处理。

其实,很多小规模都会有这样一个误区,认为自己小规模,不存在抵扣问题,没有进项发票也没关系,看到上面的风险提示,你还这样想吗?
为什么小规模有销无进,会被税务局盯上?小规模有销无进有何风险?企业应如何应对?
01
小规模有销无进
为什么会被税局稽查?
小规模有销无进,为什么会被税务局盯上?主要还是因为,税务局怀疑你有虚开发票的嫌疑。
为什么这么说呢?你看看小规模的优惠力度有多大就知道了。
月销售额15万或45万以下免征增值税,即使超过了,才按1%缴纳增值税。

所以,就有很多小规模纳税人觉得,我一个月开票没到15万或季度开票没到45万,就吃亏了,想法设法把票开出去,甚至以卖发票收税点的方式,赚取违法所得。还有些企业就因为成本高,直接注册小规模纳税人,利用小规模纳税人开票抵税。
这里我只能说,小规模虚开发票风险巨大,尤其是有销无进,未提供任何进项发票!
02
小规模有销无进
警惕,三大风险
1、涉嫌虚开发票
小规模纳税人只开发票,却没有进项发票或者进项发票很少,不用想也有问题,税务局不查你查谁。
另外,在这里有必要提醒一下,介绍他人虚开发票,你也涉嫌虚开发票,具体虚开发票的情形如下:

知税法!懂税法!才能很好的保护自己,千万别为了眼前的蝇头小利,而因小失大~
~关注我,了解更多财税干货知识~

2、小规模未取得进项发票,不能税前扣除
根据国税发〔2008〕80号第八条规定,
在日常检查中发现纳税人使用不符合规定发票特别是没有填开付款方全称的发票,不得允许纳税人用于税前扣除、抵扣税款、出口退税和财务报销。
所以,小规模未取得发票,有在企业所得税税前不能扣除的风险。
3、自身权益得不到保障
有些小规模为了图便宜,进货不要发票。注意了,购货未取得发票,一旦货物出现问题,进货商给解决还行,碰到无赖的,没有发票维权都是个问题。
03
小规模有销无进
应该如何应对?
小规模纳税人有销无进,没有任何进项,面对税务局稽查,企业应该如何应对?
一、首先,先找着有销无进的原因。
看一下是否属于以下情况:
1、小规模属于服务行业,大部分成本来自人工,开具的发票也是服务费。
2、小规模进货集中在某个季度或者某个月份,而后期因为货物上涨或者公司战略等问题,没有进货,只有销货记录。
3、供应商大部分收费方式是按年收费,发票一次性开具或集中两三个月份开具,导致后面有销项,无进项等等。
总之一句话,要找得理由合理,可以解释的过去。
二、约谈法定代表人(以下简称法人)
一般有税务系统提示风险时,税务局不会马上去企业查,而是约谈法人或财务负责人,如果企业能合理的解释风险出现的原因,是没有问题的。
这里需要注意,如果税务局要求约谈法人,财务负责人一定要跟着去,以免法人不懂税务知识,胡乱说话,给企业带来麻烦。
三、如何避免被税务局盯上?
小规模纳税人避免出现长时间的有销无进的情况,尤其是半年或者一季度。
那有人说,我们是服务型公司实在没啥进项怎么办?这个就需要公司平时买办公用品、请客户吃饭等要发票了,千万不要为了图便宜,丢西瓜捡芝麻~
04
抓紧自查!
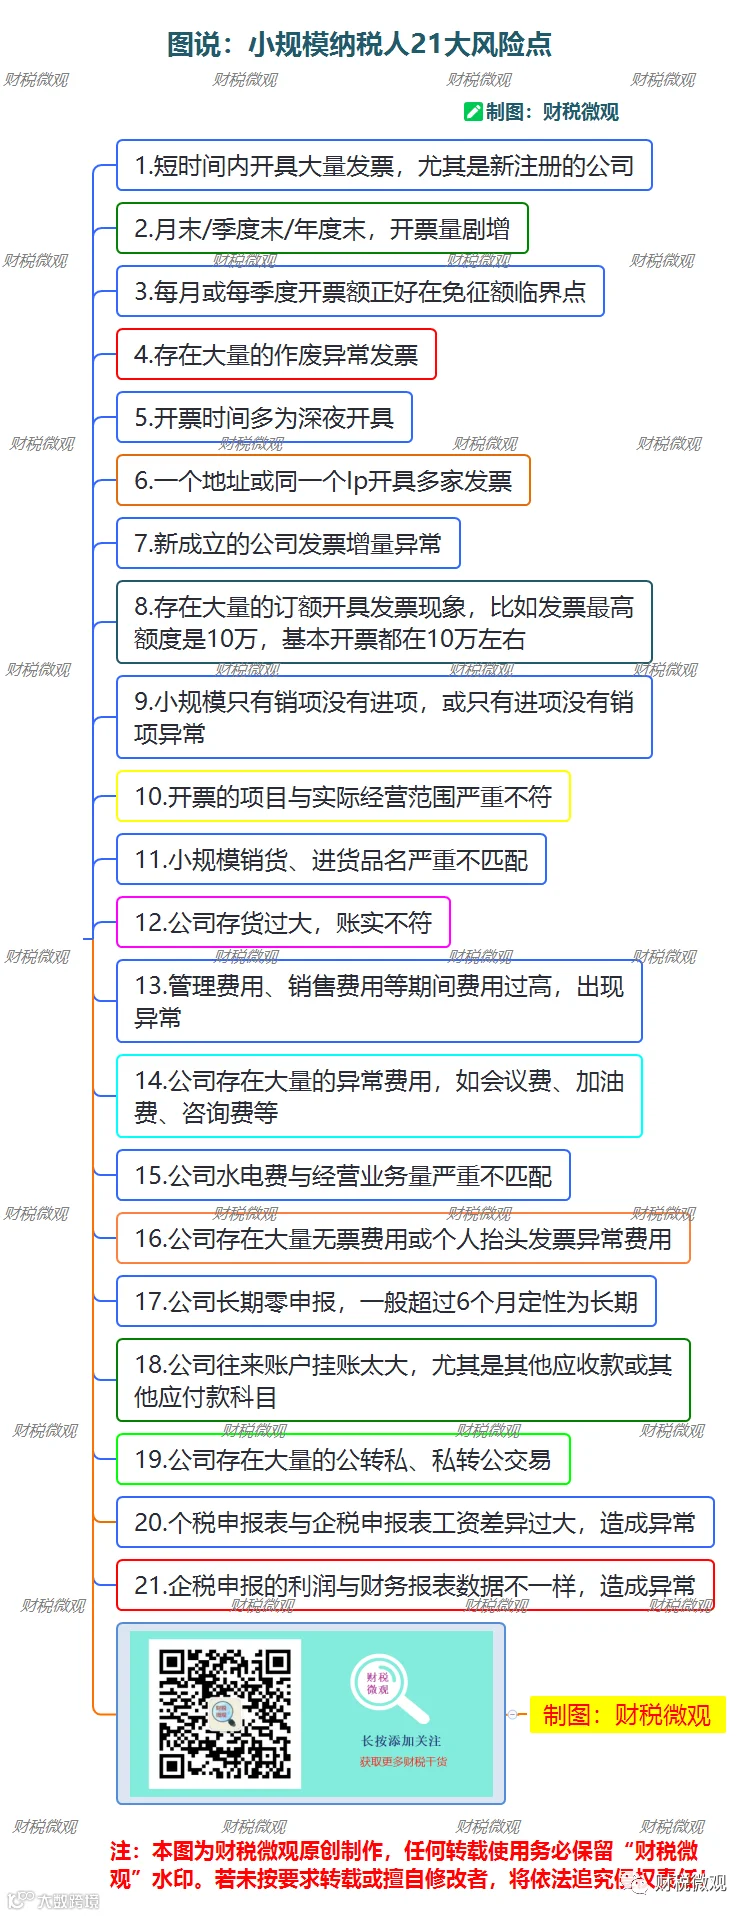
小规模,这21个风险点
除了上述风险外,小规模纳税人还有哪些常见的风险点,在此,小编给您归纳总结了一张思维导图,建议收藏~
注:此篇为财税微观原创文章,如若转载或使用,请标注来源,否则将依法追究法律责任。
别走开,有福利

点击关注
即送,680个带公式的会计常用大礼包

福利领取流程:
[第一步] 长按二维码识别

[第二步] 点击关注
[第三步] 发消息
[第四步] 发送“会计大礼包”