


近日,有小伙伴问到:收到留抵退税,附加税如何缴纳?增值税退税的附加税费能否一并退还?具体我们一起分析一下:

我们都知道,附加税是按实际缴纳的增值税、消费税税额为计税依据。
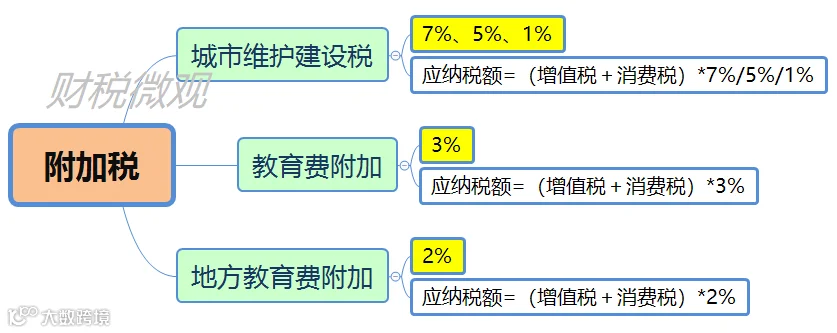
有人说了,那既然增值税留抵退税了,我缴纳的附加税是不是也一并退还呢?
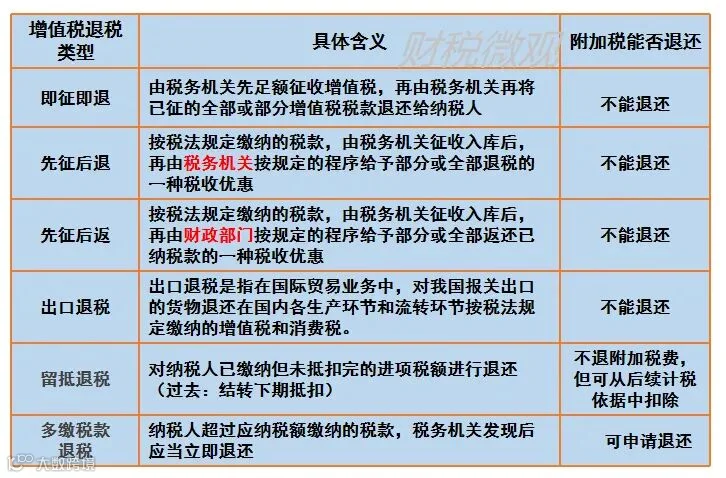
这种想法是错误的,增值税留抵退税,随附的附加税并不退还。
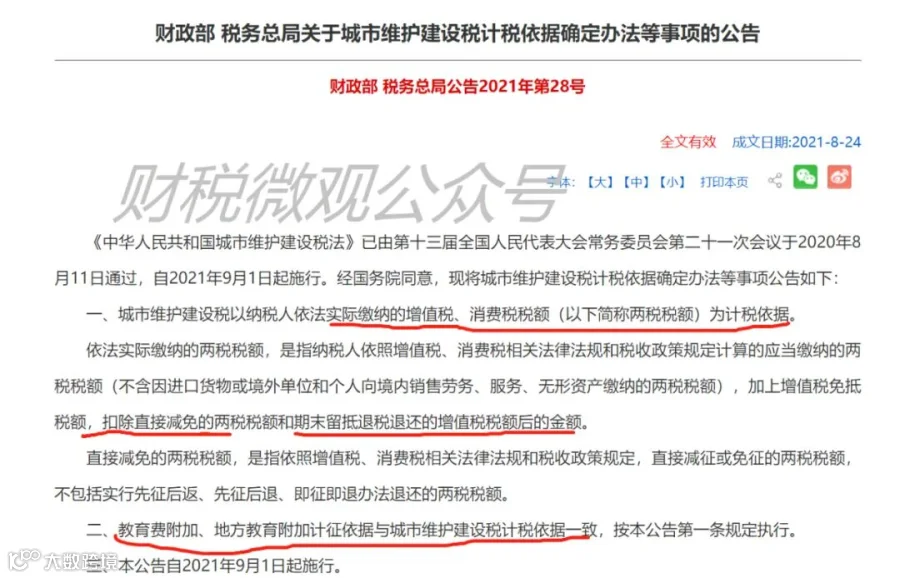
税务总局公告2021年第28号规定:附加税以实际缴纳的两税为计税依据,计税依据是扣除期末留抵退税退还的增值税税额后的余额。
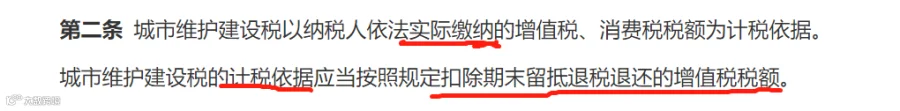
《城市维护建设税法》中也提到:城市维护建设税的计税依据应当按照规定扣除期末留抵退税退还的增值税税额。
是不是没看懂?我举个简单的例子:
财税微观公司属于一般纳税人,4月20日收到留抵退税50万元;4月所属期应纳增值税20万元;5月所属期应纳增值税50万元,(假定城建税7%、教育费附加3%、地方教育费附加2%)。
5月份申报:
增值税:20万元;
附加税:(20-20)*(7%+3%+2%)=0元
不需要缴纳附加税。
6月份申报:
增值税:50万元
附加税:(50-30)*(7%+3%+2%)=2.4万元
那是不是只要增值税退回,附加税就用这种方法处理,比如出口退税、增值税先征后返等,当然不是,下面我给大家总结了,大家可以根据情况适用哦~
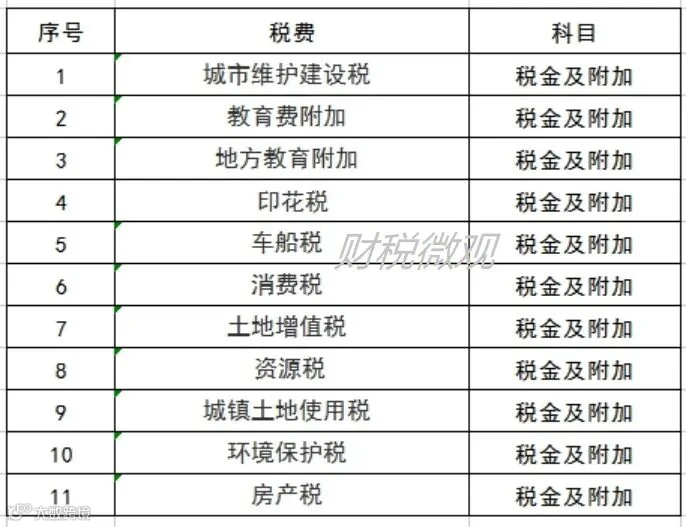
另外,城市维护建设税、教育费附加等税费需通过 “税金及附加”科目进行核算:
1、计提时,会计分录如下:
借:税金及附加
贷:应交税费-应交城市维护建设税等
2、实际缴纳时,会计分录如下:
借:应交税费-应交城市维护建设税等
贷:银行存款
注:本文由财税微观原创发布,转载需备注来源。
