


近日,有粉丝朋友咨询这两个问题,非常有意思:
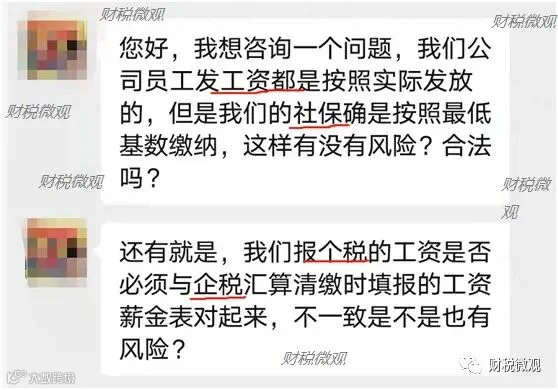
我给概括总结了一下:
1、公司按最低的工资基数缴纳社保,合法不?
2、我们个税申报的工资与企业所得税申报的工资对不起来,税务局会不会找上门?
由于这两个问题也是大多数企业普遍存在的问题,也都是很工资紧密相关,我觉得有必要放在一起说一下。
我们先来分析第一个问题:公司按最低的工资基数缴纳社保,合法不?
这个答案很显然的,不合法。
我这么一说,肯定很多人开始怼,企业成本那么大,能给上社保已经不容易了,有很多小企业还没社保呢?也没见国家查着呀。这个就涉及税务局与人社局联合稽查那一块了,这里我们不做深入探讨了。对于这种老是存侥幸心理的人,我送一句话:丑媳妇见公婆--早晚的事~
那社保应该按多少交?是不是我越往高的交,就没有风险?
劳社险中心函【2006】60号文对社保的缴费基数做出了规定:
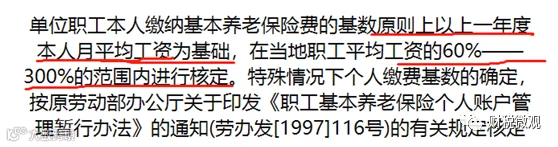
也就是说,当地上一年社平工资的60%、300%分别社保缴费基数的上限和下限。我画个思维导图,我们更直观的看一下:
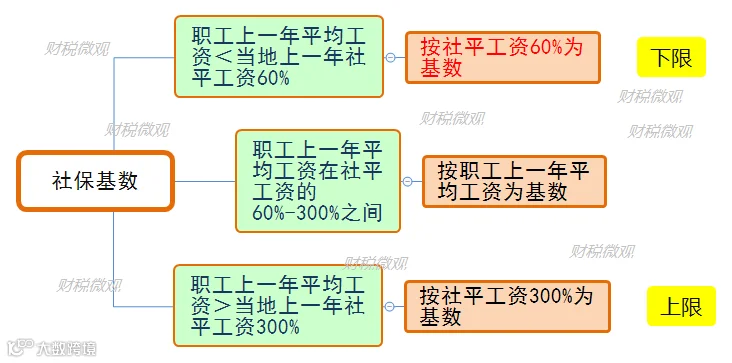
上述粉丝朋友咨询的按照最低的工资基数缴纳的社保,就是指的是社保基数下限:社平工资的60%。
这个社保基数下限(社平工资的60%),只有职工上一年的平均工资低于社保下限时,社保基数才能按最低的工资基数缴纳。反言之,则按职工上一年的平均工资缴纳社保。
总结一句话:社平工资的60%,这只是国家规定的最低缴纳社保的限额,并不是缴费基数,公司按最低的工资基数缴纳社保,这样做显然是不合法的。
随着社保入税,税务局征管稽查系统也随之添加了社保模块,虽说短时间内不会有太大的问题,但也只是时间问题,合法合规经营,把心思花到如何降低生产成本才是正道。
我们再看第二个问题:个税申报的工资与企业所得税报的工资对不起来,税务局会不会找上门?
两个申报表确实存在一定的逻辑关系,如果两者存在差异,确实会产生税收风险,比如:税局可能会怀疑你是否漏报个税或多列工资抵税。
但两者不一致,也并不代表着企业一定有问题。
个税申报表
企业所得税申报表
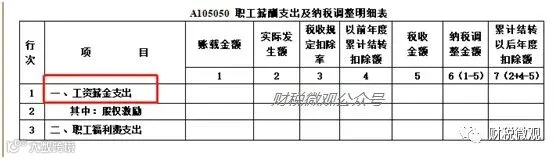
我们先来看一下,工薪薪金在个税和企业所得税上分别是如何规定的?
《个人所得税法实施条例》对工资薪金的规定如下:

《企业所得税法实施条例》对工资薪金的规定如下:

从规定上可以看出两者是基本一致的,不存在差异。
我们再来分析一下两者的填报口径:
1、个人所得税:收付实现制
什么时候发工资,什么时候申报个税。
举个例子:

2、企业所得税:权责发生制
什么时候计提工资,什么时候申报
举个例子:
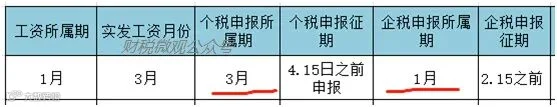
这样来看,两者口径不一致确实会造成两者申报数据不一致,但就全年而言,两者的差异也不会太大。
举个例子:
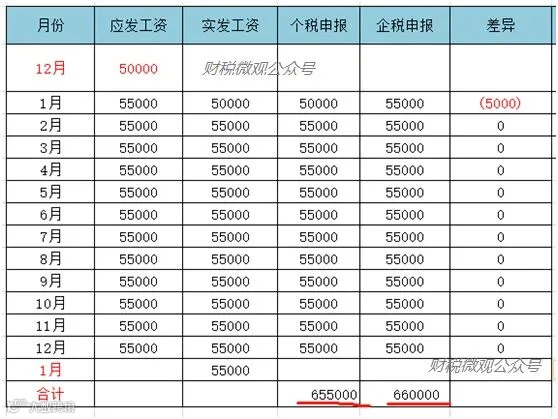
当然了,这只是针对于每月工资比较稳定的企业来说,对于每月波动大或者拖欠工资的企业,差异会比较大,但是只要能够合理解释原因,就没问题~
同时,对于拖欠工资的企业注意了,去年计提的工资,必须要在企业所得税汇算清缴前实际发放完毕,否者要进行纳税调增。
除了填报口径会产生差异,还可能因为一些特殊的应税项目形成的差异(福利费、工会经费、职工教育经费等)
比如,过节给员工发放的礼品,企业给计入到员工福利费里面了,在企业所得税申报分别是以工资和福利费填报,而个税申报的工资收入上确是加上这块福利费的,这样就会造成差异。
所以,当企业出现个税申报的工资与企税申报的工资不一致的情况,尤其是差异比较大的情况,一定要分析原因,查看是否属于合理的情况,一旦税务局找上门,也能解释清楚,以免引起不必要的麻烦。
