


实务中,有很多业务经过提前设计,可以把原来适用增值税13%的税率变成9%,适用9%税率的也可以变成6%,我们一起来看看都有哪些?
01
变了!增值税税率13%→9%!
9%→6%!
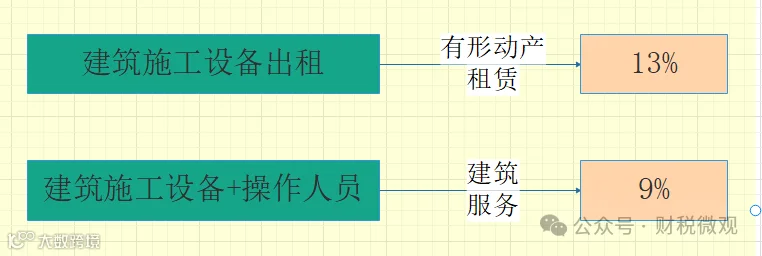
1、建筑设备出租业务
建筑设备出租业务属于有形动产租赁,适用增值税税率13%;
但根据财税〔2016〕140号规定,建筑施工设备出租时,同时配备操作人员的,按照“建筑服务”缴纳增值税,也就是适用9%的税率。
原来适用增值税高税率的,通过改变业务形式,实现13%→9%。
2、车辆租赁业务
单纯的只是车辆租赁的话,属于有形动产租赁,适用增值税税率13%。
这时候我们可以改变一下业务模式,公司把车辆出租的时候,再配备司机,这时候就把原来的“有形动产租赁”业务变成了“交通运输服务”,适用税率从原来的13%变成了9%。

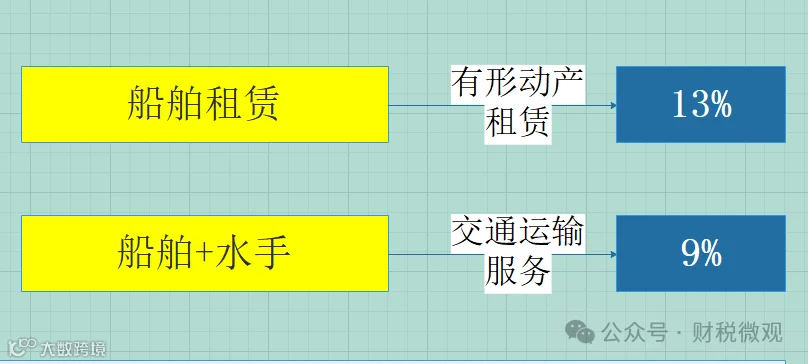
3、船舶租赁业务
把原来业务只租赁船舶变成船舶+水手,也能实现增值税税率13%→9%。
4、飞机租赁业务
飞机租赁也可以这样操作,来降低增值税税负。

5、仓库租赁业务
仓库租赁业务属于不动产租赁,适用增值税税率9%,如果仓库租赁时,配备人员,就变成了仓储服务,适用税率是6%。

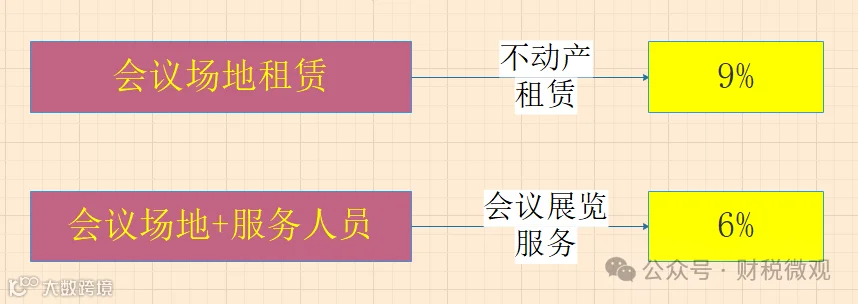
6、会议场地租赁业务
会议场地租赁改变一下业务模式,9%税率变6%税率。
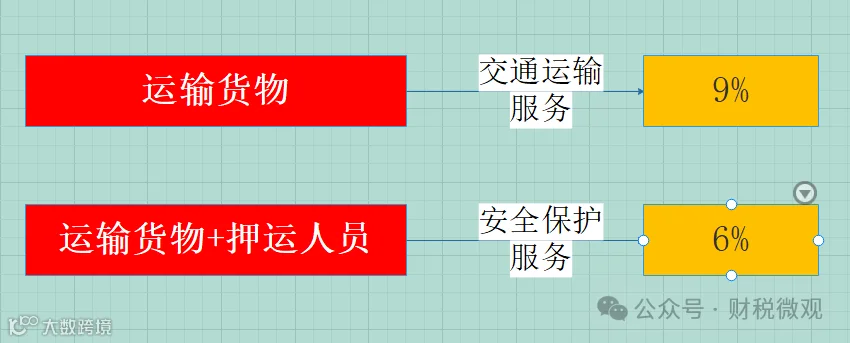
7、运输货物
运输货物可以通过配备押运人员把原来交通运输服务变成安全保护服务,从而实现9%→6%。
02
增值税优惠政策汇总
1、小规模纳税人优惠
增值税税率3%减按1%执行,优惠截止至2027年12月31日;
月度销售额10万以下或者季度销售额30万以下,免征增值税。
2、其他个人租金收入免税优惠
其他个人出租收取的一次性租金收入,可以在租赁期平均分摊,只要月租金不超过10万元的,免增值税。

3、销售货物免征增值税

4、销售服务免征增值税
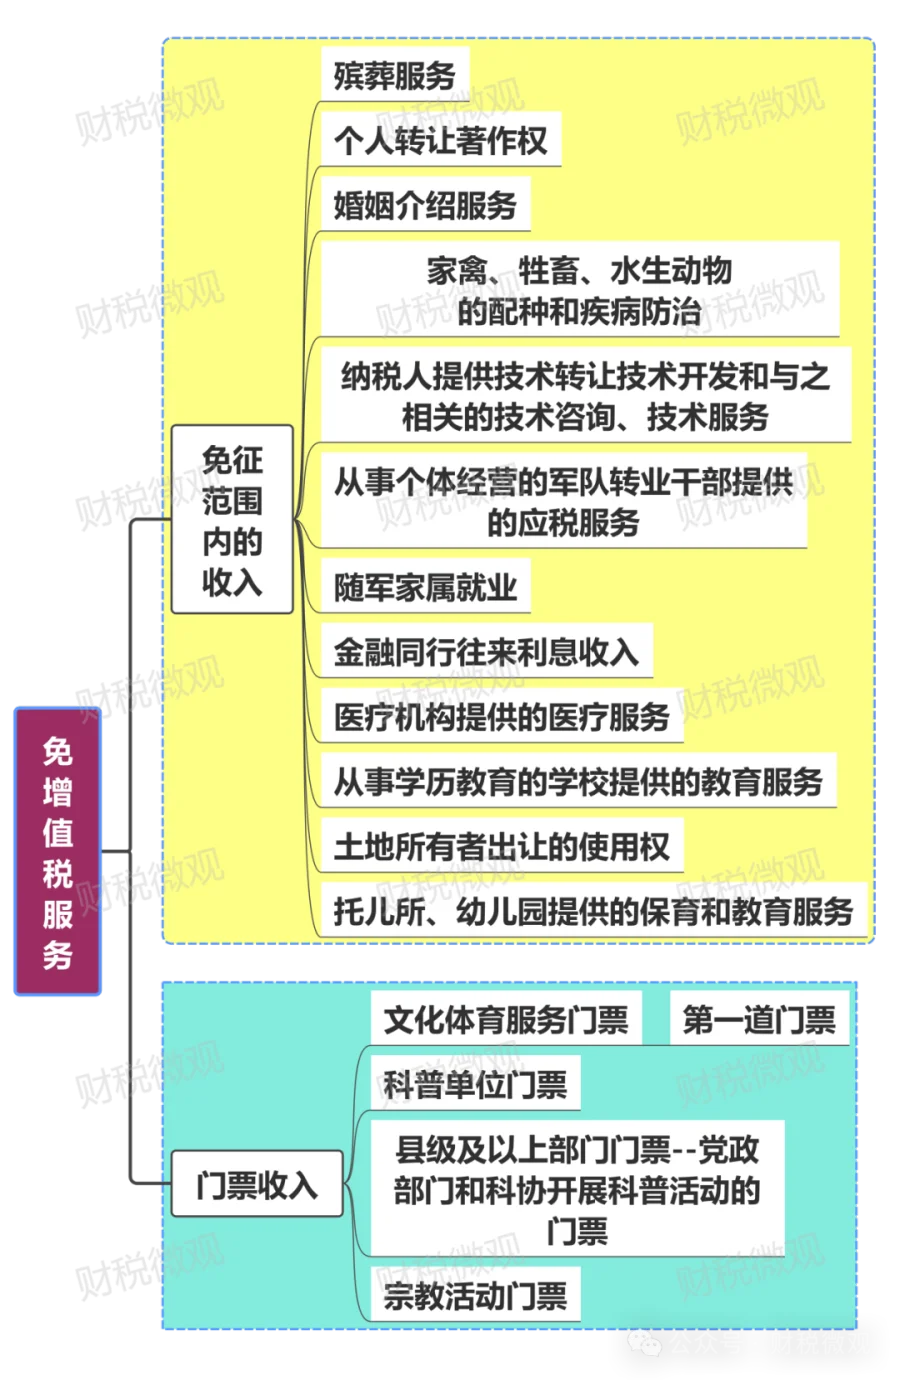
5、增值税加计抵减优惠

这里需要注意,原来适用于生产性及生活性服务业企业的加计抵减政策已经优惠到期,不能再享受加计抵减优惠。
03
增值税减免优惠的会计处理
1、小规模增值税优惠的会计处理
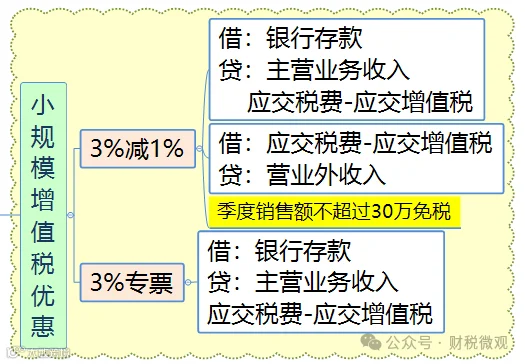
2、增值税加计抵减优惠的会计处理

3、清理资产减征增值税优惠的会计处理
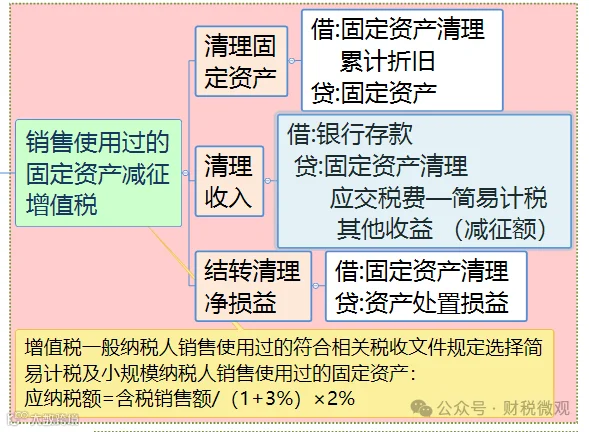
关注我,大数据治税下,一起看清财税监管趋势,了解最新财税动态,降低风险,安全执业!