


一公司因“车票”乱入差旅费被稽查!这些“操作”企业千万别再踩坑了~
01
一公司因“车票”入差旅费
被定性为偷税
1、差旅费异常,引起税务关注
2023年,某市税务局在对一家科技公司开展税务稽查时发现,该公司2022年账目中的“差旅费”高达320万元,占全年管理费用的45%,引起税务关注。
进一步核查发现,这些“差旅费”中竟包含了大量高铁票、机票和景点门票,甚至还有公司高管家属的海南旅游度假发票!
2、财务解释与经营不符
面对质疑,财务负责人辩解称“都是员工出差的花销”,但税务局通过比对员工名单、出行时间及报销凭证,最终认定其中180万元属于“与经营无关的支出”。
3、最终处罚
税务要求企业补缴企业所得税45万元(25%税率)、增值税及附加费12.6万元,还按偷税性质处以0.5倍罚款28.8万元。
4、案件解读
混淆公私支出:将个人旅游、探亲等私人消费包装成“差旅费”。
滥用抵扣政策:将不可抵扣的“集体福利”(如家属旅游)或“个人消费”费用违规抵扣进项税,涉嫌虚开增值税发票风险。
那什么费用可以入“差旅费”?如何进行财税处理?
02
哪些费用可以入“差旅费”?
差旅费本质是“员工因公外出产生的必要开支”,具体范围可参考《中央和国家机关差旅费管理办法》:

企业需重点关注以下合规要点:

差旅费要想报销,必须满足“经营相关、证据链完整、符合企业制度”三要素,避免引来不必要的麻烦。
03
差旅费,可以抵扣进项税?
记住“3可抵3不可抵”
一、可抵扣的进项税
1、取得增值税专用发票
比如,住宿费按取得专用发票注明的税额抵扣(一般纳税人适用6%税率)。
2、国内旅客运输服务
飞机票:取得航空运输电子客票行程单
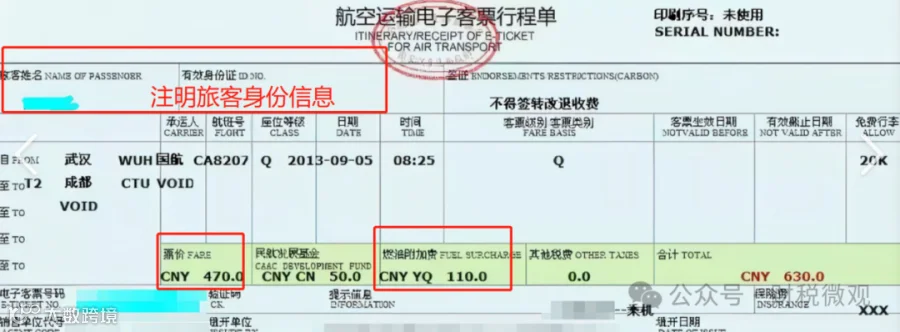
飞机票如何抵扣进项税?

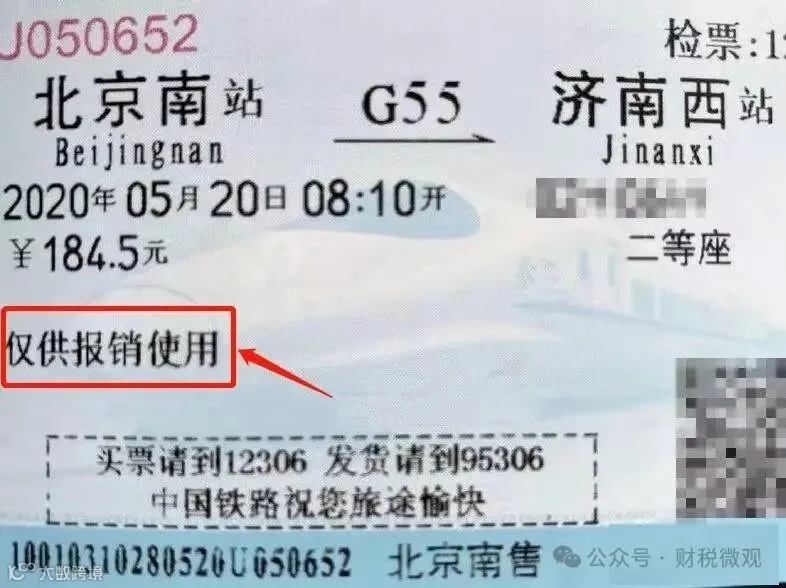
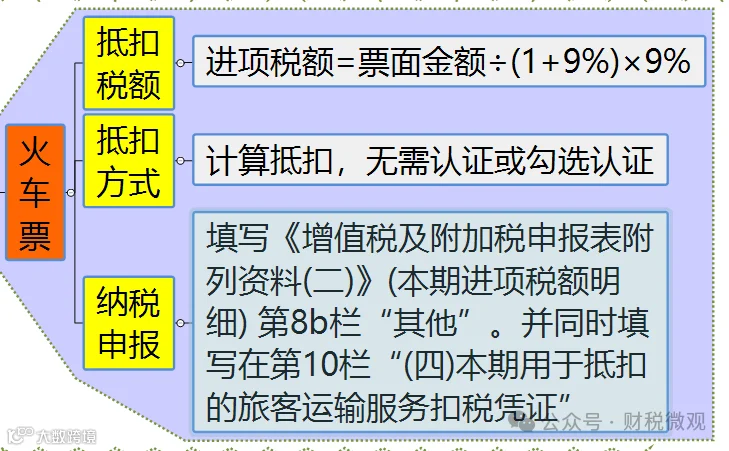
高铁票如何抵扣进项税?
出租车/网约车:电子普通发票(公司抬头的)
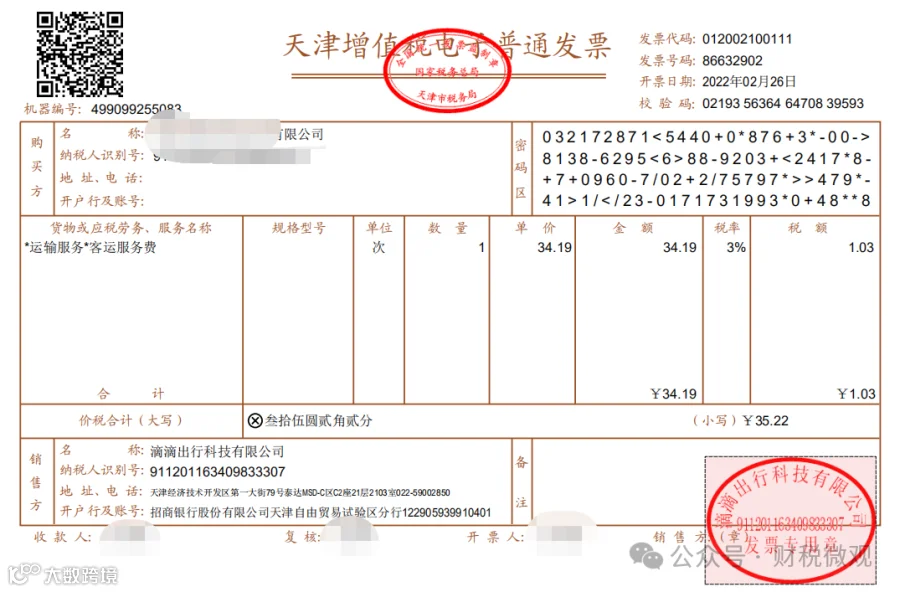
网约车发票如何抵扣进项税?

3、租车费
车辆租赁专票(可抵13%)以及车辆使用期间的加油费专票等。
二、不可抵扣的进项税
1、用于集体福利(如组织员工旅游的机票),不允许抵扣;
2、免税项目对应的差旅费(如简易计税工程项目的出差支出),不允许抵扣;
3、用于个人消费(如高管私人度假的酒店费用)的,不允许抵扣。
差旅费,要不要交个税?

关注我,大数据治税下,一起看清财税监管趋势,了解最新财税动态,降低风险,安全执业!