


01
个人微信收款被查!
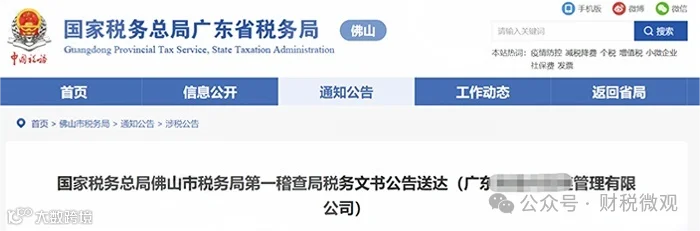
广东省税务局曝光一则某公司因个人微信收款被查的案件。

案件经过:
在2021年至2023年4月30日期间,某公司通过24个私人微信收取公司货款,未纳税申报被查。
税务机关责令该公司提交微信收款记录及涉案的相关证明材料。
这一案例并非个例~
近期,某地税务局通过大数据筛查发现,一家餐饮店老板长期通过个人微信、支付宝收取营业款,累计金额超500万元,但未申报任何税款。
最终,被定性为偷税,补税+滞纳金+罚款近120万元。
这里很多人都有个误区,总觉的钱进到个人微信就是自己的钱,却忽略了个人收款码本质属于“自然人账户”,一旦用于经营性收支,等同于将公司收入装入个人口袋,涉嫌偷逃税款!
随着税务与银行、第三方支付平台数据的打通,再用个人账户收款隐匿收入,无异于裸奔。
02
个人微信收款高于这个数,要注意了!
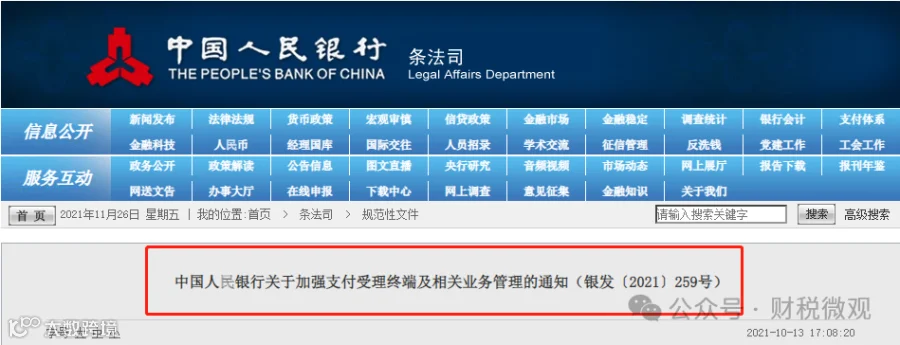
其实,早在央行发布的银发〔2021〕259号文件中明确:个人收款码不得用于经营性收款,需申请“特约商户收款码”并完成商户资质备案。
另,税务总局《关于进一步深化税收征管改革的意见》强调:利用大数据、区块链技术追踪资金流,对“私户公用”零容忍。
个人微信收款,2类行为将会重点监管:
高频交易:比如单月收款笔数超2000次,明眼一看就有猫腻~
大额交易流水:比如个人账户单月入账超50万元,或年度累计超300万元,但是个税申报一直零申报或者收入与实际申报不符,都会被预警。
简单来说:用个人二维码收营业款=主动给税务局“递刀”,税务稽查真是一查一个准!
03
个人微信收款,
易招来三大风险!
个人微信收款,容易招来3大风险:

04
个人微信收款的合规处理
若已发生个人微信收款,务必按以下步骤补救:


注意,个人微信收款不是“法外之地”,2025年税务稽查已实现“大数据治税”。与其提心吊胆“赌运气”,不如尽早进行合规。
关注我,大数据治税下,一起看清财税监管趋势,了解最新财税动态,降低风险,安全执业!