


01
金税四期下
个人收款码全面纳入税务监控
税务总局、央行、支付平台三方数据共享已在金税四期系统中全面落地,也就是说,微信、支付宝的个人收款数据已实时对接税务稽查系统,核心操作如下:
1、支付平台数据共享
支付平台包括微信、支付宝等平台,若单日超5000元或月累计20万的会重点监控。
2、经营特点异常
比如,每日在固定时段高频收款;或收款备注含货款、订单等经营关键词;或个人收款与个税申报收入匹配等。
3、资金流与业务流匹配
举个案例:比如某淘宝店主用个人微信收货款100万,但申报收入却只有20万,会报警:
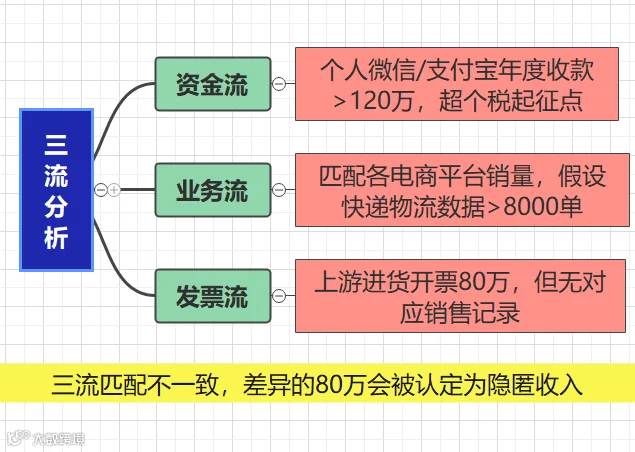
简言之,部分企业、小微商家或自由职业者,若继续用个人码收经营款项,可能面临账户冻结、高额补税甚至刑事责任的风险。
02
真实案例:
个人收款码隐匿收入上千万被查!
枣庄市税务局公示一则稽查案例:
某加油站通过员工个人收款码隐匿收入2083.70万元,少缴增值税等税费款299.17万元。
税务稽查局通过大数据扫描发现,该加油站存在三处异常点:
1、近3年购油发票比申报收入多出1495万,但资产负债表中存货项目竟显示为0,很明显存在异常。
2、对公账户每日收款不足千元,但7名员工个人收款码月均流水超200万,个人收款码收款流水过大引起异常。
3、税务局实地稽查,该加油站负责人拒不提供加油机系统密码,后经税务局查实其故意删除交易记录。
最终处罚:
该加油站因利用个人收款码隐匿收入,被依然追缴税费+滞纳金+罚款551.74万元,此外,该负责人有面临刑事立案的风险。
03
三条绝对红线:
这些收款行为等于自我举报
红线1:大额交易
根据《金融机构大额交易报告管理办法》)规定,以下大额交易会重点监控:
1、单笔/日累计超5万,银行需核查资金来源。
2、个人账户年度入账超120万,会列入重点观察名单。
3、个人账户转账单日或累计超20万以上,会重点关注。
4、对公转账超200万以上,会重点核查。
红线2:4类个人收款码交易
个人收款码存在以下4类特征的,会重点监管,具体如下图所示:

红线3:可疑交易
若资金交易存在可疑行为也会引来稽查,比如同设备登录多账户、同IP高频交易、同人关联多码、同地址集中收款、同金额拆分转账等。
04
企业如何合规?
1、账户分离
这里可以记住一句话,公私分明是底线,个人码只收亲友转账,经营款必走商户收款码。
个体户或微商可以免费升级微信/支付宝的个人经营码。
2、资料留存
虽然个人存在大额交易,但确确实实是非经营款项,尤其是存在关联企业的个人,必须留存相应凭证,比如个人收支备注“非经营款项”等项目并保存聊天记录。
留存资料需留存6年备查。
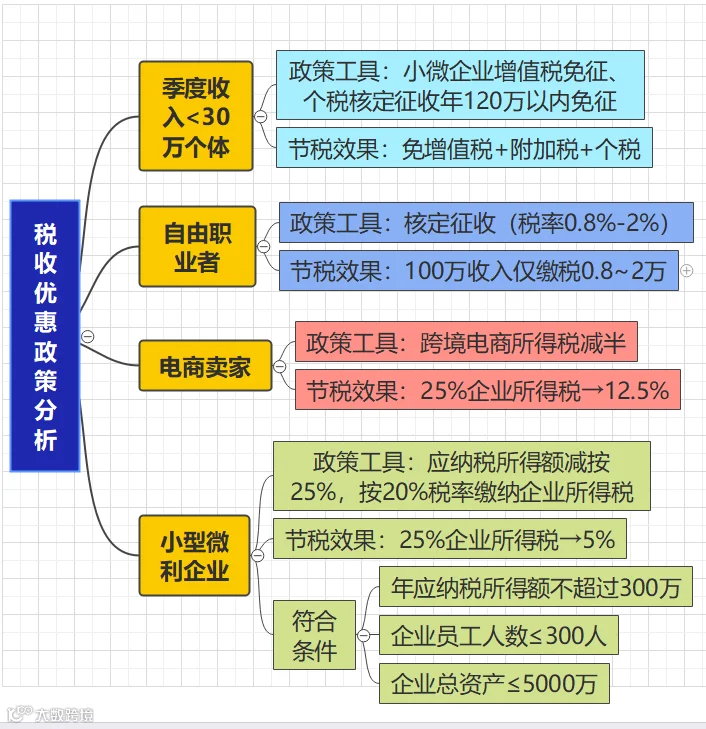
3、用足税收优惠
最后提醒大家:
金税四期下,你在税务局眼中就是“透明人”。它不查你时风平浪静,一旦稽查,连10年前的资金流水都能挖出来。
记住,任何经营收入,哪怕1块钱都要用商户收款码收款,并纳税申报。
往期文章推荐:
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同
发票和付款金额对不上?5种情形的账务处理指南,收藏备用!
税局查账,到底在翻你的哪些“旧账”?
个人卡流水过大如何解决?6招解决,税局查也不慌!
劳务派遣爆雷!税局重拳出击,这7种高危操作碰不得!
租赁个人房屋,房东不给开具发票,应当如何处理?
收到“投资款”,会计竟错误计入“实收资本”!
工资被查了!税局明确:这7种发工资行为查到必罚!