在日常财务工作中,差旅费报销看似简单,却隐藏着不小的税务风险,今天我们一起来聊一聊差旅费合规的财税处理!
某公司因车票等费用归类不当,被税务局定性为偷税,最终被处以罚款。
该公司在2020年至2022年期间,主要违法事实包括:
1、将员工报销的探亲路费计入“差旅费”,实际应计入“职工福利费”;
2、将为客户支付的住宿费计入“差旅费”,实际应计入“业务招待费”;
上述行为导致企业少缴增值税4858.41元、城市维护建设税340.09元、教育费附加145.75元、地方教育附加97.18元、企业所得税26725.96元,同时应扣未扣个人所得税821.98元。
税务局对该公司处以少缴税款50%的罚款,合计16473.18元。
会计人员不能仅凭票据类型,比如高铁票、飞机票,就简单将费用归入差旅费,必须根据费用的实际性质和用途进行入账。
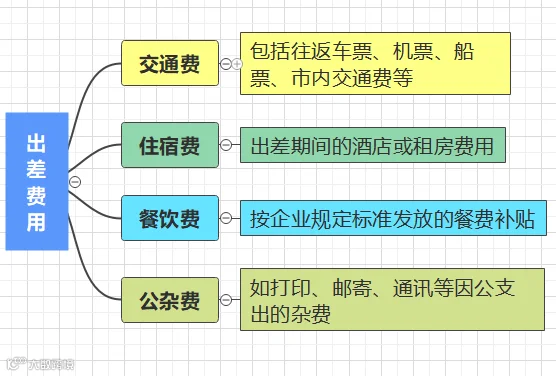
差旅费,是指公司员工因公出差期间发生的交通费、住宿费、伙食补助费等必要支出。
注意: 探亲路费、旅游费、客户招待费等不属于差旅费范畴。
制造费用 - 差旅费 (特定情况下,如为特定生产项目出差)
务必准确归集,不能随意计入其他科目,否则可能影响费用扣除。
①报销时必须附上合规的原始凭证,比如车票、住宿发票、出差申请单、行程说明等。
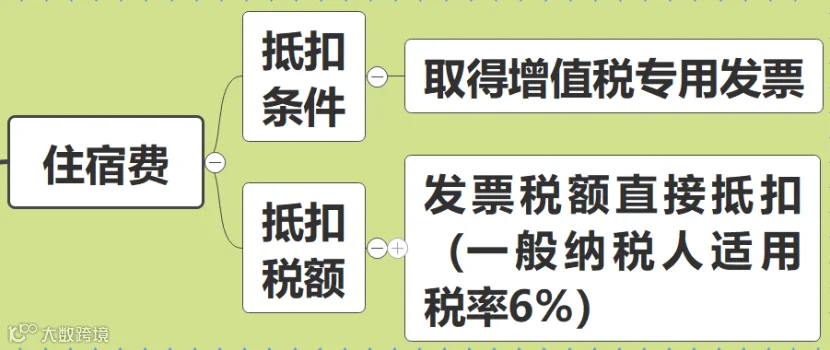
若企业取得合规的增值税专用发票或车票飞机票等,其进项税额允许抵扣进项税。
餐饮服务、招待客户的差旅费、用于免税或简易计税项目的差旅费、员工个人的伙食补助、交通补贴等,不可以抵扣。
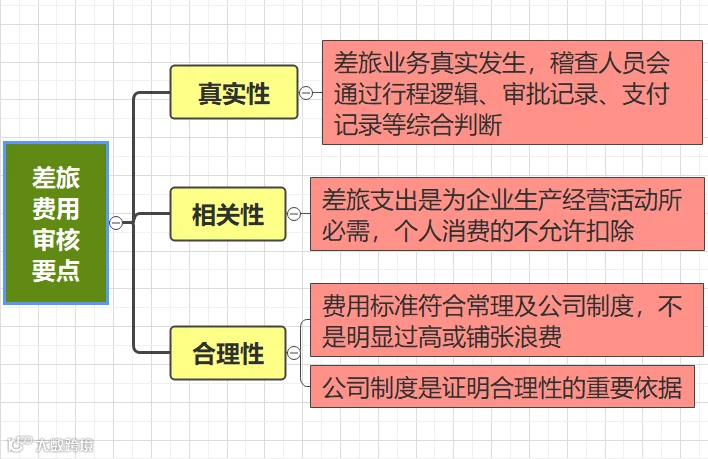
差旅费在实际发生且符合真实性、合理性、相关性的前提下,可全额税前扣除;
注意!这8类员工,公司可以不用交社保!第5种最容易被忽略
2025年社保基数严查开始!工资流水对不上=企业高危预警!
所有财务人员注意!这些白条不仅可以入账!也可以税前扣除!
税局动真格了!8部门联合严打,7种查到必罚情形,你的营业执照扛得住吗?
作废清税证明,恢复税务登记!2025年,企业注销大改!
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!
高新认定要变天了
社保补税潮真的来了
私人卡流水过大,真的会被查?
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同