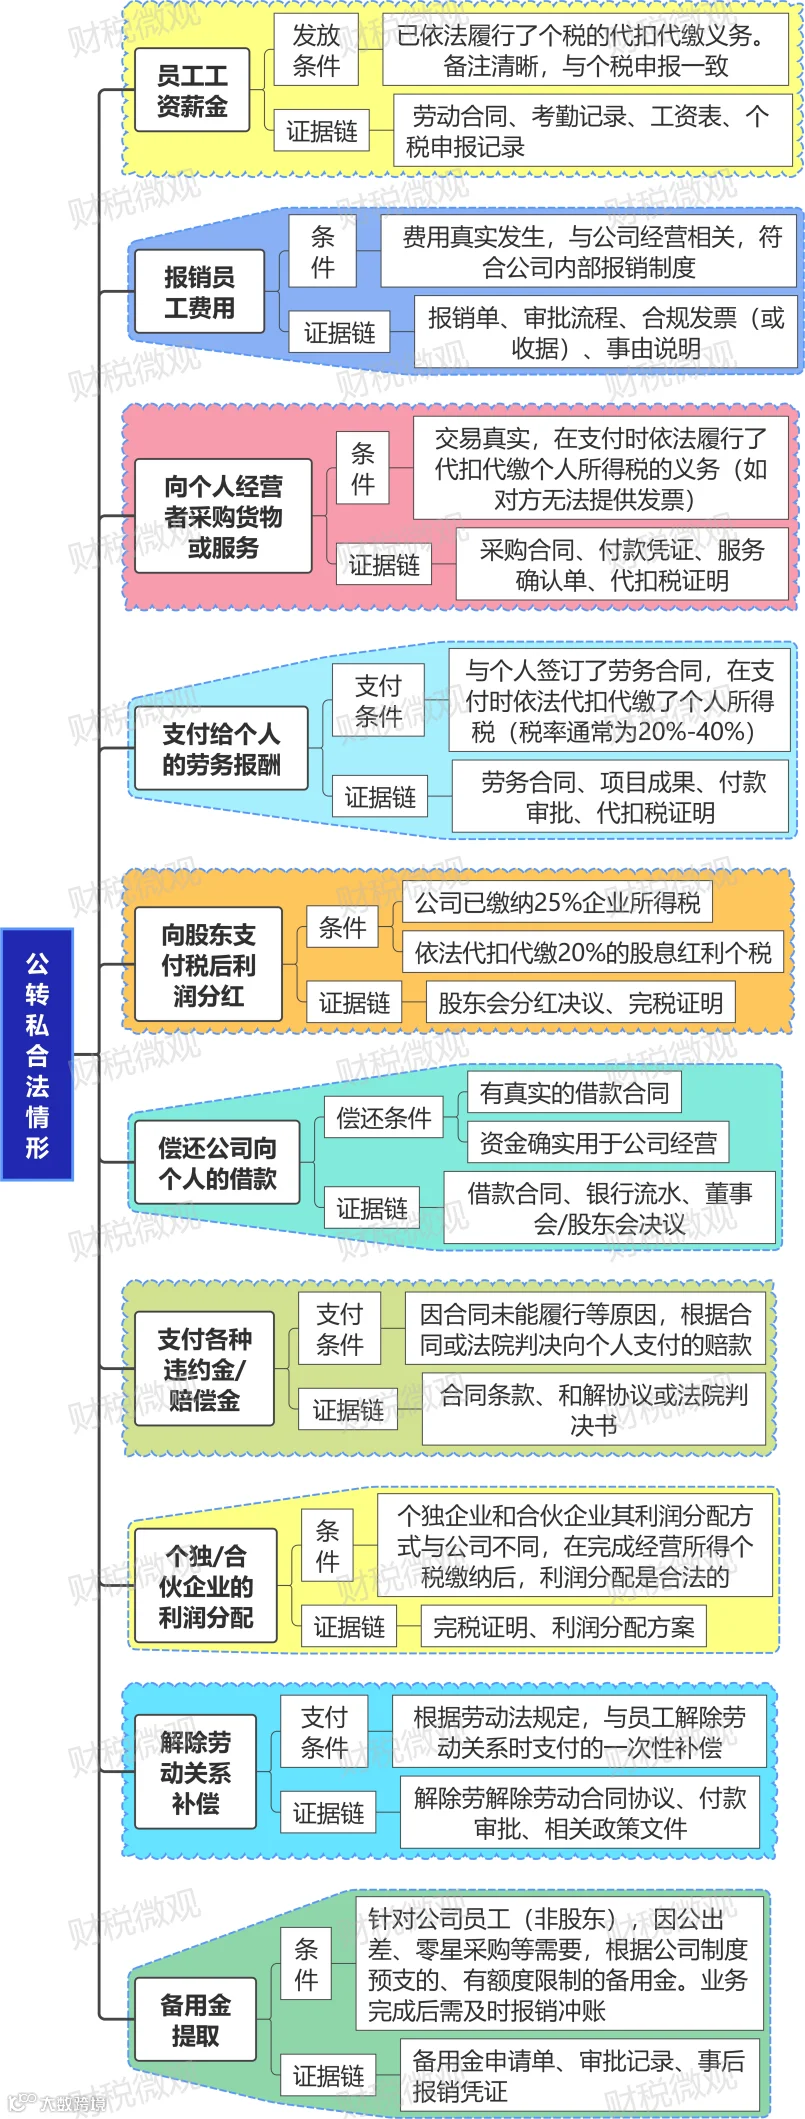
金税四期+银税联网下,公转私行为一直都是税局严查重点。但若公转私备注清晰、证据链完整、符合税法逻辑的资金流转,税务局都懒得来查你!
工资薪金是合法的税前扣除成本,但必须有据可查。备注到月份、到性质,与个税申报记录、劳动合同、考勤记录对应,形成证据闭环。
比如,报销张三XX月差旅费、报销李四XX月办公用品采购等
报销的核心在于背后的发票和业务真实性。详细的备注直接关联到具体的报销人、时间、事项和发票,可以让公司的内部审批流程、报销凭证和资金流向形成一个证据链。
比如,支付XX项目钢材货款(合同号:HT-2024001,非必要项)
向个人采购,对方往往无法开具发票,这本身就是税务风险点。清晰的备注,尤其是注明合同编号,能立刻与采购合同、入库单、付款审批等关联起来,证明业务的真实性。
这是税局紧盯的重灾区。公司利润在缴纳25%企业所得税后,税后利润分红给个人股东,还需代扣代缴20%的分红个税。
但如果你用借款等名目转账,在纳税年度终了后既不归还又未用于经营,税局将直接视同分红,要求补缴20%个税和罚款。
支付给非员工的个人劳务报酬,公司负有法定的代扣代缴个税义务。备注中清晰注明项目名称和款项性质,可以与《劳务合同》、项目成果、代扣个税记录等相互印证。
比如,预支张三XX年XX月杭州出差备用金,切勿直接写借款、日常费用等。
备用金是发给员工用于公司小额零星支出的,备注必须明确是预支、用于公务出差,并且有额度控制和报销时限。
注意,这将其与股东借款严格区分开,避免被视同分红。业务结束后,需及时取得发票冲销借款,否则可能被认定为个人所得。
比如,因合同纠纷等原因向个人支付的赔偿金,是合法的税前扣除项目,但前提是支付依据充分。
清晰的备注,结合双方签订的《和解协议》或法院的《判决书》、《调解书》,可以证明该笔支出的真实性和合法性,避免被认定为变相福利。
注意!这8类员工,公司可以不用交社保!第5种最容易被忽略
2025年社保基数严查开始!工资流水对不上=企业高危预警!
所有财务人员注意!这些白条不仅可以入账!也可以税前扣除!
税局动真格了!8部门联合严打,7种查到必罚情形,你的营业执照扛得住吗?
作废清税证明,恢复税务登记!2025年,企业注销大改!
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!
高新认定要变天了
社保补税潮真的来了
私人卡流水过大,真的会被查?
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同