一、全额返还!足额缴纳且低于1万的工会经费可以申请返还了!

二、“工会经费”如何缴纳?
每月全部职工工资总额的百分之二向工会拨缴的经费
三、“工资总额”的界定?
这里的“工资总额”是指企业实际发放的工资薪金总额。
不包括职工福利费、职工教育经费、工会经费、社保、公积金。

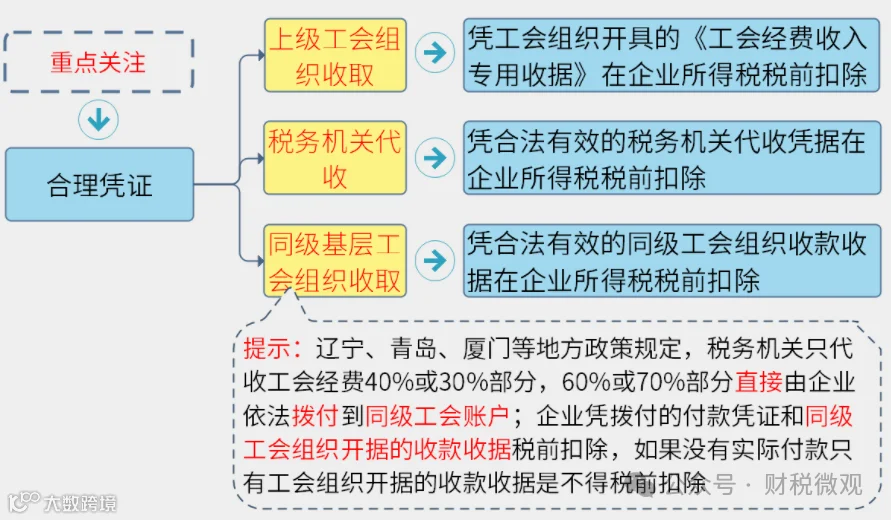
四、工会经费如何税前扣除?
根据规定,企业拨缴的工会经费,不超过工资、薪金总额2%的部分,准予扣除。
这里需要注意:这里工会经费必须是实际发生的,如果只是企业计提的,不可以税前扣除。
五、缴纳的工会经费,如何进行账务处理?
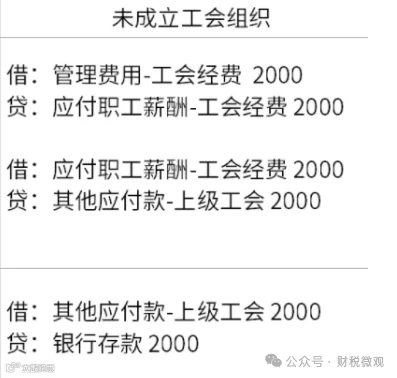
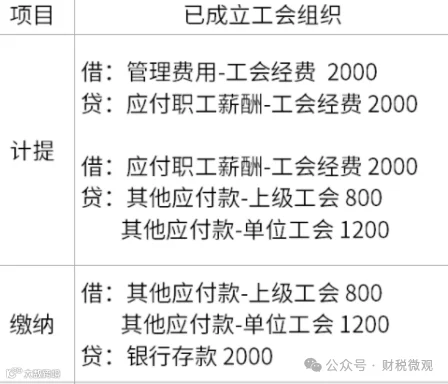
举个例子:企业当期工资总额为10万元,计提工会经费2000元;
1、企业未成立工会
这种情况,公司缴纳的工会经费会100%划拨到上级工会,则账务处理:
2、企业成立工会,则账务处理如下:
四、返还的“工会经费”要不要交税?
首先,返还的工会经费是给企业工会组织的,属于专款专用,主要用于职工工会活动,因此,不属于企业的收入,不需要缴纳企业所得税;
另外,返还的工会经费不属于增值税应税收入,也不需要缴纳增值税。
五、返还的“工会经费”如何账务处理?
1、有工会组织
返还的工会经费进入工会组织的账户,作为工会组织收入进行单独核算。
2、没有工会组织
返还到企业的银行账户
收到时:
借:银行存款
贷:其他应付款-工会经费
支付活动经费时:
借:其他应付款-工会经费
贷:银行存款
六、思维导图学税法