


01
企业注销大改!
10月10日起正式执行
长期以来,大量企业被吊销营业执照后便置之不理,既不经营,也不依法办理注销清算,成为僵尸企业。
为解决这一问题,市场监督管理总局发布了《强制注销公司登记制度实施办法》:

该政策明确:10月10日起,公司自被吊销营业执照、责令关闭或被撤销之日起,满三年仍未申请注销登记的,登记机关即可启动强制注销程序。
注意,即使已被强制注销,如果公司存在正在被立案调查、处于诉讼或仲裁程序中、正处于清算或破产程序等情形的,利害关系人可在三年内申请恢复登记。
02
“逃逸式”注销行不通了,
强行撤销注销登记!
在企业退出环节,与僵尸企业并行的另一个突出问题,是“逃逸式”注销。
不少公司在实施偷逃税等违法行为后,企图通过注销来逃避纳税责任。
通过税务局的近期曝光的案例表明,“逃逸式”注销行不通了。
案件1:
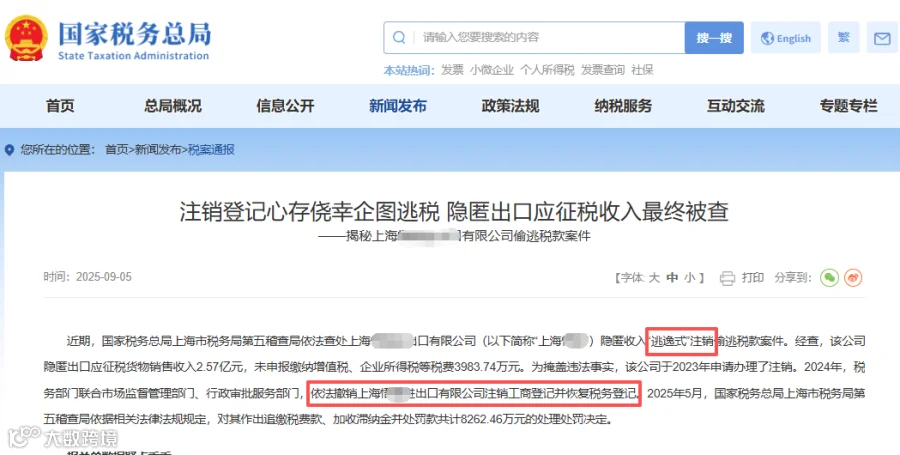
上海某公司,在经营期间隐匿出口销售收入2.57亿元,未申报纳税。为掩盖事实,于2023年成功办理了注销。
然而,2024年,税务部门联合市监、审批部门,依法撤销了其注销登记并恢复税务登记。
最终于2025年5月被追缴税款、滞纳金及罚款合计8262.46万元。
案件2:

莒南某公司,通过账外经营隐匿收入,并于2021年注销。同样在2024年被撤销注销、恢复登记,最终被追缴税款、滞纳金及罚款合计566.09万元。
通过这两个案例清晰地传递出一个强烈信号:公司注销了,并不代表着万事大吉了!
若公司通过提交虚假材料、隐瞒真实情况而取得的注销登记,税务局有权提请市监部门依法撤销该注销决定,恢复税务登记,从而继续追究其偷逃税的责任。
03
注销时,税务局如何查账?
注销时的税务检查,根据企业的具体情况,主要分为以下两种模式:
一、一般检查
1、适用对象
规模较小、账务简单、纳税记录良好、无重大风险点的企业。
2、税务审查

二、重点检查
1、适用对象
一旦发现以下任何风险,会重点稽查:

2、检查形式
一般情况下,税务局会对公司展开实地稽查,调取公司所有的凭证、账簿、合同、银行流水等资料,进行全方位核查。
03
公司注销,
到底会查几年账?
一、常规检查年限:3年
对于一家无显著风险的企业,在注销清算时,税务局的常规性检查重点会放在最近3个完整纳税年度,他们会确保你这三年内的纳税情况是合规的。
二、特殊追溯年限:5年
如果公司在常规检查中被发现有大额的非故意性少缴税款,检查年限会自动延伸到5年。
三、无限期追溯
如果在检查中发现企业有任何隐匿收入、虚列成本、伪造账簿凭证、设置账外账等主观故意的偷税行为,那么税务局有权无限期地追溯检查,可以一直查到公司成立之初。
04
公司注销,
注意这7大税务问题!


企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!
高新认定要变天了
社保补税潮真的来了
私人卡流水过大,真的会被查?
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同