


3月1日起,个人所得税汇算清缴正式开始!
这不,就这两天,国家税务总局官网发布《个人所得税综合所得汇算清缴管理办法》:
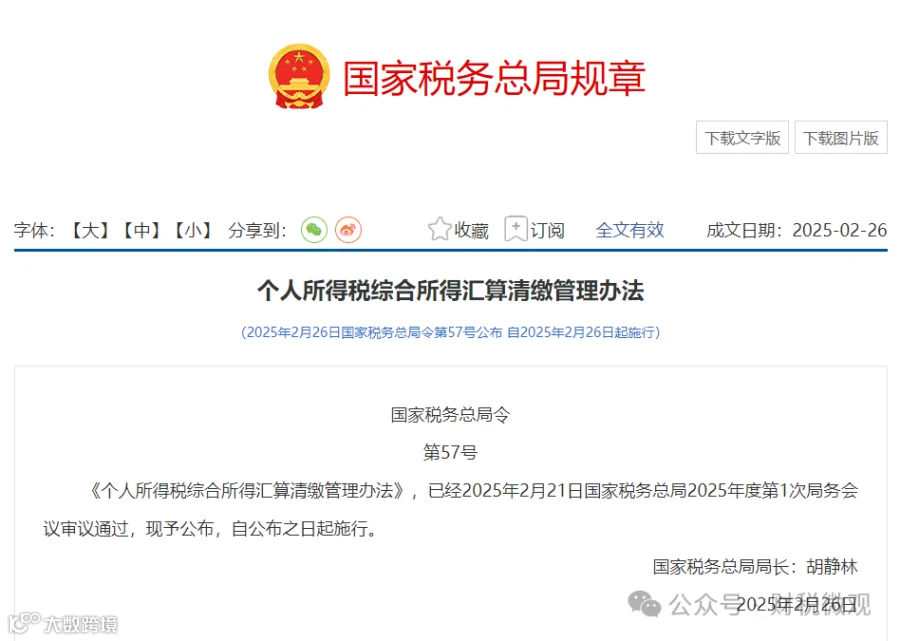
那新政关于个税汇算清缴都制定了哪些内容?个税退税如何操作?3月1日起个税汇算正式开始,保姆级实操流程来了,抓紧学习~
01
什么是个税综合所得汇算清缴?
首先要搞清楚,什么是综合所得?
综合所得总共包括四项:工资薪金所得、劳务报酬所得、稿酬所得、特许权使用费。
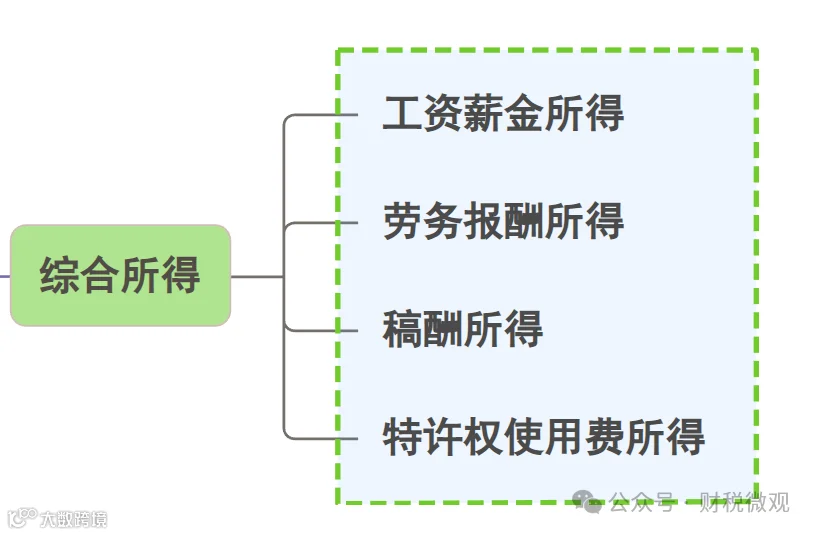
个税综合所得汇算清缴,就是汇算的这四项所得。
那什么是年度汇算?
平时个人取得的四项收入,先由支付方按月或按次预扣预缴。
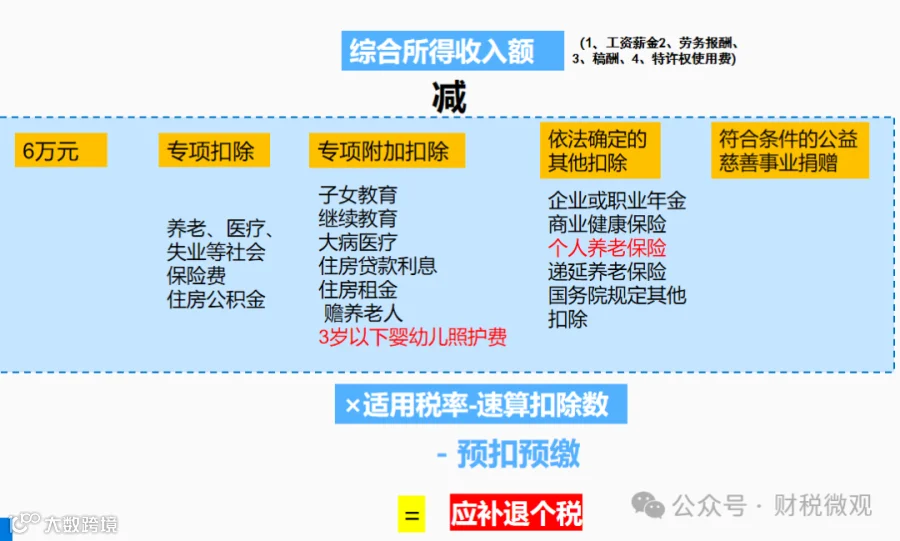
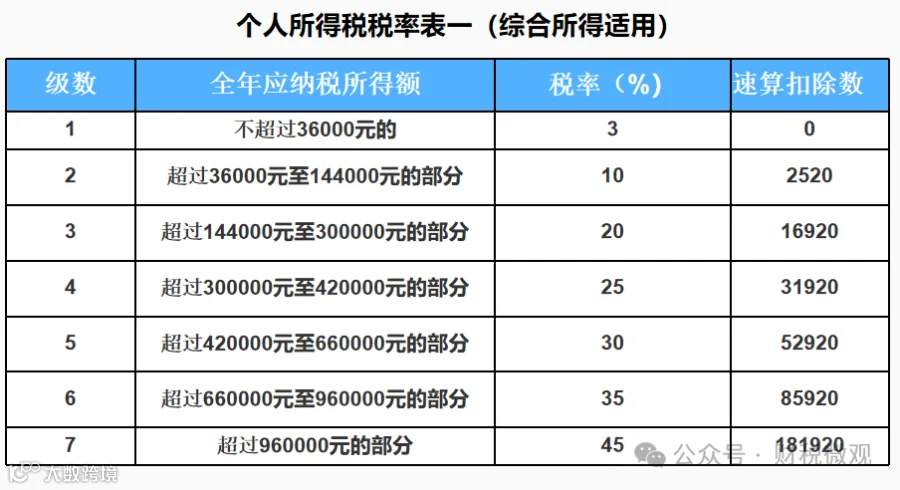
年度终了,个人需要将四项所得的全年收入和可扣除项进行汇总,收入减去费用后,适用3%-45%的综合所得税率表,先计算出全年应缴纳的个税,然后再减去已预缴的税款,多退少补。
这个就是整个年度汇算的过程。
具体的计算方式如下:
综合所得适用税率表:
02
哪些人需要汇算清缴?
哪些人不需要做汇算清缴?
一、哪些人需要做年度汇算清缴?
以下三类人需要:
第一类:预缴的税费>年度汇算应纳税额,且申请退税的;
第二类:年度四项收入超过12万元且补税金额超过400元的。
第三类:预缴申报错误导致年度少申报或未申报的,需要办理。
二、哪些人不需要做年度汇算清缴?
不需要申报的一共包括4类:
第一类:需要补税,但补税金额不超过400元的;
第二类:需要补税,但年度收入不超过12万的;
第三类:可以退税,但放弃申报退税的;
第四类:预缴税款与年度汇算的税额一致的。
为了便于大家更好的理解,这里我制作了一张思维导图,大家可以自行判断:

03
这些扣除项一定要记得享受!
可以退税!
个税汇算可扣除项主要包括5大类:
一、基本减除费用
一个月有5000的免税额度,一年是6万/元。
二、专项扣除
专项扣除包括社保、公积金个人承担的部分。
三、专项附加扣除
专项附加扣除一共包括7大项,具体有哪些可以扣除?扣除的条件是什么?扣除标准是什么?这里我整理了一张思维导图,可以对照自查!

四、其他扣除项

五、公益性捐赠

04
个税汇算实操流程
为了大家更好的办理个税汇算,这里我做了一张思维导图,大家可以对照
关注我,大数据治税下,一起看清财税监管趋势,了解最新财税动态,降低风险,安全执业!