


今天给大家分享一个非常典型的注销失败案例。
近期,国家税务总局周口税务局第二稽查局作出的一份税务处理决定书,为所有企业敲响了警钟。
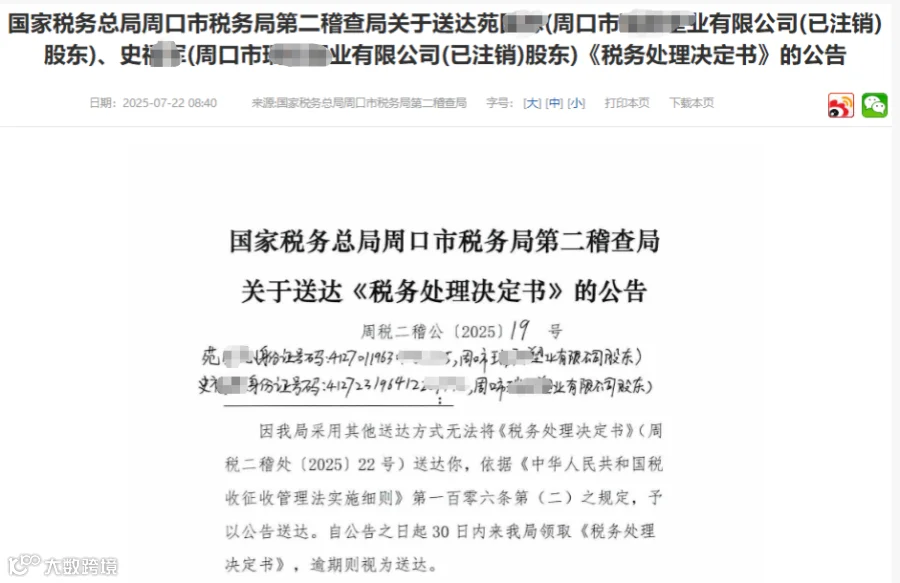
该公司已于2025年3月17日完成公司注销,看似安全上岸,实则埋下巨雷,被税务局依法追究超300万税单。
为什么公司注销后,仍被税务查出问题?
原因是,该公司接受虚开的增值税专用发票。
该公司在2016年7月至12月期间,从上海某实业公司取得80份增值税专用发票,涉及金额795万余元,税额135万余元,价税合计高达931万余元。
经稽查局调取银行流水证实,该公司支付给开票方的931万余元款项,已通过相关个人账户实现资金全额回流。
同时,上海税务稽查部门发来的《已证实虚开通知单》坐实了上海公司向其虚开发票的行为。
该公司利用这些虚开发票进行了增值税进项税额抵扣,并在企业所得税税前扣除,属于典型的恶意接受虚开。
那公司已经注销?谁承担责任?
根据市场监督管理局提供的企业注册信息,股东朱(法定代表人,持股40%)、苑(持股30%)、史(持股30%)在注销时签署了《全体投资人承诺书》:
承诺企业申请注销登记前债权债务已清算完结、企业不存在未缴清的应纳税款,清算工作已全面完结。
根据《关于适用<中华人民共和国公司法>若干问题的规定(二)》规定:
股东在公司解散后恶意处置财产或提供虚假清算报告骗取注销,需对公司债务(含税款)承担赔偿责任。
股东在办理注销登记时承诺对公司债务承担责任,则应对该债务(含税款)承担相应民事责任。
基于此,税务局直接向三位股东追缴公司偷逃的税款及滞纳金,并明确要求按各自持股比例(40%、30%、30%)分担。
合计追缴税款347.76万,详细构成如下图所示:

这还没有算滞纳金,各种税滞纳之日起,按日加收万分之五的滞纳金,时间跨度从从2017年税款缴纳期限届满次日起算至实际缴纳之日,长达近8年!
其累积金额相当的惊人,虽然罚单中没有公布具体的滞纳金金额,但我们可以大概算出金额:
滞纳金计算公式:
滞纳金 = 滞纳税款 × 0.05% × 滞纳天数
具体如下:
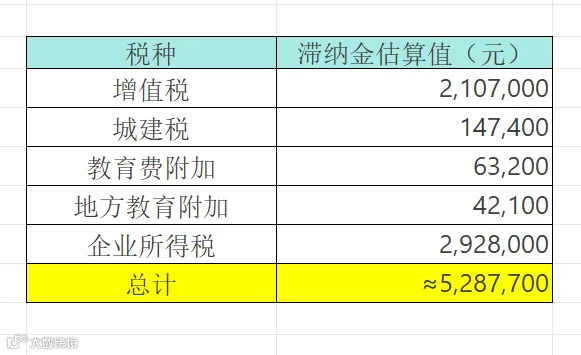
滞纳金总额大概在500多万元,远超补税金额347万。
税款滞纳金可以超过税款本金吗?
《税收征管法》第三十二条规定:
纳税人未按期缴纳税款的,税务机关除责令限期缴纳外,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金。
法律未设置不得超过本金的限制。
也就是说,你偷逃税时间越长,交的滞纳金可能会超过补税的本金。
常说的滞纳金不能超过本金,其实是指的行政罚款滞纳金,并是不税款滞纳金,这里大家不要混淆了。
根据《行政强制法》第四十五条规定,行政机关对不履行罚款决定的,可每日加处3%的滞纳金,但上限为罚款本金。例如交通罚款、环保处罚等行政处罚的滞纳金,均不得超过罚款本金。
公司注销,并不代表可以万事大吉了
通过这个案例,我们可以看出,公司注销,并不代表着所有麻烦就烟消云散。
注销≠逃避历史税务问题的免死金牌。
公司注销时,股东签订的承诺书不是走过场,更像是生死状。
企业注销后,虽然其法人资格终止,但这并不意味着其历史经营行为就此结束。一旦发现公司存在偷逃税行为,无论公司存续与否,税局都有权追征。

END

往期好文:
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!
金税四期预警:社保与个税比对差异,被税务推送风险!
社保补税潮真的来了
私人卡流水过大,真的会被查?
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同
发票和付款金额对不上?5种情形的账务处理指南,收藏备用!
个人卡流水过大如何解决?6招解决,税局查也不慌!
劳务派遣爆雷!税局重拳出击,这7种高危操作碰不得!
“十四五”税改数据释放了哪些信号?
个人收款码别踩雷!金税四期紧盯3类交易,高于这个数重点监管!
总局明确:电商支付佣金服务费处理问题