


最近有粉丝咨询:公司收到2024年发票还能不能入账?该怎么做账务处理?今天我们就这个话题,一次性讲清楚跨年发票的财税处理。

01
跨年发票原则
财税处理的核心原则:
1、会计处理
在账务处理上需严格遵循权责发生制,按照费用实际发生的年度入账调整。
2、税务处理
税务上需遵循对扣除凭证时效的要求,在汇算清缴之前需取得发票,否则可在5年内追溯调整。
02
跨年发票会计处理
这个需要分情况讨论:
情况一:2024年已计提费用,2025年取得发票
这时候必须修正2024年账务,这是最规范、最常见的情形。
1、2024年(未取得发票时)
根据合同、验收单、服务确认单等原始凭证,合理估计金额,进行暂估入账。
会计分录:
借:管理费用/销售费用/主营业务成本等(2024年费用科目)
贷:应付账款 - 暂估应付款
暂估入账的目的,是确保2024年财务报表真实反映当期发生的费用。
2、2025年取得发票时
第一步:红字冲销(反向冲回)原暂估分录。
会计分录(红字):
借:管理费用/销售费用等(红字,金额同原暂估)
贷:应付账款 - 暂估应付款(红字)
第二步:根据实际取得的发票,按正确金额和科目重新入账,计入2024年费用科目。
会计分录:
借:管理费用/销售费用等
应交税费-应交增值税(进项税额)
贷:银行存款/应付账款等
确保费用归属在2024年度,费用并未计入2025年损益。
注意,若2024年账套结账,需反结账到2024年12月补充上述分录,若不能反结账的,也可以在2025年账套中使用“以前年度损益调整”科目调整。
情况二:2024年未计提费用,2025年取得发票
这种情况属于会计差错,原则上应追溯调整,也就是修正2024年账务。
但实务中,企业可以根据重要性原则判断处理方式。
1、金额重大或影响决策
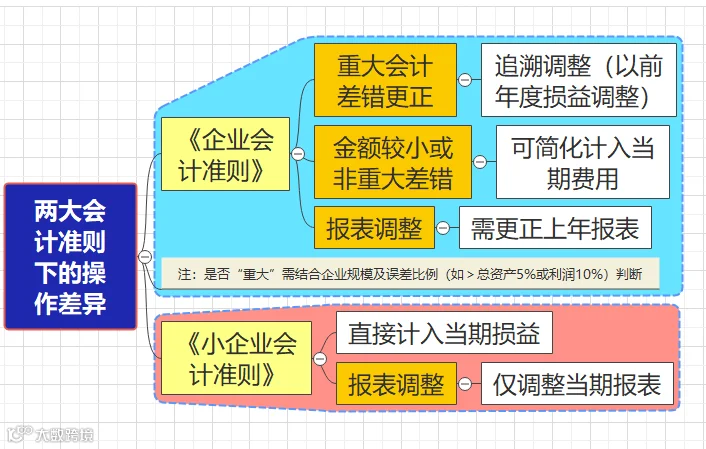
这种情况必须追溯调整,视为前期差错更正,修正2024年财务报表。
会计分录:
借:以前年度损益调整
应交税费 - 应交增值税(进项税额)
贷:银行存款/应付账款等
结转以前年度损益调整:
借:利润分配 - 未分配利润
贷:以前年度损益调整
调整后,会影响2024年度的利润和2025年初的未分配利润,不影响2025年当期损益。
2、金额不重大
若发票金额不大,基于成本效益原则和重要性原则,经上级领导批准,可简化处理,直接计入2025年当期损益。
会计分录:
借:管理费用/销售费用 等(2025年费用科目)
应交税费 - 应交增值税(进项税额)
贷:银行存款 / 应付账款等
注意:以上操作方式是适用《企业会计准则》的企业,若企业适用《小企业会计准则》,则不需要追溯调整,直接计入当期损益即可。
总结:两大会计准则下的操作差异
03
税务处理关键点
1、增值税抵扣
若企业取得开具的增值税专票,则可以进项税抵扣。
2、企业所得税扣除
2024年费用,若在2025年5月31日前取得发票的,可以在汇算清缴时税前扣除,否则需追补申报,追溯期最长为5年。
注意,执行《小企业会计准则》和执行《企业会计准则》金额较小或非重大差错,这两种情况账务上直接计入当期费用的,可以在2025年税前扣除。
04
结论
2025年收到2024年发票是否调账,取决于3个方面:
1、费用实际归属期,是否属于2024年。
2、企业执行的会计准则,是执行《企业会计准则》还是《小企业会计准则》。
3、金额重要性,是否构成重大会计差错。
最后,再次提醒:财务人员应优先确保税务扣除合规,避免直接计入当期费用的粗暴操作引发风险。
往期推荐:
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同
发票和付款金额对不上?5种情形的账务处理指南,收藏备用!
个人卡流水过大如何解决?6招解决,税局查也不慌!
劳务派遣爆雷!税局重拳出击,这7种高危操作碰不得!
“十四五”税改数据释放了哪些信号?
个人收款码别踩雷!金税四期紧盯3类交易,高于这个数重点监管!
总局明确:电商支付佣金服务费处理问题