国家税务总局发布《关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》(2025年第16号):
该政策明确:自2025年10月1日起,互联网平台企业向从业人员支付劳务报酬,在符合条件的情况下,可以不再取得增值税发票,而是凭个人所得税和增值税的完税凭证等资料,直接在企业所得税税前据实扣除。
企业必须已经为平台内的从业人员同时办理了个人所得税的扣缴申报,以及增值税及附加税费的代办申报。
代扣的个人所得税以及代办的增值税及附加税费,必须已经实际缴纳入库,不能只申报不缴纳。
在完成上述操作后,企业可以凭借以下4类材料作为企业所得税的税前扣除凭证:
这意味着,互联网平台企业在向平台内的主播、网约车司机、外卖骑手、在线咨询师等个人支付劳务报酬后,只要履行了为其代扣个税、代办增值税的义务,并取得了相关的完税证明,就无需再耗费大量精力去向个人索取发票。
无论是需要发票的常规支出,还是无需发票的特殊情况,企业都需保留完整的证据链,来证明支出的真实性与合理性。
要知道,发票本身只是证据链中的一环,一个完整的税前扣除证据链,通常包括以下几个方面:
比如,合同或协议、业务内容资料(如会议纪要、项目计划书、成果交付物、物流单证、服务过程记录等)、内部审批流程(采购申请、费用报销单等)。
比如,银行回单、付款凭证、现金支付的签收证明(必须有收款方签字或盖章的收据)。
①对方单位信息,如对方公司的营业执照复印件、开户行信息等。
②个人身份信息,如个人的身份证复印件、在平台上的实名认证信息等。
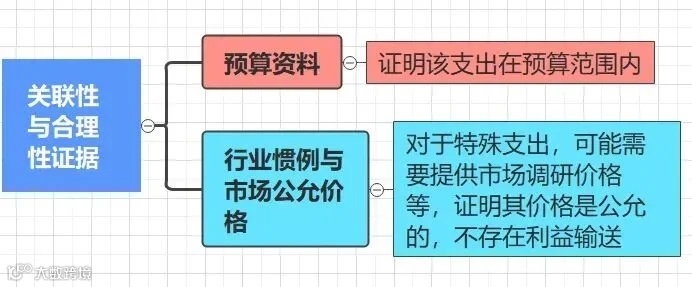
5、关联性与合理性证据,证明这笔支出与公司经营相关且金额合理
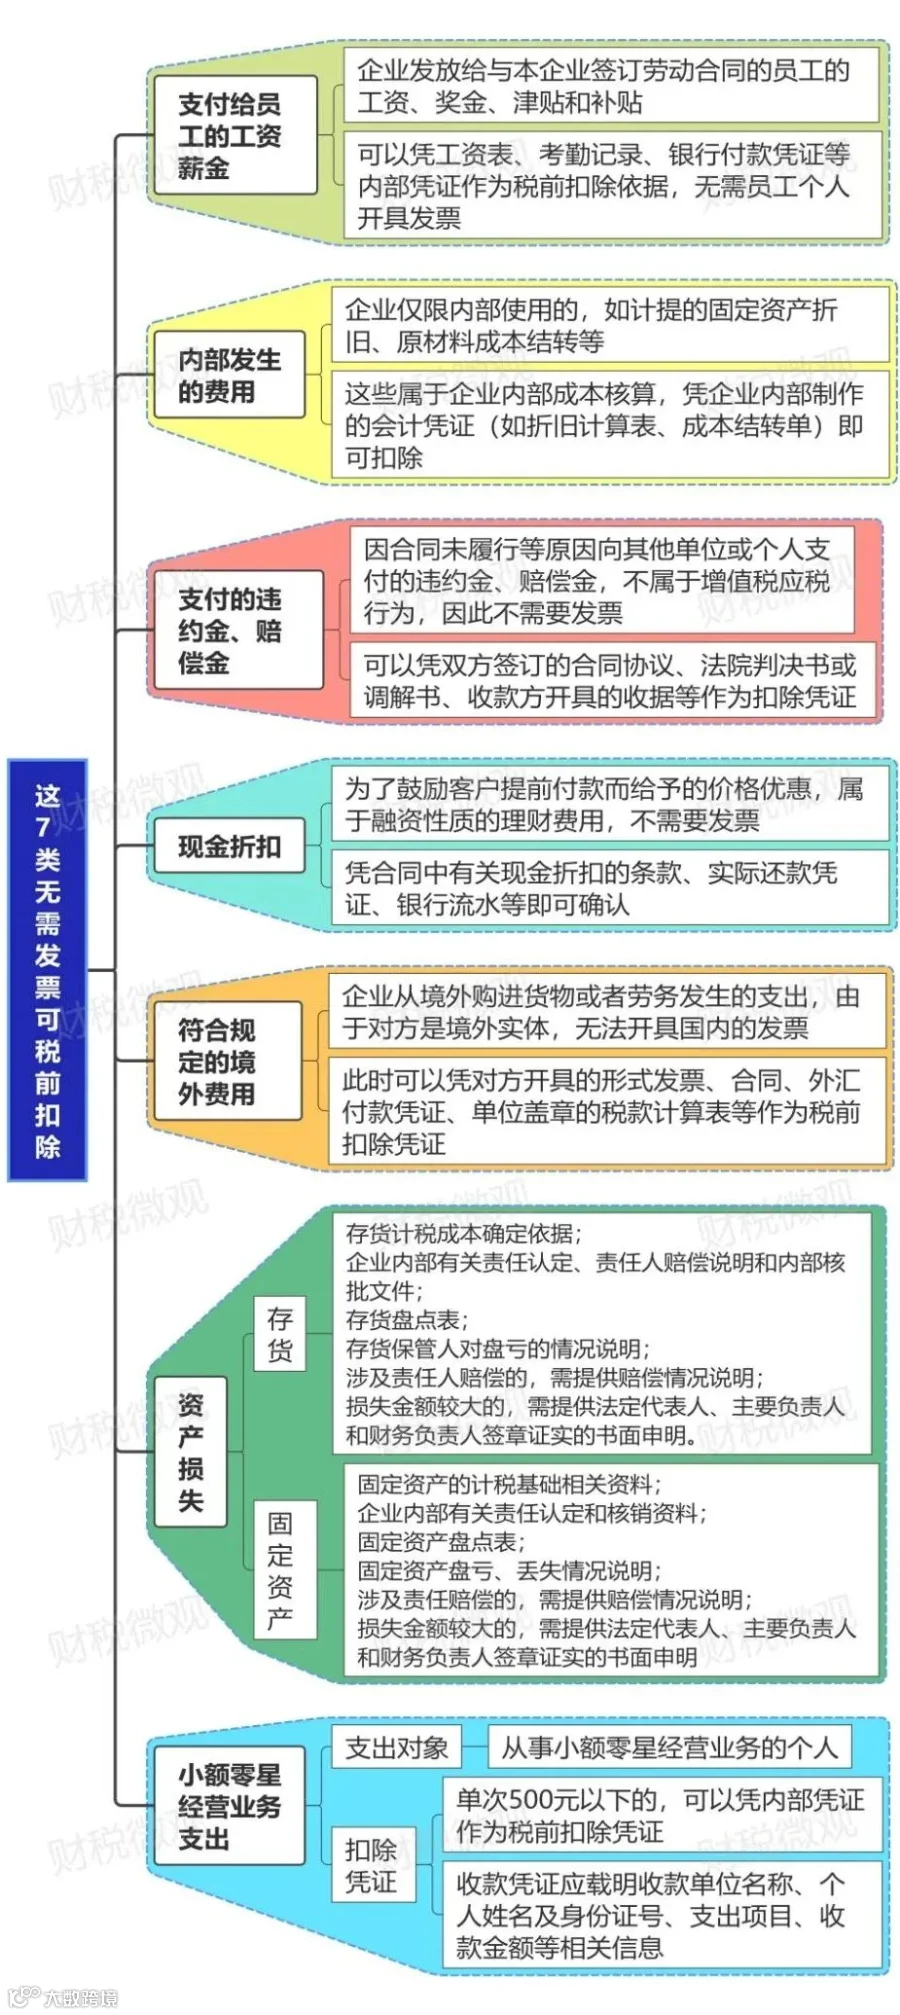
其实,除了上述针对互联网平台企业的新规,企业所得税法及相关政策中,早已明确了一些不需要发票即可进行税前扣除的情形。具体如下方思维导图所示:
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025税务稽查锁定7大行业!这几种行为是红线,千万别碰!
“其他应收款”稽查红线曝光!5种平账方式,税局来查不用慌!
税务局明确!这些“个人抬头发票”不仅可以报销,还可以抵税!
“暂估入账”出事了,多家企业被罚!没想到税局竟这样查暂估!
注意!这8类员工,公司可以不用交社保!第5种最容易被忽略
2025年社保基数严查开始!工资流水对不上=企业高危预警!
所有财务人员注意!这些白条不仅可以入账!也可以税前扣除!
税局动真格了!8部门联合严打,7种查到必罚情形,你的营业执照扛得住吗?
作废清税证明,恢复税务登记!2025年,企业注销大改!
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!




 财税微观