在日常税务申报中,很多人存在一个认知误区:增值税和企业所得税是两套独立的体系,只要分别申报无误即可。
然而,近期多家企业因这两大税种申报收入差异过大,而收到税务局的风险提示。
那税务局如何比对这两大税种的收入数据?有何风险?两税收入差异的合理原因有哪些?今天我们一起来聊聊这些话题~
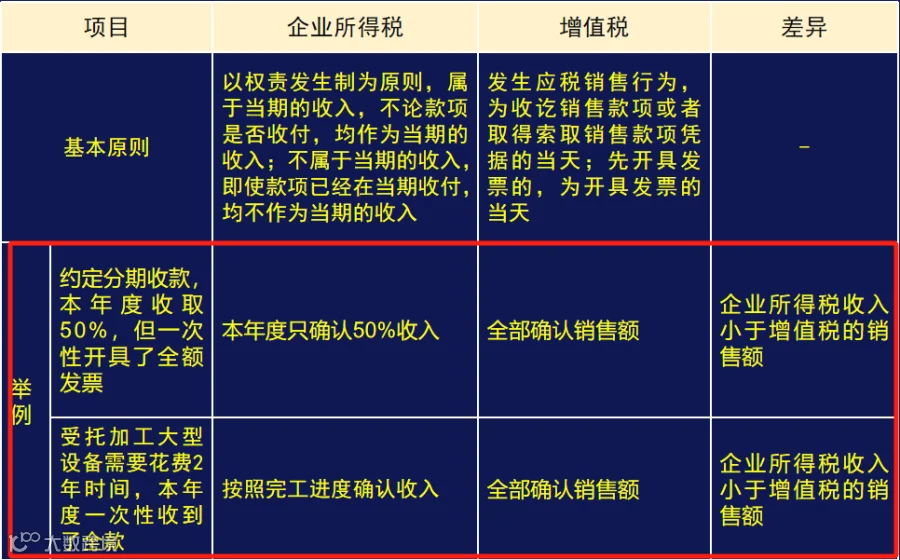
增值税销售额和企业所得税收入,虽然核算口径略有差异,但因二者均源自企业的经营活动,故,他们之间仍存在着必然的勾稽关系。
通常指企业发生应税销售行为取得的全部价款和价外费用,强调是货物或服务流转环节和开票(或未开票收入申报)行为。
收入确认需遵循权责发生制原则,根据《企业所得税法》及《企业会计准则》确认,更侧重于“所有权风险报酬的转移”和“经济利益的流入”。
税务局的稽查系统设置了风险指标模型,主要通过以下几种方式进行化比对与预警:
1、《增值税及附加税费申报表》中全部销售额一栏的数值。
2、《企业所得税年度纳税申报表(A类)》主表第1行“营业收入”
理论上,企业所得税收入通常应大于或约等于增值税销售额。但如果增值税销售额远大于所得税收入,或差异率超10%。税务局会怀疑企业存在以下问题:
获取企业当期认证抵扣的进项税额总额,反向推算出大致的采购成本/费用。
查看《企业所得税年度纳税申报表》主表中的“营业成本”以及存货的变动情况。
如果系统推算出的采购金额或成本费用,与企业所得税申报的营业成本、存货变动严重不匹配,则税务局会怀疑企业存在虚增进项、虚列成本、存货账实不符的风险。
金税四期打通了税务与银行、第三方支付平台等非税部门数据,能够对发票、物流、资金流进行三流合一的校验。
举个例子:A公司向B公司开具了专用发票,A申报了增值税销售额。则:税务局系统会核查企业B是否将该张发票认证抵扣。同时,会通过资金流数据,核查企业B是否向企业A支付了款项。如果资金流显示付款方是与企业A/B均无关的第三方个人或公司,则可能存在虚开发票的嫌疑。
财务需确保增值税纳税义务、企业所得税收入确认和会计处理三者之间的协调与统一。对于差异,要设置备查簿进行详细记录和说明。
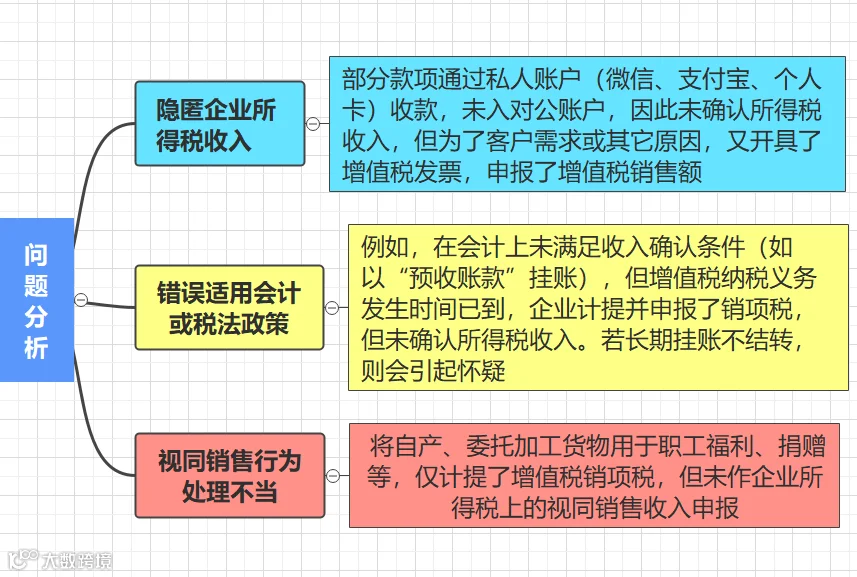
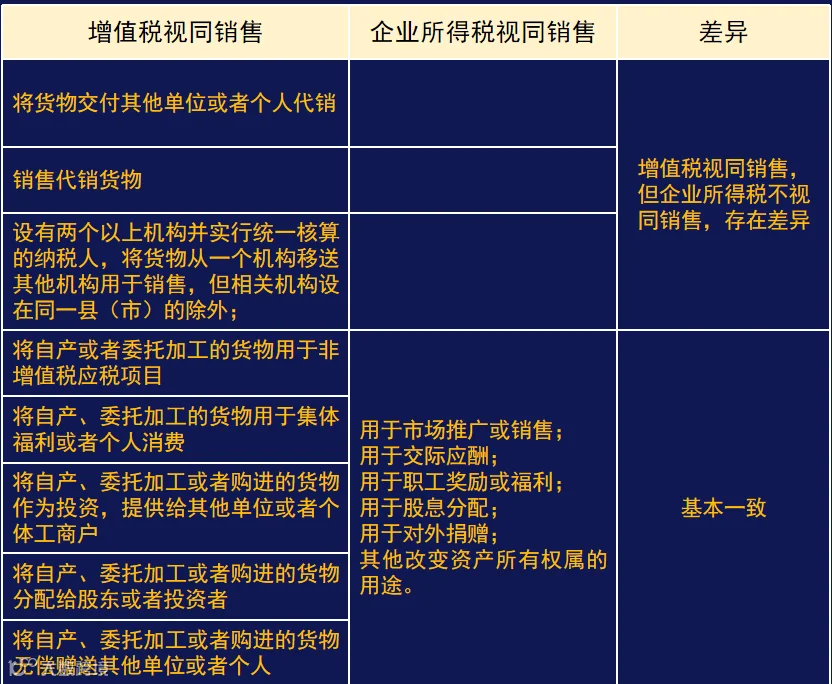
若《增值税申报表》与《企业所得税预缴申报表》的收入数据比对不一致的,有合理的差异原因的,要提前准备好充分的证明材料和支持性文件,以备税务局询问。具体合理差异原因如下:
企业所有业务收入必须通过对公账户结算,严禁通过个人账户收取公司款项,这是引发两税差异最大的原因。
税务局明确!这些“个人抬头发票”不仅可以报销,还可以抵税!
“暂估入账”出事了,多家企业被罚!没想到税局竟这样查暂估!
特大虚开发票!涉案4.6万份,波及全国12省23市
10月征期变化!职工薪酬如何填报?填错可能引发两大比对!
注意!这8类员工,公司可以不用交社保!第5种最容易被忽略
2025年社保基数严查开始!工资流水对不上=企业高危预警!
所有财务人员注意!这些白条不仅可以入账!也可以税前扣除!
税局动真格了!8部门联合严打,7种查到必罚情形,你的营业执照扛得住吗?
作废清税证明,恢复税务登记!2025年,企业注销大改!
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!



 财税微观