在2015年至2019年期间,陕西某制药公司在无任何真实业务交易的情况下,通过虚构采购合同、虚假走账等方式,接受14户企业虚开增值税专用发票16765份,涉税金额高达18.93亿元。
这些发票均已入账,并用于进项税抵扣及企业所得税税前扣除,造成国家税款严重流失。
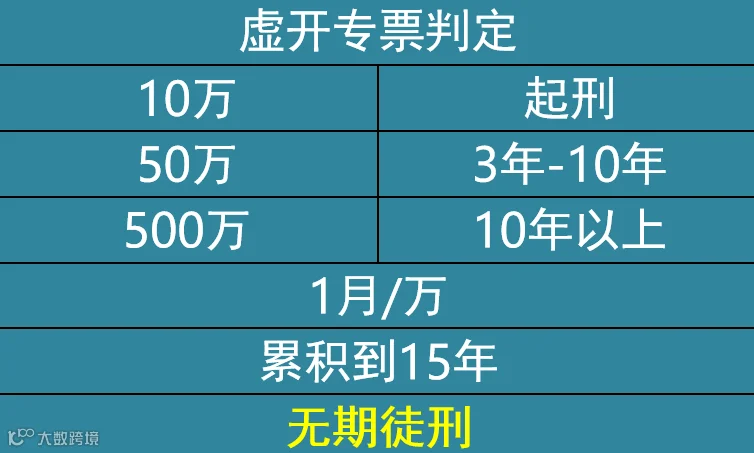
因该案件涉嫌虚开发票,相关责任人还会面临刑事责任。
本案中,2015年5月后的发票在电子底账系统中均有记录,这表明税务大数据已实现全链条、可追溯的监控。
根据规定,税务局对于企业存在偷逃税等违法行为的,可以无限期追征。
虚开增值税专用发票行为一旦达到一定数额标准,将不再是行政处罚问题,而是企业负责人及相关责任人涉嫌刑事责任。
虚开行为不仅指为他人虚开,还包括让他人为自己虚开和 介绍他人虚开 。
虚开的核心判定标准是三流不一致 ,这里说的三流是指发票流、资金流、货物流/服务流不一致。
有真实交易,但开具的发票内容,比如品名、数量、金额等,与实际不符;
购销双方不真实,比如从A公司购货,却接受B公司开来的发票。
“善意取得”是公司在非主观故意情况下取得虚开发票后的补救方式,但其认定标准极为严格,公司需负举证责任。
购销双方必须存在真实的业务交易,这是最根本的前提。
支付款项的流向必须与开票方名称一致,且不存在资金回流的现象。
公司取得的发票是通过合法途径获得,且开票方、发票内容(如品名、规格、数量、金额、税额等)均与真实交易完全相符。
公司主观上不知道开票方提供的发票是虚开或非法得来的。
为证明“善意”,企业必须提供完整、可信的证据链,包括但不限于:
1、证明交易真实的证据,比如购销/服务合同、货物运输/入库单据、服务验收证明、生产领用记录等。
2、证明资金一致的证据,比如银行转账回单与发票开票方一致。
3、证明业务逻辑的证据,能够证明该笔交易符合企业正常生产经营活动的资料,如采购审批流程、预决算资料等。
注意:实务中,税务局对“善意取得”的认定非常审慎,一旦发现资金回流或交易逻辑不合理,即可推定公司为“非善意”,将面临补税+滞纳金+罚款三件套,严重的甚至会面临刑事责任。
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025税务稽查锁定7大行业!这几种行为是红线,千万别碰!
“其他应收款”稽查红线曝光!5种平账方式,税局来查不用慌!
税务局明确!这些“个人抬头发票”不仅可以报销,还可以抵税!
“暂估入账”出事了,多家企业被罚!没想到税局竟这样查暂估!
注意!这8类员工,公司可以不用交社保!第5种最容易被忽略
2025年社保基数严查开始!工资流水对不上=企业高危预警!
所有财务人员注意!这些白条不仅可以入账!也可以税前扣除!
税局动真格了!8部门联合严打,7种查到必罚情形,你的营业执照扛得住吗?
作废清税证明,恢复税务登记!2025年,企业注销大改!
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!



 财税微观