增值税大调整,2026年1月1日起施行!
 财税微观
2026年1月1日起,《中华人民共和国增值税法》正式实施。
以下我们逐一拆解8项核心变化,看看哪些与你息息相关!
应税项目分为五大类:销售货物、加工修理修配劳务、销售服务、销售无形资产、销售不动产。
将“加工、修理修配劳务”并入“服务”税目。自此,应税交易统一为四大类:销售货物、服务、无形资产、不动产。
1、自2026年1月1日起,签订合同、开具发票、申报纳税时,不再使用“加工修理修配劳务”这一税目,统一归入“服务”下的相关子目。
对于跨境服务、无形资产,判定是否在境内应税的标准相对模糊,如劳务发生地在境内、无形资产使用地在境内等。
统一明确为消费地原则。销售服务、无形资产的企业,只要该服务或无形资产在境内被消费,则属于境内应税交易。
1、企业(尤其是接收方)需要留存证据证明服务或无形资产的实际消费地不在境内,以避免被税务局认定为境内应税交易。
2、证据链包括但不限于合同明确约定服务用于境外项目、境外运营的成果文件、相关出入境记录等。
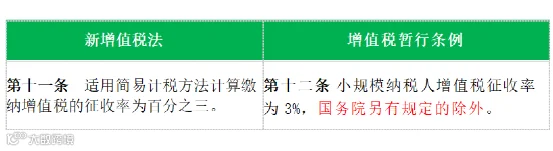
根据新增值税法与增值税暂行条例对比来看,增值税法简易征收税率只提到了3%,且把原来规定的兜底条款给删除了。
也就是说,原来适用5%税率业务的,极大可能会取消,后续可以关注相关政策的出台。
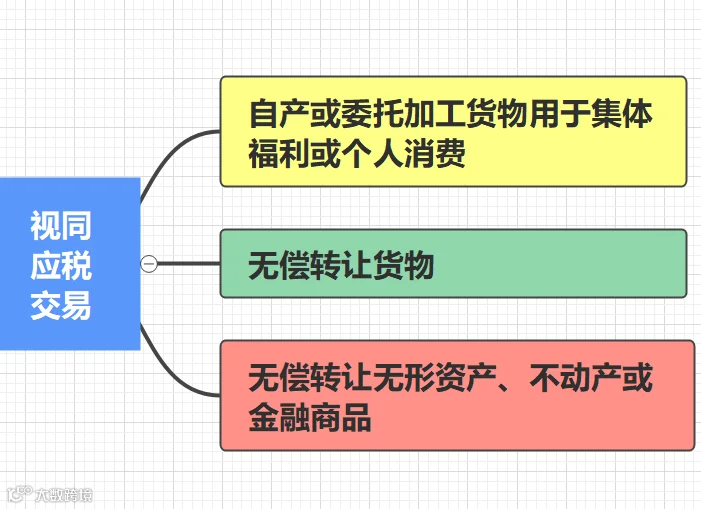
原条例及实施细则规定了8种视同销售情形,包括:①代销;②代售;③异地移送(总分机构间);④自产/委托加工货物用于非应税、集体福利等;⑤购进货物用于投资、分配、无偿赠送等;⑥无偿提供服务;⑦无偿转让无形资产或不动产;⑧兜底条款。
1、总分机构/关联公司之间,货物异地调拨但所有权未转移的,不再视同销售。
3、对于货物的投资、分配、捐赠等,均被无偿转让涵盖,仍需视同销售。
免税项目中,明确取消了“避孕药品和用具”免税项目。
立即检查企业当前享受的免税项目是否在新法清单内。比如,生产避孕药品或资源综合利用的企业,2026年后可能需要改为正常计税。
转为应税后,对应进项税额可以抵扣,整体税负需重新测算。
相关部门可能在过渡期出台针对特定行业的配套政策或过渡安排,需保持关注。
其中最大的变化是:因依法被征收、征用而取得的补偿,从免税项目调整为不征税项目。
1、取得不征税收入对应的进项税额可以正常抵扣,而免税项目对应的进项税额需做转出。
2、员工取得工资薪金、单位收取符合条件的政府性基金等,明确不属于增值税征税范围。
一项销售行为同时涉及货物和服务的,为混合销售,按经营主业适用税率。
一项应税交易涉及两个以上税率、征收率的,按主要业务适用税率。
变化点:混合销售从“货物+服务”扩展至“服务+服务”、“无形资产+服务”+“无形资产+货物”等形式。
企业务必审视业务合同,判断其本质上是一项不可分割的交易(混合销售),还是多项独立的交易(兼营)。
准确判断混合销售中的“主要业务”变得至关重要,将直接决定整体适用税率。
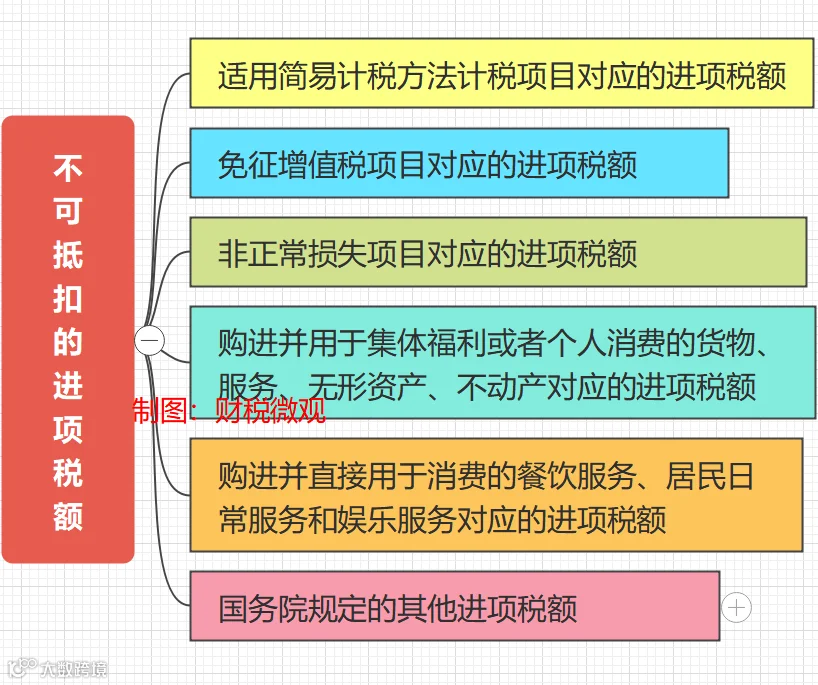
原规定:购进的贷款服务、餐饮服务、居民日常服务和娱乐服务的进项税额不得抵扣。
新法执行:仅限定为购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务不得抵扣。
1、贷款服务未提及,但《增值税法实施条例(草案)》中明确,购进贷款服务的进项税仍然不能抵扣。
2、用于生产经营后续环节的上述服务,可按规定抵扣。
但,酒店为制作外卖食品而购进的食材;公司为举办会议而采购的茶歇服务等,这些用于生产经营所需,可以抵扣。
(若群满无法进入,可添加阿青微信:lq2263696,备注“增值税交流”申请入群
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
2026年专项附加扣除开始确认啦!财务请马上转给全体员工,12月31日前必须完成!否则影响明年到手工资
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?