整顿“开票经济”!全国一大批“差额普票”被税务稽查
 财税微观
最近财税圈里,“开票经济”和“差额普票”成了高频词。
近期,在税务总局例行新闻发布会上提到:对开票经济加大监控和核查力度。
简单来说,开票经济是一种以虚开发票为核心目的的经济模式。它并非真实的业务交易,而是围绕发票本身形成的一条灰色产业链。
某些地方政府为了完成招商引资或财政收入的任务考核,会出台极具吸引力的税收返还政策。
这时,一些投机者就看到了所谓的商机。他们在这些地区批量注册公司,但这些公司通常没有实际经营地址、没有真实员工、也没有真实业务,被称为空壳企业或开票公司。
它们的主要业务就是向全国其他地区有需求的企业虚开发票,收取开票费(5%-10%不等)。受票企业用这些发票来虚增成本、抵扣进项税,从而达到少缴企业所得税和增值税的目的。
而对于开票的空壳公司来说,它虽然也需要申报并缴纳相应的税款,但由于能享受地方的高额返还,实际税负成本很低。
近期,不少地区的税务局向企业发出协查通知,核心要求是:对取得的“差额普通发票”说明业务真实性,并提供合同、付款凭证、成果证明等材料。
稽查的重点,正是那些大量开具这类发票的灵活用工平台和人力资源公司,以及他们的下游受票企业。
一旦被查实是虚构业务,那么后果就很严重了:不仅抵扣的成本要补缴税款、发票要冲红,还要承担每日万分之五的滞纳金,甚至面临0.5倍到5倍的罚款。
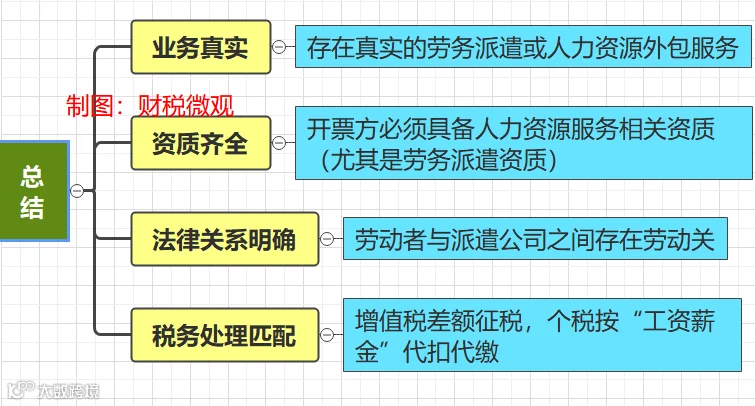
比如,A公司(用工单位)需要保洁人员,但它不想自己招聘,就找到B劳务派遣公司。B公司把自己签了劳动合同、交了社保的员工小王派到A公司去干活。
A公司把小王的人工成本(工资、社保公积金等)外加一笔服务费,一起支付给B公司。
B公司为A公司开具发票时,仅就自己收取的服务费部分计算缴纳增值税(通常适用5%征收率)。而代收代付的工资社保部分,属于可扣除项目,不缴纳增值税。这样开具的发票就是“差额普票”。
小王和B公司是劳动关系,他的收入属于工资薪金所得,由B公司按3%-45%的超额累进税率代扣代缴个税。

![]()
![]()
![]()
![]()
![]()
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
2026年专项附加扣除开始确认啦!财务请马上转给全体员工,12月31日前必须完成!否则影响明年到手工资
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?