我叫增值税,我变了!2026年1月1日起正式执行!
 财税微观
新《增值税法》已经审议通过,将于 2026年1月1日正式实施!
在新增值税法中,有一个非常直观的变化是:将增值税征收率统一调整为3%,而原来的5%征收率在新法中并未明确保留。
这意味着,原来适用5%征收率的业务,从2026年开始,将统一适用3%征收率计税,税负将直接下降40%。
企业应当立即排查自身是否有适用5%征收率的业务,并评估这些业务在新法执行后是否仍可延续简易计税,以及征收率是否统一调整为3%。
虽然新法未明确5%征收率,但具体行业的过渡政策或补充规定可能会陆续出台。建议企业密切关注后续发布的配套政策。
增值税征收率从5%降至3%,意味着税负下降,对于适用简易计税的企业是利好。
企业应重新测算相关业务的增值税税负,并在新法执行后,对正在履行或即将签订的商业合同中的涉税条款进行相应调整。
将“加工、修理修配劳务”正式更名为 “加工、修理修配服务”,与其他服务在税收处理上实现统一。
注意,虽然名称变了,但加工修理修配的税率仍保持13%不变。
③设有两个以上机构并实行统一核算的纳税人,将货物从一个机构移送其他机构用于销售(但相关机构设在同一县/市的除外)。
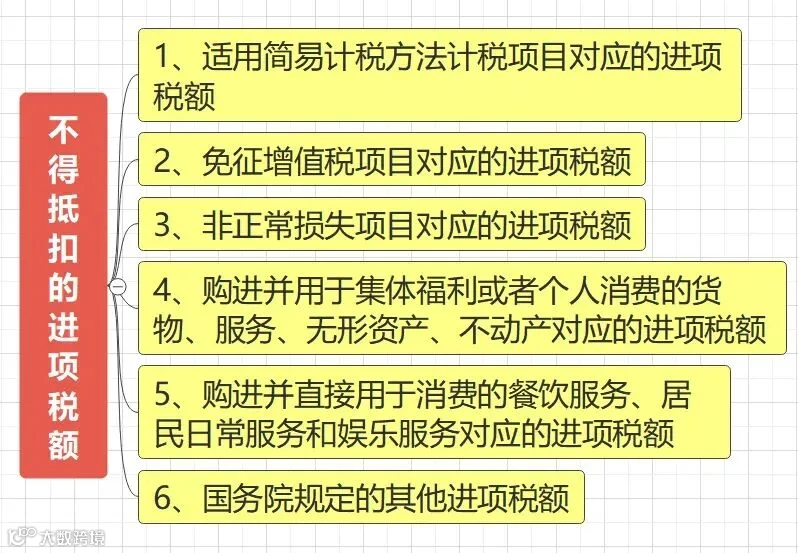
第5条修改餐饮等服务抵扣限制,从“购进的餐饮服务等”不得抵扣,改为 “购进并直接用于消费的餐饮等服务” 不得抵扣。
此次更改,相当于抵扣范围扩大了,降低了部分企业的税负,比如旅行社包含的团队餐、酒店提供的餐饮服务,其采购食材对应的进项税将可以正常抵扣。
注意:购进贷款服务虽然在新增值税法中删除,但新增值税法实施条例(征求意见稿)中明确,购进的贷款服务仍然不能抵扣进项税。
新法规定:对于一项交易涉及不同税率业务属于混合销售,按照应税交易的主要业务适用税率。
变化点:旧规则下,很多时候是根据纳税人的主营业务性质来确定混合销售的税率(如建筑企业包工包料按9%)。新规则改为根据该项具体交易的主要业务来判断。
这要求企业在合同签订和业务核算时,更清晰地界定交易实质,税务判断更侧重于交易本身而非纳税人身份。
现行政策下,增值税税率、征收率、预扣率、扣除率总结如下:
2026年专项附加扣除开始确认啦!财务请马上转给全体员工,12月31日前必须完成!否则影响明年到手工资
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?