


个人垫资再报销被查!
最近,阿青看到一则稽查案件:深圳某公司因个人垫资问题被要求整改。

税务在稽查时发现,该公司办公用品采购流程存在严重不规范行为:员工使用个人账户付款后再向公司报销。
公司解释这是因为规模小、操作简便,但税务机关明确指出该做法不合规,存在涉税风险,并要求企业立即整改。
为什么个人垫资再报销会被查?
事实上,个人垫资报销本身并非绝对禁止,但在实际操作中,往往因缺乏规范的财务流程、清晰的资金轨迹和完整的凭证链条,从而成为税务风险高发区。
尤其是当企业与个人资金往来频繁、金额累积较大时,极易被税务视为可能存在隐匿收入、虚开发票、逃避个税等行为。

02
个人垫资报销,
税务局重点查什么?
个人垫资报销,税务局主要从以下几方面查:
1、资金流向是否清晰
税务局会调取企业与个人的银行流水,核对报销款项是否与真实业务对应,是否存在异常频繁、大额的公私往来。
比如,公司频繁向某些员工转账,且备注为报销、费用等,就会进一步核查对应发票与业务的真实性。
2、业务是否真实发生
这一点是最关键的,主要关注员工个人报销事项是否与公司经营相关,票据内容是否合理,是否与公司规模、业务模式匹配等。
3、发票是否合规
主要检查发票抬头是否正确;是否为虚开发票;是否存在连号报销;票据内容与报销事项是否吻合等等。
4、查报销逻辑
比如,一家小公司每月报销巨额招待费,这明显不符合经营常理,极易被列为稽查重点。
5、是否通过报销形式发放薪酬
部分公司为了逃避社保及个税,会让员工以报销费用的形式领工资,注意了,这种情况属于违法。
03
个人垫资再报销,
如何操作才合规?
尽管个人垫资报销存在风险,但在实际经营中,小额、临时的个人垫付在所难免。企业应从以下几个方面规范操作。
1、建立备用金制度
公司可设立备用金,应对经常发生小额支出的情况,避免频繁使用个人资金。
2、明确垫资范围
公司应制定相关的制度,规定允许垫资的事项、月度累计限额、超限额需提前审批等情况。比如紧急采购、差旅费、小额办公用品等。
3、规范报销流程
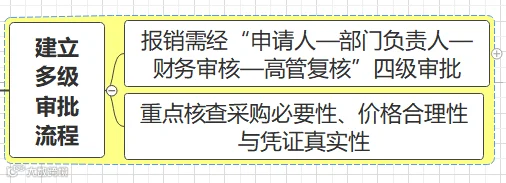
4、严格凭证管理

5、区分费用性质
公司需明确区分经营支出与员工福利,属于个人消费或补贴性质的支出,应计入工资薪金合并计税,不得以报销形式替代。
04
严监管下,
费用报销这些操作不要再有!

END